معلم بازنشسته با گردش حساب ۱۴ هزار میلیاردی! / این همه پول از کجا آمده بود؟
داود منظور از شناسایی یک معلم بازنشسته در خوزستان با گردش حساب ۱۴ همتی خبر داد. ماجرای این گردش حساب ۱۴ هزار میلیارد تومانی چیست و پولهای کلان فرار مالیاتی کجا جابهجا میشوند؟
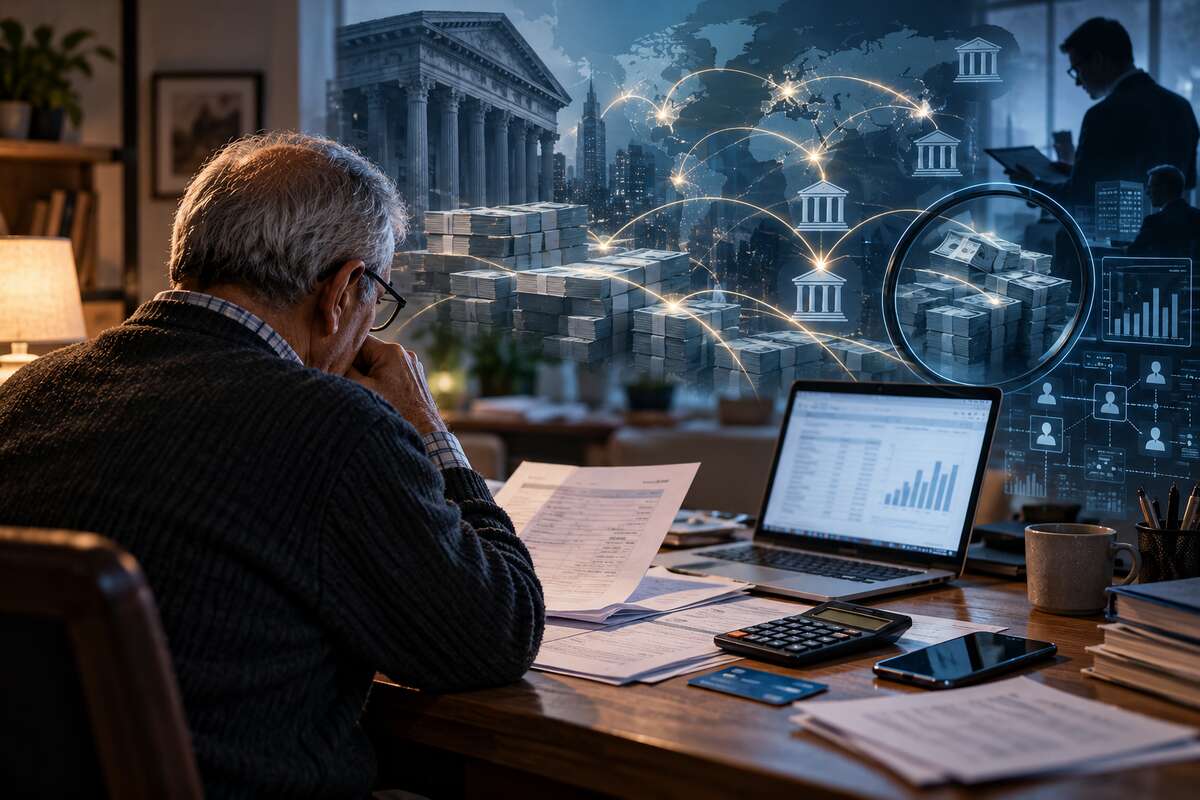
اظهارات تازه داود منظور درباره شناسایی یک معلم بازنشسته با گردش حساب ۱۴ همتی بار دیگر بحث تراکنشهای بانکی سنگین، درآمدهای پنهان و فرارهای مالیاتی کلان را داغ کرده است. منظور میگوید مسئله اصلی نظام مالیاتی، تراکنشهای چند میلیون تومانی مردم نیست؛ بلکه باید به سراغ جابهجاییهای مالی بسیار بزرگ، رمزارزها، سایتهای شرطبندی و خروج منابع مالی از کشور رفت.
داود منظور با اشاره به تجربه دوران مدیریت خود در سازمان امور مالیاتی از یک پرونده قابل توجه در استان خوزستان پرده برداشت؛ پروندهای که در آن یک معلم بازنشسته، گردش حسابی معادل ۱۴ همت داشته است.
«همت» معادل هزار میلیارد تومان است؛ بنابراین گردش حساب مورد اشاره منظور به حدود ۱۴ هزار میلیارد تومان میرسد؛ رقمی که به گفته او نمونهای از ابعاد بزرگ برخی پروندههای مشکوک مالی و مالیاتی است.
البته گردش حساب بانکی بهتنهایی به معنای درآمد یا فرار مالیاتی قطعی نیست و برای تشخیص درآمد مشمول مالیات باید منشأ و ماهیت تراکنشها بررسی شود. با این حال، چنین حجم بزرگی از جابهجایی پول میتواند یکی از شاخصهای مهم برای آغاز بررسیهای مالیاتی باشد.
ماجرای گردش حساب ۱۴ هزار میلیارد تومانی یک معلم بازنشسته چه بود؟
منظور با اشاره به لزوم شناسایی مؤدیان پرریسک گفت در دوران مدیریت او در سازمان امور مالیاتی، فردی در استان خوزستان شناسایی شد که معلم بازنشسته بود اما گردش حساب او به ۱۴ همت میرسید.
او با بیان اینکه در برخی اصناف و فعالیتهای اقتصادی درآمدهای پنهان قابل توجهی وجود دارد، تأکید کرد نظام مالیاتی باید با توسعه پایگاههای اطلاعاتی و اتصال دادههای مختلف، افرادی را که جابهجاییهای مالی غیرمتعارف دارند شناسایی کند.
به گفته منظور، همه مؤدیان نباید با یک روش مورد رسیدگی قرار بگیرند و لازم است افراد و پروندههای پرریسک از مؤدیان عادی جدا شوند و بررسیهای دقیقتری درباره آنها صورت گیرد.
فرار مالیاتی کلان فقط چند میلیون تومان نیست
یکی از نکات مهم در اظهارات داود منظور، تفاوت میان تخلفات مالیاتی کوچک و پروندههای بزرگ است.
او تأکید کرد زمانی که از فرارهای مالیاتی بزرگ صحبت میشود، مسئله بر سر یک یا چند میلیون تومان درآمد اعلامنشده نیست؛ بلکه صحبت از جابهجایی منابع مالی بسیار بزرگ و درآمدهای کلانی است که ممکن است از دید نظام مالیاتی پنهان مانده باشند.
بر همین اساس، تمرکز دستگاه مالیاتی باید بیش از آنکه بر تراکنشهای عادی خانوارها و مبالغ خرد باشد، به سمت مبادلات بزرگ و جریانهای مالی غیرمتعارف حرکت کند.
پولهای کلان فرار مالیاتی کجا میرود؟
منظور چند مسیر مهم را نیز برای جابهجایی منابع مالی بزرگ مطرح کرده است.
به گفته او، بخشی از منابع ممکن است به بازار رمزارزها منتقل شود؛ بخشی از پولهای کلان نیز ممکن است از طریق سایتهای شرطبندی جابهجا شود و در برخی موارد درآمدهای غیرقانونی پس از تبدیل شدن به ارز، از کشور خارج شوند.
این اظهارات بار دیگر اهمیت رصد منشأ و مقصد جریانهای بزرگ پول را مطرح میکند؛ بهویژه در شرایطی که بخشی از مبادلات مالی میتواند خارج از کانالهای سنتی بانکی انجام شود.
آیا گردش حساب بالا باعث مالیات میشود؟
گردش بالای حساب بانکی به خودی خود به معنای تعلق مالیات نیست.
ممکن است مبالغی که وارد یک حساب میشوند مربوط به جابهجایی بین حسابهای شخص، دریافت و بازپرداخت وام، معاملات واسطهای، وجوه امانی یا فعالیتهای دیگر باشند. آنچه برای سازمان مالیاتی اهمیت دارد، تشخیص منشأ پول و تعیین درآمد واقعی فرد است.
با این حال، گردشهای بسیار بالا و نامتناسب با شغل، اظهارنامه یا وضعیت اقتصادی یک فرد میتواند باعث شود پرونده او در گروه مؤدیان پرریسک قرار گیرد و منشأ تراکنشها با دقت بیشتری بررسی شود.
سازمان مالیاتی به دنبال کدام حسابهاست؟
بر مبنای اظهارات منظور، رویکرد مؤثر در مقابله با فرار مالیاتی باید بر شناسایی تراکنشهای کلان، مبادلات بزرگ و پروندههای دارای ریسک بالا متمرکز باشد.
این موضوع بهویژه درباره حسابهایی اهمیت پیدا میکند که حجم جابهجایی پول در آنها با شغل، درآمد اظهارشده یا سابقه فعالیت اقتصادی صاحب حساب تناسب آشکاری ندارد.
ماجرای گردش حساب ۱۴ هزار میلیارد تومانی یک معلم بازنشسته در خوزستان نمونهای است که نشان میدهد عنوان شغلی افراد لزوماً نمیتواند تصویر کاملی از فعالیتهای مالی آنها ارائه دهد و برای مقابله با فرار مالیاتی، بررسی دادههای واقعی مالی اهمیت بیشتری دارد.
در عین حال، تشخیص فرار مالیاتی نیازمند رسیدگی و احراز درآمد است و صرف مشاهده گردش حساب بالا نمیتواند به تنهایی دلیلی برای متهم کردن صاحب حساب به تخلف مالیاتی باشد.