بدون ضامن چطور لوازم خانگی قسطی بخریم؟ / شرایط خرید یخچال و تلویزیون در ۱۴۰۵
خرید نقدی یخچال، تلویزیون، ماشین لباسشویی و سایر لوازم خانگی برای بسیاری از خانوارها به هزینه سنگینی تبدیل شده و به همین دلیل طرحهای خرید اعتباری و اقساطی بیش از گذشته مورد توجه قرار گرفتهاند. نکته مهم این است که در سال ۱۴۰۵ برای خرید قسطی لزوماً به «ضامن کارمند» نیاز نیست و بخشی از فروشگاهها و پلتفرمهای اعتباری، اعتبار را بر اساس سابقه بانکی و توان بازپرداخت خود متقاضی در اختیار او قرار میدهند.
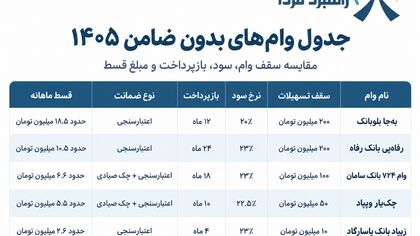
البته عبارت «بدون ضامن» نباید با «بدون ضمانت» اشتباه گرفته شود. در بسیاری از طرحها ضامن شخص ثالث حذف شده، اما ممکن است از خریدار چک صیادی، سفته الکترونیکی یا تأیید اعتبار بانکی خواسته شود. بنابراین قبل از خرید باید علاوه بر مبلغ قسط، نوع ضمانت و هزینه نهایی قرارداد هم بررسی شود.
خرید قسطی بدون ضامن چطور انجام میشود؟
مدل خرید اقساطی نسبت به سالهای قبل تغییر کرده است. در مدل سنتی، متقاضی برای دریافت وام خرید کالا معمولاً باید به بانک مراجعه میکرد، ضامن معرفی میکرد و پس از تشکیل پرونده منتظر دریافت تسهیلات میماند. اما در مدلهای جدید، بخش زیادی از فرایند به شکل آنلاین انجام میشود.
متقاضی ابتدا در سامانه ارائهدهنده اعتبار ثبتنام میکند و پس از احراز هویت، سابقه اعتباری او بررسی میشود. میزان بدهی بانکی، اقساط عقبافتاده، وضعیت چکهای برگشتی و سابقه بازپرداخت تسهیلات از جمله اطلاعاتی هستند که میتوانند در تعیین سقف اعتبار مؤثر باشند. اگر اعتبار تأیید شود، متقاضی میتواند از فروشگاههای طرف قرارداد کالا بخرد و مبلغ را طی چند ماه یا حتی بیش از یک سال پرداخت کند.
برای خرید یخچال و تلویزیون چه مدارکی لازم است؟
مدارک در هر طرح متفاوت است، اما در بسیاری از خریدهای اعتباری جدید دیگر خبری از پرونده سنگین و چند ضامن نیست. کارت ملی، شماره تلفن همراه به نام متقاضی و اطلاعات هویتی معمولاً برای شروع اعتبارسنجی لازم است و در اعتبارهای بزرگتر ممکن است چک صیادی یا سفته الکترونیکی نیز درخواست شود.
در برخی طرحها ارائه فیش حقوقی یا مدرکی برای اثبات درآمد هم مطرح است. هدف اصلی ارائهدهنده اعتبار این است که مطمئن شود مبلغ اقساط با توان مالی فرد تناسب دارد. به همین دلیل ممکن است دو نفر که برای خرید یک کالای یکسان درخواست میدهند، سقف اعتبار متفاوتی دریافت کنند.
«بدون ضامن» دقیقاً یعنی چه؟
این بخش مهمترین نکته برای خریداران است. اگر در تبلیغ یک طرح نوشته شده «وام بدون ضامن»، لزوماً به این معنا نیست که هیچ تضمینی از متقاضی گرفته نمیشود. منظور معمولاً این است که نیازی نیست شخص دیگری بهعنوان ضامن تعهد بازپرداخت بدهد.
ضمانت میتواند به شکل چک صیادی خود متقاضی، سفته الکترونیکی، قرارداد اعتباری یا اعتبارسنجی بانکی باشد. بعضی اعتبارهای کوتاهمدت حتی بدون چک ارائه میشوند، اما معمولاً سقف آنها پایینتر و مدت بازپرداخت کوتاهتر است.
| روش خرید | ضامن شخص ثالث | ضمانت احتمالی | دوره بازپرداخت معمول |
|---|---|---|---|
| خرید اعتباری کوتاهمدت | معمولاً ندارد | اعتبارسنجی | چند قسط کوتاهمدت |
| اعتبار خرید کالا | معمولاً ندارد | چک یا سفته | میانمدت |
| وام بانکی خرید کالا | بسته به طرح | اعتبارسنجی، سفته یا سایر تضامین | معمولاً بلندمدتتر |
| خرید مستقیم از فروشگاه | بسته به فروشنده | چک یا پیشپرداخت | توافقی |
آیا میتوان بدون پیشپرداخت لوازم خانگی خرید؟
در بعضی طرحهای اعتباری امکان خرید بدون پیشپرداخت وجود دارد، اما این موضوع برای همه متقاضیان و همه کالاها صدق نمیکند. سقف اعتبار فرد باید بتواند کل قیمت کالا را پوشش دهد؛ در غیر این صورت خریدار باید تفاوت قیمت کالا و اعتبار دریافتی را نقدی پرداخت کند.
برای مثال اگر قیمت یک یخچال ۱۲۰ میلیون تومان باشد اما اعتبار تأییدشده فرد ۸۰ میلیون تومان باشد، ۴۰ میلیون تومان باقیمانده باید از منابع خود خریدار تأمین شود. به همین دلیل قبل از انتخاب کالا بهتر است ابتدا سقف اعتبار مشخص شود و سپس سراغ فروشگاه رفت.
چه کسانی راحتتر اعتبار میگیرند؟
داشتن سابقه بانکی منظم یکی از مهمترین عوامل است. فردی که اقساط وامهای قبلی را بهموقع پرداخت کرده، چک برگشتی فعال ندارد و بدهی معوق بانکی برای او ثبت نشده، معمولاً وضعیت بهتری در اعتبارسنجی خواهد داشت.
در مقابل، تأخیرهای متعدد در پرداخت اقساط یا سابقه چک برگشتی میتواند سقف اعتبار را کاهش دهد یا باعث رد درخواست شود. بنابراین در مدل جدید خرید اقساطی، نقش «ضامن» تا حدی با «سابقه اعتباری خود فرد» جایگزین شده است.
خرید قسطی واقعاً چقدر گرانتر تمام میشود؟
نباید فقط به مبلغ قسط ماهانه نگاه کرد. بعضی طرحها سود یا کارمزد دارند و در برخی دیگر ممکن است هزینه خدمات، اعتبارسنجی یا اختلاف قیمت فروش نقدی و اقساطی وجود داشته باشد. برای مقایسه دو پیشنهاد، مهمترین عدد «کل مبلغ بازپرداخت» است.
فرض کنید یک تلویزیون بهصورت نقدی ۵۰ میلیون تومان قیمت دارد. اگر در یک طرح اقساطی در نهایت ۶۰ میلیون تومان پرداخت کنید، هزینه واقعی خرید اعتباری ۱۰ میلیون تومان بیشتر از خرید نقدی بوده است؛ حتی اگر مبلغ هر قسط بهتنهایی پایین و جذاب به نظر برسد.
بهترین روش این است که قبل از تأیید قرارداد، چهار عدد را کنار هم بگذارید: قیمت نقدی کالا، پیشپرداخت، مبلغ هر قسط و کل مبلغ بازپرداخت.
خرید اقساطی یخچال بهتر است یا تلویزیون؟
از نظر مالی، خرید قسطی برای کالاهای ضروری که امکان به تعویق انداختن آنها وجود ندارد قابل توجیهتر است. یخچال یا ماشین لباسشویی معمولاً نیاز اصلی خانوار هستند، در حالی که در خرید کالاهای غیرضروریتر، هزینه مالی اقساط باید با دقت بیشتری سنجیده شود.
از طرف دیگر، هرچه دوره بازپرداخت طولانیتر باشد، مبلغ قسط ماهانه کمتر میشود اما ممکن است هزینه نهایی خرید افزایش پیدا کند. انتخاب بین اقساط کوتاه و بلند بنابراین به درآمد خانوار و میزان فشاری که قسط بر بودجه ماهانه وارد میکند بستگی دارد.
قبل از خرید این ۵ مورد را حتماً بررسی کنید
مهمتر از پیدا کردن فروشگاهی که عبارت «بدون ضامن» را تبلیغ میکند، مطالعه شرایط قرارداد است. خریدار باید ببیند قیمت کالا در فروش اقساطی با قیمت نقدی چه تفاوتی دارد، جریمه دیرکرد چگونه محاسبه میشود، آیا هزینه جداگانهای برای تشکیل پرونده یا دریافت اعتبار وجود دارد و در صورت انصراف یا مرجوع کردن کالا چه اتفاقی برای قرارداد اعتباری میافتد.
همچنین بهتر است اعتبار فقط از سامانهها و فروشگاههای شناختهشده دریافت شود و قبل از ارائه چک یا سفته، نام دریافتکننده و مبلغ تعهد با قرارداد مطابقت داده شود. جذاب بودن مبلغ قسط بهتنهایی نشانه مناسب بودن یک طرح نیست.
کدام روش برای خرید لوازم خانگی مناسبتر است؟
برای خریدهای کوچکتر، اعتبارهای کوتاهمدت میتوانند به دلیل فرایند سادهتر گزینه قابل بررسی باشند. اما برای یخچال، تلویزیون یا مجموعهای از لوازم جهیزیه که مبلغ بالاتری دارند، اعتبارهای خرید کالا با دوره بازپرداخت طولانیتر فشار ماهانه کمتری ایجاد میکنند.
با این حال یک قاعده ساده میتواند جلوی بسیاری از مشکلات را بگیرد: اول سقف قسطی را که واقعاً توان پرداختش را دارید مشخص کنید و بعد کالا را انتخاب کنید، نه برعکس. خرید یک وسیله گرانتر فقط به این دلیل که اعتبار آن تأیید شده، میتواند بخش بزرگی از درآمد ماهانه خانوار را برای مدت طولانی درگیر کند.
در سال ۱۴۰۵، خرید لوازم خانگی بدون ضامن نسبت به گذشته در دسترستر شده، اما همچنان اعتبارسنجی و ضمانت بازپرداخت بخش اصلی این فرایند است. بنابراین «بدون ضامن» میتواند مسیر خرید را سادهتر کند، اما تصمیم نهایی باید بر اساس قیمت نقدی، هزینه واقعی اعتبار و توان پرداخت اقساط گرفته شود.