خرید طلای قسطی برای بازنشستگان آغاز میشود / صفر تا صد زرینتأمین
سامانه زرینتأمین امکان خرید طلا در سه قسط و با تثبیت قیمت روز خرید را برای بازنشستگان فراهم میکند. شرایط اقساط، نحوه کسر از حقوق و ریسک کاهش قیمت طلا را بخوانید.
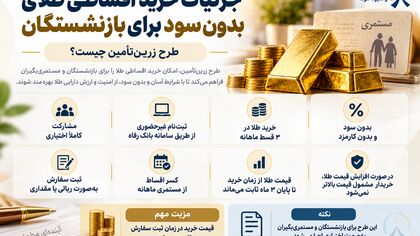
سامانه زرینتأمین در مدت کوتاهی به یکی از عبارتهای پرجستوجو میان بازنشستگان تبدیل شده است. علت هم روشن است؛ طرحی که اجازه میدهد بازنشسته بخشی از طلا را امروز با قیمت مشخص خریداری کند، پول آن را طی سه ماه از حقوق خود بپردازد و در صورت افزایش قیمت طلا، بابت اقساط باقیمانده مابهالتفاوتی ندهد. اما این طرح دقیقاً چگونه کار میکند و چه ریسکهایی دارد؟
طرح زرینتأمین با محوریت بانک رفاه و با همکاری مجموعههای مرتبط با تأمین اجتماعی طراحی شده است. هدف اعلامشده آن، فراهم کردن امکان مشارکت بازنشستگان در یک سازوکار مبتنی بر طلا و دارایی واقعی است.
مهمترین ویژگی طرح این است که بازنشسته مجبور نیست کل مبلغ خرید را در همان روز پرداخت کند.
شرایط خرید طلا در زرینتأمین
بر اساس جزئیاتی که تاکنون درباره این طرح اعلام شده، سازوکار کلی به این شکل است:
| ویژگی | جزئیات |
|---|---|
| تعداد اقساط | ۳ قسط ماهانه |
| سود اقساط | بدون سود |
| کارمزد اقساط | بدون کارمزد اعلامشده |
| قیمت مبنا | قیمت روز ثبت خرید |
| تغییر قیمت در دوره اقساط | قیمت خرید برای خریدار ثابت میماند |
| نحوه پرداخت | کسر از حقوق بازنشستگی |
| شیوه مشارکت | اختیاری |
| سقف خرید | وابسته به سقف تعیینشده و ظرفیت طرح |
یعنی بازنشسته ابتدا میزان خرید خود را مشخص میکند و مبلغ آن طی سه ماه از مستمری او کسر خواهد شد.
قیمت طلا برای ۳ ماه ثابت میماند یعنی چه؟
این مهمترین بخش زرینتأمین است.
فرض کنیم بازنشسته امروز ۳۰ میلیون تومان طلا خریداری کند و قرار باشد این مبلغ در سه قسط ۱۰ میلیون تومانی پرداخت شود.
اگر طی سه ماه آینده ارزش همان میزان طلا به ۳۶ میلیون تومان برسد، خریدار قرار نیست به دلیل افزایش قیمت، ۶ میلیون تومان بیشتر پرداخت کند. بدهی او همان مبلغی است که در روز خرید تعیین شده است.
به زبان ساده، قیمت خرید در روز اول قفل میشود.
اما این ویژگی یک نکته مهم دیگر هم دارد که کمتر درباره آن صحبت میشود.
اگر طلا ارزان شود چه اتفاقی میافتد؟
ثابت بودن قیمت قرارداد فقط در برابر افزایش قیمت به خریدار کمک میکند؛ این به معنی تضمین سود نیست.
فرض کنیم همان خرید ۳۰ میلیون تومانی انجام شود:
| وضعیت طلا بعد از خرید | ارزش تقریبی دارایی |
|---|---|
| رشد ۱۰ درصدی | ۳۳ میلیون تومان |
| بدون تغییر | ۳۰ میلیون تومان |
| افت ۱۰ درصدی | ۲۷ میلیون تومان |
اگر طلا ۱۰ درصد کاهش قیمت داشته باشد، ارزش دارایی خریدار نیز کاهش مییابد؛ در حالی که اقساط قرارداد همچنان براساس همان خرید اولیه پرداخت میشود.
پس عبارتهایی مانند «خرید طلا بدون ضرر» یا «سود تضمینی» درباره زرینتأمین دقیق نیستند.
ثبتنام زرینتأمین چگونه انجام میشود؟
براساس سازوکاری که برای طرح تشریح شده، بازنشسته از طریق سامانه مربوط به بانک رفاه وارد فرایند میشود و با اطلاعات هویتی خود درخواست خرید را ثبت میکند.
سپس میزان خرید موردنظر مشخص میشود و در صورت تأیید، مبلغ خرید در سه ماه از حقوق فرد کسر خواهد شد.
میزان خرید نیز نامحدود نیست و میتواند به سقفهای تعیینشده برای هر فرد و ظرفیت طلای در نظر گرفتهشده در طرح وابسته باشد.
آیا بازنشسته طلای فیزیکی تحویل میگیرد؟
اینجا یکی از مهمترین ابهامهای طرح وجود دارد.
زرینتأمین را نباید بدون انتشار شرایط اجرایی نهایی با خرید مستقیم سکه یا شمش از طلافروشی یکسان دانست.
جزئیاتی مانند نحوه مالکیت نهایی طلا، امکان تحویل فیزیکی، شرایط فروش دارایی، زمان نقدشوندگی و فرایند خروج از سرمایهگذاری باید در دستورالعمل اجرایی طرح بهطور دقیق مشخص شود.
بنابراین تا زمانی که مقررات کامل منتشر نشده، نباید وعده تحویل سکه، شمش یا طلای فیزیکی به بازنشسته را قطعی دانست.
مزیت واقعی زرینتأمین چیست؟
جذابیت اصلی طرح الزاماً خود طلا نیست. طلا را همین حالا هم میتوان از بازار یا پلتفرمهای مختلف خریداری کرد.
مزیت متفاوت زرینتأمین، ترکیب سه ویژگی است:
خرید امروز + پرداخت سهماهه + تثبیت قیمت خرید.
اگر این سه ویژگی دقیقاً مطابق اعلام اولیه اجرا شوند، بازنشسته عملاً بخشی از مبلغ خرید را دیرتر پرداخت میکند بدون اینکه بابت آن سود اقساطی بدهد.
این مسئله در یک بازار صعودی میتواند برای خریدار مزیت ایجاد کند.
آیا خرید طلا با حقوق بازنشستگی منطقی است؟
برای همه نه.
بازنشستهای که بخش عمده مستمری ماهانه خود را صرف اجاره، درمان، خوراک و هزینههای ضروری میکند، باید قبل از ورود به طرح به یک نکته ساده توجه کند: قسط طلا مستقیماً قدرت خرید سه ماه آینده او را کاهش میدهد.
مثلاً فردی که ماهانه ۲۰ میلیون تومان مستمری دریافت میکند و برای خرید ۳۰ میلیون تومان طلا وارد طرح شود، در صورت تقسیم مساوی مبلغ باید سه ماه متوالی حدود ۱۰ میلیون تومان پرداخت کند.
یعنی نیمی از حقوق ماهانه او درگیر خرید طلا خواهد شد.
بنابراین میزان خرید باید متناسب با مازاد واقعی درآمد فرد باشد، نه صرفاً سقفی که سامانه اجازه میدهد.
سه سؤال مهم هنوز باقی مانده است
زرینتأمین زمانی قابل ارزیابی کامل است که جزئیات اجرایی بیشتری منتشر شود.
بهخصوص باید مشخص شود بازنشسته چگونه میتواند دارایی خود را بفروشد، آیا امکان تحویل فیزیکی وجود دارد و سازوکار تسویه و خروج از طرح دقیقاً چگونه خواهد بود.
این موارد میتوانند تفاوت میان یک ابزار سرمایهگذاری کاربردی و طرحی با محدودیتهای زیاد را مشخص کنند.