خبر مهم برای دارندگان چک/ یک تغییر بزرگ در راه است/ افراد براساس رتبه اعتباری میتوانند چک بکشند؟
برنامه حذف چک کاغذی و توسعه چک الکترونیک در حال اجراست. بر اساس طرح جدید، سقف صدور چک افراد با استفاده از ۲۸۵ شاخص اعتباری تعیین خواهد شد.
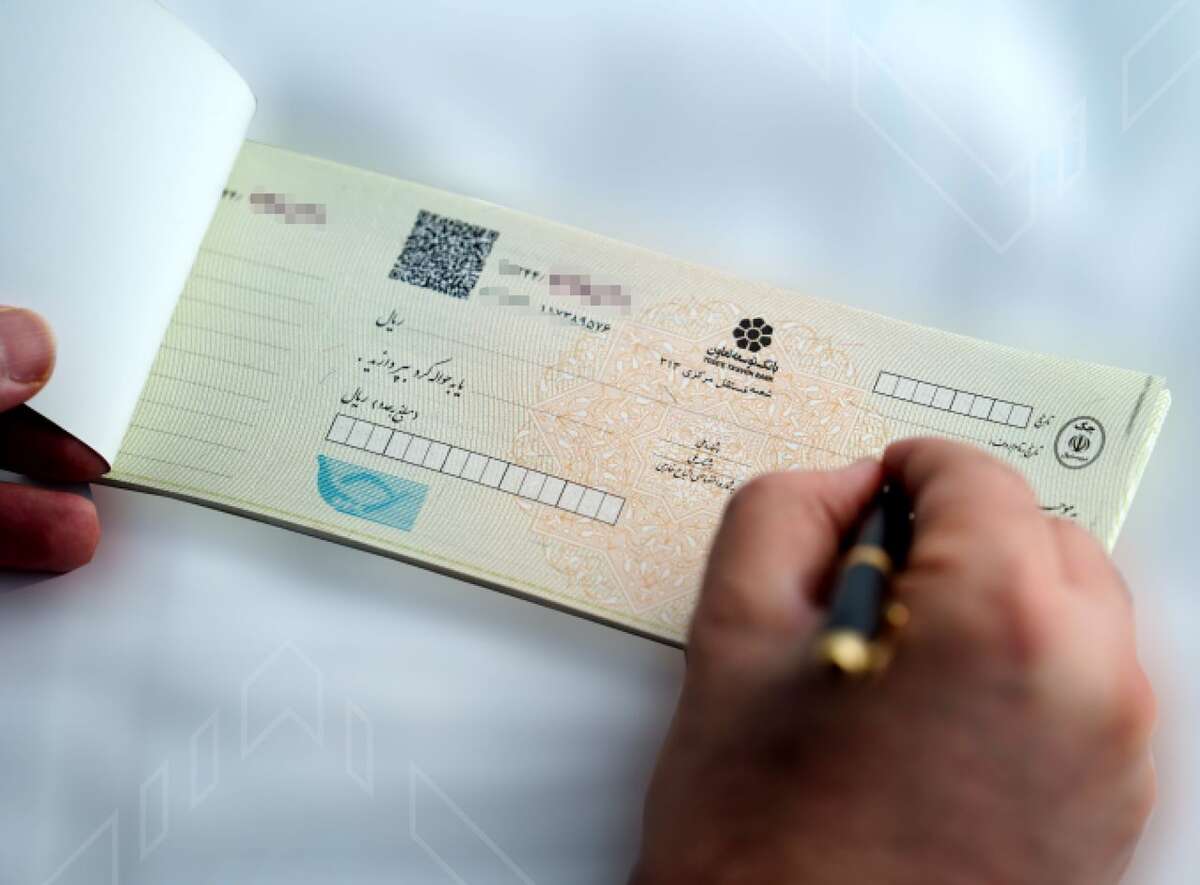
عضو کمیسیون امور داخلی کشور و شوراهای مجلس از برنامه حذف تدریجی چک کاغذی و جایگزینی آن با چک الکترونیک خبر داده است. بر اساس برنامه در حال پیگیری، بانکها باید بهتدریج صدور چکهای کاغذی را کاهش دهند و در نهایت همه چکها به سمت الکترونیکی شدن حرکت کنند. همزمان قرار است نظام اعتبارسنجی گستردهتری نیز اجرا شود که در آن سقف صدور چک هر فرد بر اساس رتبه اعتباری او تعیین خواهد شد.
ابوالفضل ابوترابی، عضو کمیسیون امور داخلی کشور و شوراهای مجلس، گفته است بانک مرکزی برنامهای مرحلهای برای توسعه چک الکترونیک در نظر گرفته و هدفگذاری شده است در دورههای مختلف، بخشی از چکهای صادرشده از حالت کاغذی به الکترونیکی منتقل شوند.
چک کاغذی چه زمانی حذف میشود؟
به گفته ابوترابی، بر اساس الزامات قانونی، تا پایان سال آینده باید فرآیند حرکت کامل به سمت چک الکترونیک انجام شود و بانکها بهتدریج چک کاغذی را از چرخه صدور کنار بگذارند.
بانک مرکزی نیز برای اجرای این برنامه، مسیر مرحلهای در نظر گرفته است و قرار است در هر دوره بخشی از چکها به شکل الکترونیکی صادر شوند.
این تحول البته یکشبه اتفاق نخواهد افتاد و اجرای کامل آن به آماده شدن زیرساختهای بانکی، فروشگاهی، اداری و قضایی وابسته است.
چرا چک الکترونیک هنوز فراگیر نشده است؟
یکی از موانع اصلی توسعه چک الکترونیک، آماده نبودن کامل زیرساختهای حسابداری و نرمافزاری برخی فروشگاههای بزرگ و مجموعههایی است که فروش اقساطی انجام میدهند.
از سوی دیگر، هماهنگی میان بانک مرکزی و دستگاه قضایی برای رسیدگی به چکهای برگشتی الکترونیکی هنوز در حال تکمیل است.
عامل دیگری که مجلس به آن اشاره کرده، آشنا نبودن بخشی از مردم و کسبوکارها با فرآیند استفاده از چک الکترونیک است. به همین دلیل قرار است همزمان با توسعه زیرساختها، اطلاعرسانی عمومی درباره نحوه استفاده از این ابزار نیز افزایش پیدا کند.
پیگیری ماهانه مجلس از بانک مرکزی
ابوترابی اعلام کرده است مجلس تقریباً هر ماه جلساتی با بانک مرکزی برای بررسی روند اجرای چک الکترونیک برگزار میکند و در برخی مقاطع فاصله جلسات حتی به دو هفته کاهش پیدا میکند.
وزارت اقتصاد نیز در این نشستها حضور دارد و در مواردی دستگاه قضایی نیز برای بررسی مسائل حقوقی و اجرایی چکهای الکترونیک در جلسات شرکت میکند.
یکی از مهمترین موضوعات در حال بررسی، چک الکترونیک اشخاص حقوقی و شرکتها است؛ چرا که بخش قابل توجهی از معاملات چکی کشور از سوی شرکتها و بنگاههای اقتصادی انجام میشود.
دستگاههای دولتی باید چک الکترونیک را بپذیرند
یکی دیگر از موانع استفاده گسترده از چک الکترونیک، نبود امکان پذیرش آن در برخی سازمانها و دستگاههای دولتی است.
بر اساس اظهارات این نماینده مجلس، سازمان امور مالیاتی در این زمینه اقداماتی انجام داده اما برخی دستگاهها همچنان زیرساخت لازم را بهطور کامل راهاندازی نکردهاند.
بانک مرکزی نیز موضوع را به دولت منتقل کرده و دستگاهها موظف شدهاند سامانههای مالی و حسابداری خود را برای دریافت و پردازش چک الکترونیک آماده کنند.
وصول چک در روز تعطیل هم ممکن میشود؟
یکی از تغییرات مورد بررسی، امکان صدور و وصول چک الکترونیک در روزهای تعطیل است.
استدلال مطرحشده این است که وقتی تمام فرآیند صدور، انتقال، تأیید و وصول چک به شکل الکترونیکی انجام شود، الزام به انجام عملیات تنها در روزهای کاری بانکی نیز میتواند کاهش پیدا کند.
این موضوع هنوز در مرحله بررسی قرار دارد اما میتواند یکی از مهمترین تفاوتهای چک الکترونیک با چک سنتی باشد.
سقف چک هر فرد بر اساس اعتبار او تعیین میشود
تحول مهمتر در قانون چک به مسئله اعتبارسنجی صادرکنندگان چک مربوط میشود.
طبق توضیحات ارائهشده، قرار است هر شخص بر اساس مجموعهای از شاخصهای مالی و اعتباری ارزیابی شود و سقف چکی که اجازه صدور آن را دارد با توجه به رتبه اعتباری او مشخص شود.
در این مدل، دو فرد با درآمد یا شغل مشابه لزوماً سقف چک یکسانی نخواهند داشت؛ زیرا سابقه بازپرداخت وام، چک برگشتی، بدهی مالیاتی و سایر شاخصهای اعتباری نیز در امتیاز نهایی اثرگذار خواهد بود.
۲۸۵ شاخص برای اعتبارسنجی افراد
ابوترابی گفته است برای ارزیابی اعتبار افراد ۲۸۵ شاخص در نظر گرفته شده است.
مجموع امتیاز فرد در این شاخصها میتواند رتبه اعتباری او را تعیین کند و در نهایت این رتبه در میزان دسترسی او به ابزارهایی مانند چک و سقف مجاز صدور اثر داشته باشد.
هدف این نظام آن است که چک از یک ابزار صرفاً کاغذی به ابزاری مبتنی بر اعتبار واقعی صادرکننده تبدیل شود.
چک صیادی چه تأثیری بر چک برگشتی داشت؟
نماینده مجلس همچنین به تجربه اجرای چک صیادی اشاره کرده و گفته است نرخ چکهای برگشتی پس از اجرای سامانههای جدید بانکی روند نزولی پیدا کرده است.
همزمان، سهم پروندههای مربوط به چک در ورودی دستگاه قضایی نیز نسبت به گذشته کاهش یافته است. هدف از توسعه چک الکترونیک و اعتبارسنجی نیز ادامه همین مسیر و کاهش ریسک معاملات است.
حذف چک کاغذی چه تغییری برای مردم ایجاد میکند؟
با اجرای کامل طرح، بخش قابل توجهی از فرآیندهای مربوط به دریافت، صدور، انتقال و وصول چک بدون مراجعه حضوری به شعب بانکی انجام خواهد شد.
در صورت تکمیل زیرساختها، این تحول میتواند سرعت معاملات را افزایش دهد، امکان جعل یا سوءاستفاده از چک فیزیکی را کاهش دهد و اطلاعات اعتباری صادرکنندگان را شفافتر کند.
با این حال موفقیت طرح به این بستگی دارد که زیرساختهای بانکها، فروشگاهها، دستگاههای دولتی و سیستم قضایی همزمان آماده شوند؛ در غیر این صورت، حرکت سریعتر از زیرساختها میتواند برای مردم و کسبوکارها سردرگمی ایجاد کند.