صورتحساب اقتصادی جنگ در خاورمیانه / منطقه در آستانه یک رکود تاریخی
تازهترین گزارش بانک جهانی از تغییر چشمگیر چشمانداز اقتصاد خاورمیانه حکایت دارد؛ منطقهای که سال گذشته رشد اقتصادی ۳٫۳ درصدی را تجربه کرده بود، اکنون در معرض انقباض ۲٫۱ درصدی در سال ۲۰۲۶ قرار گرفته است.
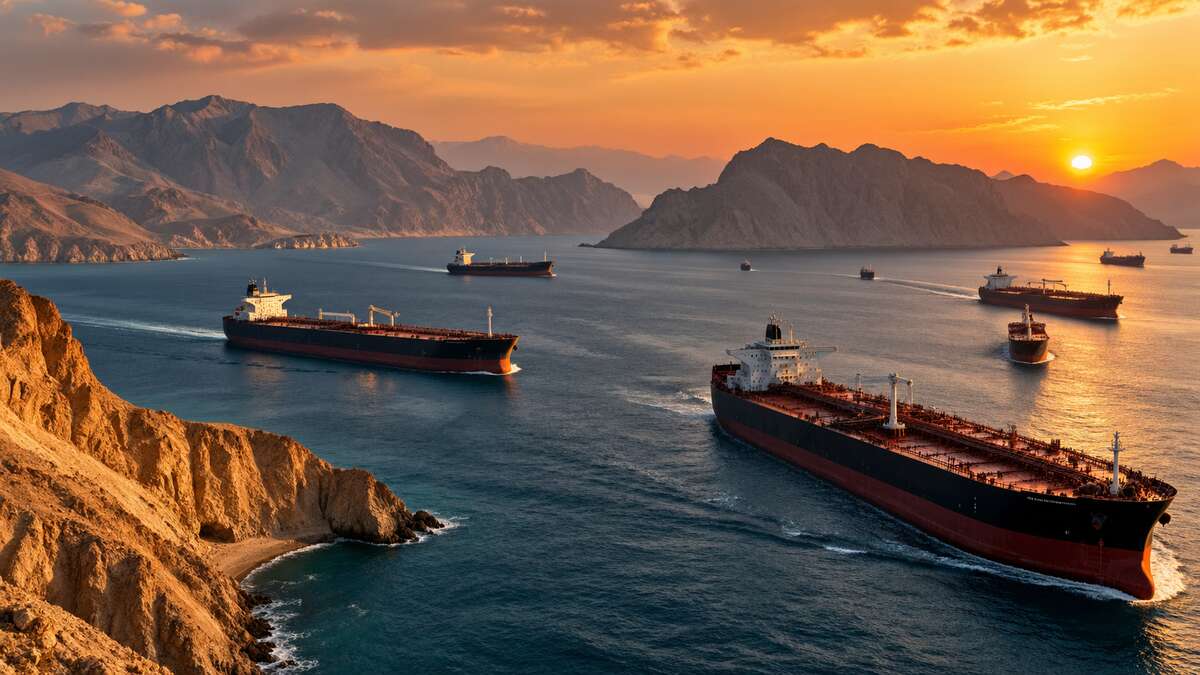
اختلال در تجارت انرژی، محدودیتهای حملونقل، کاهش تولید نفت و افزایش نااطمینانی اقتصادی باعث شده آثار جنگ از بازارهای انرژی فراتر برود و بخشهای مختلف اقتصاد منطقه را درگیر کند. در این میان، کشورهای صادرکننده نفت خلیج فارس که در بحرانهای پیشین معمولاً از افزایش قیمت انرژی سود میبردند، این بار با یکی از شدیدترین فشارهای اقتصادی مواجه شدهاند.
به گزارش راهبرد فردا، بانک جهانی در تازهترین گزارش اقتصادی خود درباره خاورمیانه، شمال آفریقا، افغانستان و پاکستان تصویری نگرانکننده از هزینههای اقتصادی جنگ ارائه کرده است. براساس این گزارش، اختلال در مسیرهای تجاری و محدودیتهای ناشی از بحران تنگه هرمز نهتنها جریان صادرات انرژی را تحت تأثیر قرار داده، بلکه فعالیتهای اقتصادی در بخشهایی مانند گردشگری، حملونقل هوایی، خدمات لجستیکی و سرمایهگذاری را نیز تضعیف کرده است.
اهمیت این تحولات تنها به کاهش تولید ناخالص داخلی در یک سال محدود نمیشود. جنگ میتواند از مسیر تخریب زیرساختها، کاهش سرمایهگذاری و فرسایش منابع مالی دولتها، ظرفیت رشد اقتصادی در سالهای آینده را نیز محدود کند. به همین دلیل، حتی پایان درگیریها الزاماً به معنای بازگشت فوری اقتصاد منطقه به شرایط پیش از بحران نخواهد بود.
اقتصاد خاورمیانه چگونه از رشد به رکود رسید؟
بانک جهانی پیشبینی کرده است اقتصاد منطقه خاورمیانه، شمال آفریقا، افغانستان و پاکستان در سال ۲۰۲۶ بهطور متوسط ۲٫۱ درصد کوچک شود؛ این در حالی است که رشد اقتصادی منطقه در سال ۲۰۲۵ حدود ۳٫۳ درصد بوده است.
تفاوت این دو رقم نشاندهنده چرخشی معادل ۵٫۴ واحد درصد در عملکرد اقتصادی منطقه است. به بیان دیگر، منطقهای که انتظار میرفت با اتکا به فعالیتهای تجاری، سرمایهگذاری و تولید انرژی مسیر رشد خود را ادامه دهد، اکنون با کاهش تولید و افزایش فشار بر بنگاههای اقتصادی روبهرو شده است.
البته این پیشبینی مربوط به مجموعه گستردهای از اقتصادهاست و نمیتوان آن را بهعنوان نرخ رشد اقتصادی ایران یا یک کشور مشخص تفسیر کرد. شدت اثرگذاری جنگ نیز در کشورهای مختلف یکسان نبوده و به عواملی مانند وابستگی به صادرات نفت، مسیرهای تجاری، ساختار تولید و میزان آسیبپذیری اقتصادی بستگی دارد.
چرا افزایش قیمت نفت دیگر به نفع صادرکنندگان نیست؟
یکی از مهمترین نکات گزارش جدید بانک جهانی، تغییر رابطه میان بحرانهای ژئوپلیتیک و درآمد کشورهای نفتخیز است.
در بسیاری از بحرانهای گذشته، افزایش قیمت جهانی نفت به رشد درآمد صادراتی کشورهای تولیدکننده کمک میکرد. حتی اگر اقتصاد جهانی تحت فشار قرار میگرفت، صادرکنندگان بزرگ نفت میتوانستند از افزایش قیمت هر بشکه برای تقویت درآمدهای ارزی و بودجه عمومی خود بهره ببرند.
اما بحران اخیر ساختار متفاوتی دارد. زمانی که مسیر صادرات انرژی با اختلال مواجه میشود، افزایش قیمت نفت لزوماً به افزایش درآمد تولیدکننده منجر نخواهد شد. کشوری که امکان فروش یا انتقال بخش مهمی از تولید خود را از دست داده است، نمیتواند صرفاً با اتکا به قیمتهای بالاتر، کاهش حجم صادرات را جبران کند.
به همین دلیل، بانک جهانی تأکید کرده که این بار کشورهای صادرکننده نفت خلیج فارس بیشترین هزینه اقتصادی بحران را متحمل شدهاند. براساس پیشبینی این نهاد، اقتصاد کشورهای عضو شورای همکاری خلیج فارس در سال ۲۰۲۶ بهطور متوسط ۴٫۳ درصد کوچک خواهد شد.
این تحول از منظر اقتصاد سیاسی انرژی اهمیت زیادی دارد؛ زیرا نشان میدهد در شرایط اختلال فیزیکی عرضه، امنیت مسیرهای صادراتی میتواند به اندازه قیمت جهانی نفت برای درآمد کشورهای تولیدکننده تعیینکننده باشد.
سقوط تولید نفت در خلیج فارس؛ بحران فراتر از قیمت انرژی
اطلاعات ارائهشده در گزارش بانک جهانی نشان میدهد تولید نفت کشورهای حوزه خلیج فارس پیش از آغاز بحران حدود ۲۶ میلیون بشکه در روز بوده است. این میزان در ماه مارس به حدود ۱۶ میلیون بشکه در روز کاهش یافته و تا ماه مه نیز در سطوح پایین باقی مانده است؛ هرچند پس از آن بخشی از تولید بهتدریج بازیابی شده است.
کاهش حدود ۱۰ میلیون بشکهای تولید روزانه، ابعاد اختلال ایجادشده در بازار انرژی منطقه را نشان میدهد. چنین کاهشی صرفاً به معنای افت فروش نفت نیست، بلکه میتواند بر درآمدهای مالیاتی، بودجه دولتها، فعالیت پالایشگاهها، خدمات بندری و زنجیره تأمین صنایع وابسته نیز اثر بگذارد.
برای اقتصادهایی که بخش مهمی از درآمد دولت و جریان ارز خارجی آنها به صادرات انرژی وابسته است، استمرار محدودیت تولید و صادرات میتواند برنامههای سرمایهگذاری عمومی و توسعه زیرساختها را با دشواری روبهرو کند.
جدول پیشبینی بانک جهانی از اقتصاد منطقه
| شاخص اقتصادی | برآورد و پیشبینی |
|---|---|
| رشد اقتصاد منطقه در سال ۲۰۲۵ | مثبت ۳٫۳ درصد |
| رشد پیشبینیشده منطقه در سال ۲۰۲۶ | منفی ۲٫۱ درصد |
| تغییر رشد منطقه | کاهش ۵٫۴ واحد درصدی |
| رشد پیشبینیشده کشورهای شورای همکاری خلیج فارس | منفی ۴٫۳ درصد |
| رشد اقتصادهای درحالتوسعه واردکننده نفت در سال ۲۰۲۵ | مثبت ۳٫۹ درصد |
| رشد پیشبینیشده این گروه در سال ۲۰۲۶ | مثبت ۴٫۳ درصد |
| تولید روزانه نفت خلیج فارس پیش از بحران | حدود ۲۶ میلیون بشکه |
| تولید روزانه نفت در ماه مارس | حدود ۱۶ میلیون بشکه |
این ارقام، پیشبینیها و برآوردهای منطقهای بانک جهانی هستند و به معنای عملکرد یکسان تمام کشورهای عضو هر گروه نیستند.
هزینه جنگ چگونه به اقتصاد خانوارها منتقل میشود؟
پیامدهای اقتصادی جنگ معمولاً ابتدا در شاخصهای کلان مانند تولید، صادرات و سرمایهگذاری نمایان میشود، اما اثر نهایی آن میتواند به هزینه زندگی خانوارها نیز منتقل شود.
اختلال در مسیرهای حملونقل، افزایش هزینه بیمه و جابهجایی کالا و طولانیتر شدن زمان انتقال محمولهها، هزینه تجارت را افزایش میدهد. بنگاههایی که برای تأمین مواد اولیه یا کالاهای مصرفی به واردات وابسته هستند، ممکن است با هزینههای بیشتری روبهرو شوند و بخشی از این فشار را به قیمت نهایی محصولات منتقل کنند.
بانک جهانی هشدار داده است که افزایش قیمت مواد غذایی و انرژی، بهویژه در اقتصادهای آسیبپذیر، فشار بیشتری بر خانوارها وارد میکند. این مسئله در کشورهایی که بخش بزرگی از درآمد خانوار صرف تأمین نیازهای اساسی میشود، اهمیت بیشتری دارد.
از سوی دیگر، کاهش فعالیت بنگاهها و تعویق پروژههای سرمایهگذاری میتواند فرصتهای شغلی جدید را محدود کند. بنابراین، هزینه اقتصادی جنگ تنها در صورتحساب دولتها و شرکتهای بزرگ ثبت نمیشود؛ بخشی از آن در قالب کاهش قدرت خرید، کند شدن ایجاد اشتغال و افت کیفیت خدمات اقتصادی به جامعه منتقل خواهد شد.
اقتصاد ایران در کجای این معادله قرار دارد؟
برای اقتصاد ایران، تحولات اخیر از چند جهت اهمیت دارد. موقعیت جغرافیایی کشور در مجاورت تنگه هرمز، وابستگی بخشی از فعالیتهای اقتصادی به تجارت انرژی و نقش مسیرهای منطقهای در حملونقل کالا باعث میشود تغییرات امنیتی و تجاری خلیج فارس بر محیط فعالیت بنگاههای ایرانی نیز اثرگذار باشد.
با این حال، نمیتوان از پیشبینی انقباض ۲٫۱ درصدی اقتصاد منطقه نتیجه گرفت که اقتصاد ایران نیز دقیقاً با همین میزان کاهش تولید مواجه خواهد شد. ارزیابی وضعیت ایران نیازمند بررسی جداگانه آمار تولید، صادرات، سرمایهگذاری، تورم و فعالیت بخشهای مختلف اقتصادی است.
مسئله مهمتر برای ایران، پیامدهای بلندمدت نااطمینانی اقتصادی است. در محیطی که آینده تجارت، هزینه حملونقل و امکان تأمین مالی پروژهها با ابهام روبهرو باشد، تصمیمگیری برای سرمایهگذاری دشوارتر میشود. این وضعیت میتواند حتی پس از کاهش تنشهای نظامی نیز بر رفتار فعالان اقتصادی تأثیر بگذارد.
از این منظر، مهمترین پرسش تنها میزان خسارت اقتصادی دوره جنگ نیست، بلکه سرعت بازسازی اعتماد، احیای زیرساختها و بازگشت سرمایهگذاری به فعالیتهای مولد خواهد بود.
پایان جنگ به معنای پایان بحران اقتصادی نیست
یکی از تفاوتهای اساسی میان خسارت کوتاهمدت و هزینه بلندمدت جنگ، اثر آن بر ظرفیت تولید آینده است.
کاهش صادرات یا تعطیلی موقت یک فعالیت اقتصادی ممکن است پس از برطرف شدن محدودیتها تا حدی جبران شود، اما تخریب زیرساختهای حیاتی، فرسودگی تجهیزات، خروج سرمایه و توقف طرحهای توسعهای میتواند پیامدهایی ماندگارتر داشته باشد.
برای مثال، بازگشت یک مسیر تجاری به شرایط عادی لزوماً به معنای بازگشت فوری تمام شرکتهای حملونقل، سرمایهگذاران و مشتریان سابق نیست. بنگاهها ممکن است در دوره بحران زنجیرههای تأمین خود را تغییر داده باشند و برای بازگشت به روابط تجاری پیشین به زمان و اطمینان بیشتری نیاز داشته باشند.
در همین حال، دولتهایی که برای مدیریت بحران از ذخایر مالی یا منابع بودجهای خود استفاده کردهاند، ممکن است پس از پایان درگیری نیز با محدودیت منابع برای سرمایهگذاری و بازسازی مواجه شوند.
بانک جهانی بازگشت تدریجی فعالیتهای تجاری و عادی شدن تولید انرژی را از عوامل احتمالی بهبود اقتصاد منطقه در سال ۲۰۲۷ میداند، اما این مسیر به فروکش کردن اختلالات و فراهم شدن شرایط احیای فعالیت اقتصادی وابسته است.
خاورمیانه پس از جنگ؛ بازسازی اقتصاد دشوارتر از بازگشت آرامش؟
گزارش جدید بانک جهانی نشان میدهد هزینه جنگ را نمیتوان تنها با تغییر قیمت نفت یا میزان کاهش تولید در یک سال سنجید. بحران اخیر مجموعهای از پیوندهای اقتصادی منطقه را تحت تأثیر قرار داده و همزمان تجارت، سرمایهگذاری، حملونقل و اعتماد فعالان اقتصادی را با چالش مواجه کرده است.
برای کشورهای صادرکننده نفت، تجربه اخیر نشان داده است که برخورداری از منابع بزرگ انرژی بدون دسترسی پایدار به مسیرهای صادراتی، تضمینی برای مصون ماندن از بحران نیست. برای اقتصادهای واردکننده انرژی نیز افزایش هزینههای تجارت و فشار بر قیمت کالاهای اساسی میتواند بخش مهمی از منافع رشد اقتصادی را تضعیف کند.
در نهایت، مهمترین چالش اقتصاد خاورمیانه پس از کاهش تنشها، صرفاً بازگرداندن تولید به سطح پیشین نخواهد بود. بازسازی زیرساختها، احیای سرمایهگذاری و بازگرداندن اطمینان به فعالیتهای اقتصادی تعیین میکند که منطقه با چه سرعتی میتواند از آثار جنگ فاصله بگیرد.
صورتحساب واقعی جنگ ممکن است سالها پس از پایان درگیریها همچنان در رشد اقتصادی، سرمایهگذاری و سطح رفاه مردم منطقه دیده شود.