چین بزرگترین خرید طلای ۳ سال اخیر را انجام داد / پس چرا قیمت طلا ریخت؟
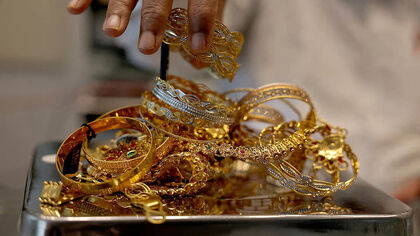
قیمت جهانی طلا دوباره تحت فشار قرار گرفته و در معاملات روز چهارشنبه تا محدوده ۴۱۰۰ دلار در هر اونس عقب نشسته است؛ اما درست زمانی که بخشی از بازار در حال فروش طلا بود، بانک مرکزی چین مسیر دیگری را انتخاب کرد: خرید حدود ۲۳ تن طلا در تنها یک ماه.
بانک مرکزی چین در سپتامبر حدود ۷۴۰ هزار اونس تروا، معادل تقریبی ۲۳ تن طلا به ذخایر رسمی خود اضافه کرد. این بزرگترین افزایش ماهانه ذخایر طلای چین در حدود سه سال اخیر محسوب میشود و خریدهای پکن را برای بیستوسومین ماه متوالی ادامه داده است.
این اتفاق در شرایطی رخ داده که خود قیمت طلا در سپتامبر کاهش قابل توجهی داشته و در روزهای اخیر نیز افزایش ارزش دلار و جهش بازده اوراق خزانه آمریکا فشار تازهای بر فلز زرد وارد کرده است.
همین تضاد حالا یک سؤال مهم برای بازار ایجاد کرده است: اگر طلا تحت فشار نرخ بهره قرار دارد، چرا بانکهای مرکزی همچنان در حال خرید آن هستند؟
چین در افت طلا خرید کرد
ذخایر رسمی طلای بانک مرکزی چین با خرید جدید به حدود ۷۷.۴۷ میلیون اونس رسیده است؛ رقمی که یک رکورد تازه برای ذخایر رسمی این کشور محسوب میشود.
نکته جالب اینجاست که با وجود افزایش مقدار طلای تحت مالکیت بانک مرکزی، ارزش دلاری ذخایر آن کاهش پیدا کرده است. علت ساده است: افت قیمت جهانی طلا بیشتر از اثری بوده که خرید طلای جدید بر ارزش کل ذخایر گذاشته است.
در نتیجه چین در عمل با شرایطی روبهرو شده که قیمت دارایی مورد نظرش کاهش یافته، اما به جای توقف خرید، مقدار بیشتری از آن را به ذخایر خود اضافه کرده است.
این رفتار نشان میدهد تصمیم بانک مرکزی چین را نمیتوان صرفاً با نوسان چندروزه یا حتی چندماهه قیمت طلا توضیح داد.
۲۳ ماه خرید بدون توقف
شاید مهمتر از خرید ۲۳ تنی سپتامبر، استمرار خرید چین باشد.
پکن اکنون ۲۳ ماه متوالی است که به ذخایر رسمی طلای خود اضافه میکند. یعنی خرید اخیر یک تصمیم ناگهانی در واکنش به افت قیمت نیست، بلکه بخشی از روندی است که تقریباً دو سال ادامه داشته است.
بانک مرکزی چین بهصورت رسمی توضیح دقیقی درباره هدف نهایی این خریدها ارائه نمیکند، اما افزایش سهم طلا در ذخایر بانکهای مرکزی طی سالهای اخیر در سطح جهانی به یک روند مشخص تبدیل شده است.
ریسکهای ژئوپلیتیک، افزایش بدهی دولتها و نگرانی برخی کشورها درباره نگهداری بیش از حد ذخایر در داراییهای یک ارز خاص باعث شده طلا دوباره نقش پررنگتری در ترکیب ذخایر رسمی پیدا کند.
در همین هفته نیز تعدادی از بانکداران مرکزی در نشست بازار طلای لندن تأکید کردند که حتی افزایش شدید بازده اوراق دولتی، جذابیت طلا بهعنوان یک دارایی ذخیره را از بین نبرده است.
طلا ۴۱۰۰ دلاری چرا در حال سقوط است؟
در کوتاهمدت اما داستان متفاوت است.
قیمت نقدی طلا روز چهارشنبه حدود ۱.۲ درصد کاهش یافت و به محدوده ۴۱۱۴ دلار در هر اونس رسید؛ پایینترین سطوح حدود دو ماه اخیر.
عامل اصلی این فشار از بازار اوراق آمریکا میآید. بازده اوراق خزانه در سطوح بسیار بالایی قرار گرفته و دلار نیز تقویت شده است.
طلا برخلاف اوراق قرضه سود دورهای پرداخت نمیکند. بنابراین وقتی سرمایهگذار میتواند از اوراق دولتی آمریکا بازده بالاتری دریافت کند، هزینه فرصت نگهداری طلا افزایش پیدا میکند.
از طرف دیگر بازار انتظار دارد سیاست پولی آمریکا برای مدت بیشتری انقباضی باقی بماند و حتی احتمال افزایش دوباره نرخ بهره در ماههای آینده مطرح شده است.
در نتیجه معاملهگران کوتاهمدت فعلاً بیشتر به فدرال رزرو و بازده اوراق نگاه میکنند تا به خرید بانکهای مرکزی.
پس چرا چین خلاف بازار حرکت میکند؟
اینجا تفاوت میان دو نوع خریدار مشخص میشود.
معاملهگر ممکن است به این فکر کند که قیمت طلا فردا یا ماه آینده کجا خواهد بود. اما بانک مرکزی معمولاً با افق بسیار بلندتری تصمیم میگیرد.
برای بانک مرکزی، طلا فقط یک دارایی با قیمت بالا یا پایین نیست. طلا بدهی هیچ دولت دیگری محسوب نمیشود، ریسک اعتباری ندارد و در شرایط بحران ژئوپلیتیک میتواند بخشی از ذخایر ارزی را از ریسکهای سیاسی جدا کند.
به همین دلیل افزایش نرخ بهره آمریکا ممکن است برای چند ماه فشار نزولی بر قیمت طلا ایجاد کند، اما لزوماً دلیلی نیست که یک بانک مرکزی استراتژی چندساله ذخایر خود را تغییر دهد.
رفتار چین دقیقاً همین تفاوت زمانی را نشان میدهد: بازار قیمت هفته آینده را معامله میکند، اما بانک مرکزی ترکیب ذخایر دهه آینده را میسازد.
سنگاپور و هنگکنگ هم برای طلا آماده میشوند
تحولات بازار فقط به خرید چین محدود نمیشود.
در آسیا همزمان رقابتی برای توسعه زیرساخت بازار طلا در جریان است. سنگاپور در حال گسترش خدمات نگهداری طلا برای بانکهای مرکزی خارجی و صندوقهای ثروت ملی است و زیرساخت تسویه معاملات طلای خارج از بورس خود را نیز توسعه میدهد.
هنگکنگ مسیر متفاوتی در پیش گرفته و ارتباط بازار طلای خود را با بورس طلای شانگهای افزایش داده است. هدف، ایجاد پیوند مستقیمتر میان بازار بینالمللی و تقاضای عظیم طلای فیزیکی در چین است.
لندن و نیویورک همچنان مراکز اصلی معاملات جهانی طلا هستند، اما رشد زیرساختهای آسیایی نشان میدهد بازار فیزیکی طلا در شرق در حال کسب اهمیت بیشتری است.
این تغییر شاید در قیمت یک روز طلا دیده نشود، اما در بلندمدت میتواند ساختار بازار را تغییر دهد.
معاملات طلا هم رکورد زد
نشانه دیگری نیز در بازار مشتقه دیده میشود.
حجم معاملات فلزات در CME در سهماهه سوم ۲۰۲۶ به رکورد تازهای رسیده است. متوسط معاملات روزانه مجموعه فلزات این بازار به حدود یک میلیون قرارداد رسیده و حجم معاملات قراردادهای کوچک طلا و نقره نیز رشد قابل توجهی داشته است.
البته افزایش حجم معاملات الزاماً نشانه صعود قیمت نیست. خریداران و فروشندگان هر دو در این عدد حضور دارند.
اما یک چیز را نشان میدهد: با وجود اصلاح قیمت، علاقه سرمایهگذاران به معامله، پوشش ریسک و موقعیتگیری در بازار طلا کاهش پیدا نکرده است.
آیا طلا جای دلار را میگیرد؟
این بحث با اظهارات اخیر نسیم طالب، نویسنده «قوی سیاه» و از شناختهشدهترین نظریهپردازان ریسک، دوباره داغ شده است.
طالب معتقد است طلا در عمل دوباره به یک دارایی ذخیره بسیار مهم در نظام پولی جهانی تبدیل شده و افزایش خرید بانکهای مرکزی را نشانهای از کاهش تمایل آنها به اتکای کامل به دلار میداند.
اما این ادعا به معنی کنار رفتن دلار از تجارت و نظام مالی جهان نیست. بخش بزرگی از معاملات، بدهیها و ذخایر بینالمللی همچنان بر پایه دلار انجام میشوند.
آنچه در حال تغییر است بیشتر ترکیب ذخایر است تا جایگزینی کامل یک ارز.
بانکهای مرکزی میتوانند همچنان دلار نگه دارند و همزمان سهم بیشتری از ذخایر خود را به طلا اختصاص دهند.
افت طلا پایان داستان است؟
افت اخیر طلا یک پیام روشن دارد: نرخ بهره و دلار هنوز میتوانند قیمت فلز زرد را در کوتاهمدت بهشدت جابهجا کنند.
اما رفتار بانکهای مرکزی پیام دیگری دارد.
در حالی که معاملهگران درباره نرخ بهره نشست بعدی فدرال رزرو بحث میکنند، چین برای بیستوسومین ماه متوالی طلا خریده، بانکهای مرکزی دیگر نیز تقاضای خود را در سطوحی بالاتر از سالهای قبل حفظ کردهاند و مراکز مالی آسیایی در حال ساخت زیرساخت تازه برای بازار طلا هستند.
بنابراین شاید سؤال مهم بعد از افت قیمت این نباشد که «چرا طلا امروز پایین آمد؟»
سؤال بزرگتر این است:
چرا خریدارانی که افق سرمایهگذاری آنها چند سال و چند دهه است، هنوز از این بازار بیرون نرفتهاند؟