اگر توافق شود، بهترین بازار برای سرمایه گذاری کدام است؟
اگر ایران و آمریکا به توافق برسند، دلار و طلا احتمالاً نخستین بازارهایی خواهند بود که واکنش نشان میدهند؛ اما شاید مهمترین اثر توافق جای دیگری باشد. آنچه میتواند معادله بازارهای ایران را تغییر دهد، نه فقط ورود ارز بیشتر، بلکه ارزانشدن «ریسک ایران» است.
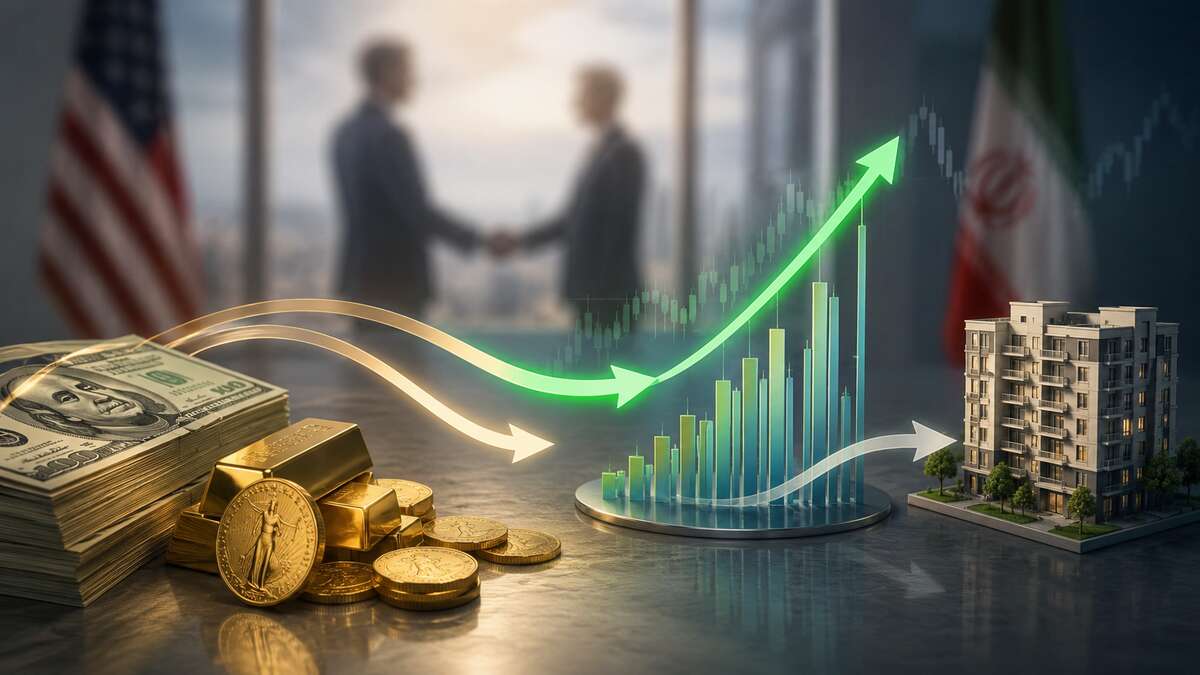
در اقتصاد ایران سالهاست بخشی از قیمت دلار، طلا، مسکن و حتی سهام نه از وضعیت امروز اقتصاد، بلکه از ترس فردا میآید. احتمال تحریم بیشتر، درگیری نظامی، محدودیت صادرات و دشوارتر شدن دسترسی به ارز، همگی قیمتی دارند که سرمایهگذار آن را روی داراییها میگذارد.
یک توافق معتبر میتواند بخشی از این قیمت را حذف کند. اما اثر آن بر همه بازارها یکسان نخواهد بود.
دلار؛ اولین واکنش، اما نه پایان داستان
بازار ارز احتمالاً سریعترین واکنش را خواهد داشت.
توافق میتواند همزمان تقاضای احتیاطی برای دلار را کاهش دهد و انتظار بازار از عرضه ارز را بالا ببرد. اگر چشمانداز صادرات نفت، دسترسی به منابع بلوکهشده و نقلوانتقال پول بهتر شود، نگهداری دلار با این امید که «فردا حتماً گرانتر است» جذابیت کمتری پیدا میکند.
بنابراین فشار نزولی بر دلار در روزهای نخست توافق دور از انتظار نیست.
اما اینجا باید میان ریسک سیاسی و تورم ساختاری تفاوت گذاشت. توافق میتواند اولی را بهشدت کاهش دهد؛ ولی کسری بودجه، رشد نقدینگی و تورم مزمن یکشبه ناپدید نمیشوند.
به همین دلیل توافق میتواند دلار را پایین بیاورد، اما برای ساختن یک ریال قدرتمند، سیاست خارجی بهتنهایی کافی نیست.
طلا؛ ضربه اصلی از داخل میآید
برای طلای داخلی، توافق احتمالاً خبر بدتری است.
قیمت طلا در ایران حاصل دو متغیر بزرگ است: اونس جهانی و دلار داخلی. توافق ایران و آمریکا شاید اثر محدودی بر روند بلندمدت اونس داشته باشد؛ زیرا قیمت جهانی طلا بیشتر به نرخ بهره آمریکا، بازده واقعی اوراق، دلار و تورم جهانی وابسته است.
اما ضلع داخلی ماجرا بسیار مهمتر است. افت نرخ ارز مستقیماً ارزش ریالی طلا را کاهش میدهد و در بازار سکه ممکن است کاهش حباب نیز به این فشار اضافه شود.
بنابراین حتی اگر اونس جهانی تغییر بزرگی نکند، طلای داخلی و بهخصوص سکه میتوانند از مهمترین بازندگان اولیه توافق باشند.
بورس؛ برندهای که همه سهمهایش برنده نیستند
اثر توافق بر بورس پیچیدهتر است.
مهمترین اتفاق برای بازار سهام میتواند کاهش صرف ریسک باشد. سرمایهگذاری که امروز برای خرید سهام ایرانی بازده بالایی مطالبه میکند، در یک محیط سیاسی باثباتتر ممکن است حاضر شود همان سود شرکت را با قیمت بالاتری بخرد. به زبان بازار، کاهش ریسک میتواند P/E قابلقبول بورس را افزایش دهد.
از طرف دیگر، کاهش هزینه مبادلات خارجی، آسانتر شدن صادرات و واردات، کاهش هزینه تأمین مالی و دسترسی بهتر به تجهیزات و مواد اولیه میتواند بر سود شرکتها اثر مثبت بگذارد.
اما توافق برای تمام بورس یک خبر یکسان نیست.
شرکتهای صادراتی که درآمدشان دلاری و بخش بزرگی از هزینههایشان ریالی است، ممکن است از افت نرخ ارز آسیب ببینند. در مقابل بانکها، خودروسازان، حملونقل، شرکتهای وارداتمحور و کسبوکارهایی که سالها هزینه تحریم پرداختهاند، میتوانند از برندگان اصلی باشند.
پس شاید دقیقتر باشد بگوییم: توافق میتواند برای بورس مثبت باشد، اما احتمالاً یک بازار کاملاً انتخابی خواهد ساخت.
مسکن؛ قیمتها دیرتر از انتظارات حرکت میکنند
مسکن برخلاف دلار و طلا در چند دقیقه قیمتگذاری نمیشود.
اگر توافق باعث افت انتظارات تورمی شود، تقاضای سرمایهای برای مسکن نیز میتواند کاهش پیدا کند. خریدارانی که ملک را صرفاً برای فرار از کاهش ارزش پول میخواستند، دیگر همان عجله گذشته را نخواهند داشت.
اما فروشندگان نیز معمولاً بهسادگی حاضر به کاهش قیمت نیستند.
بنابراین محتملترین واکنش اولیه نه سقوط شدید قیمت مسکن، بلکه توقف رشد قیمت، افزایش قدرت چانهزنی خریدار و احتمال تعدیل واقعی قیمتها در طول زمان است.
مسکن ممکن است چند ماه بدون کاهش شدید اسمی قیمت باقی بماند، در حالی که تورم آرامآرام قیمت واقعی آن را پایین میآورد.
یک برنده کمتر دیدهشده؛ اوراق و درآمد ثابت
اگر توافق بتواند انتظارات تورمی را پایین بیاورد، بازار بدهی نیز میتواند یکی از برندگان کمتر دیدهشده باشد.
کاهش انتظارات تورمی در نهایت میتواند بازده مورد انتظار سرمایهگذاران و نرخهای بهره را پایین بیاورد. در چنین شرایطی اوراقی که قبلاً با نرخهای بالاتر منتشر شدهاند ارزشمندتر میشوند و صندوقهای درآمد ثابت نیز میتوانند برای سرمایهگذارانی که هنوز حاضر به پذیرش ریسک بورس نیستند جذاب باقی بمانند.
این اثر البته کندتر از سقوط احتمالی دلار و طلا ظاهر میشود.
توافق واقعاً چه چیزی را ارزان میکند؟
مهمترین محصول یک توافق موفق شاید دلار ارزانتر یا نفت بیشتر نباشد.
توافق، ریسک را ارزان میکند
در اقتصادی که سرمایهگذار سالها برای احتمال تحریم، جنگ و بیثباتی حق بیمه پرداخته، کاهش این ریسک میتواند شیوه قیمتگذاری تقریباً تمام داراییها را تغییر دهد.
در نخستین واکنش، دلار و طلای داخلی احتمالاً زیر فشار قرار میگیرند. مسکن میتواند وارد دورهای از رکود قیمتی شود و بورس از کاهش ریسک سیاسی نیرو بگیرد.
اما مرحله دوم مهمتر است.
اگر توافق فقط فضای سیاسی را آرام کند ولی تورم، کسری بودجه و رشد نقدینگی دستنخورده باقی بماند، بخش مهمی از واکنش اولیه بازارها در نهایت تعدیل خواهد شد.
توافق میتواند قیمت ریسک ایران را پایین بیاورد؛ اما برای پایین نگه داشتن قیمت داراییها، اقتصاد ایران نیز باید تغییر کند.
این مطلب صرفاً تحلیلی از یک سناریوی فرضی است و به معنای توصیه برای خرید یا فروش هیچ دارایی نیست.