پتروشیمیهای ایران بعد از جنگ؛ تولید برگشت، اما پاشنهآشیل صنعت کجاست؟
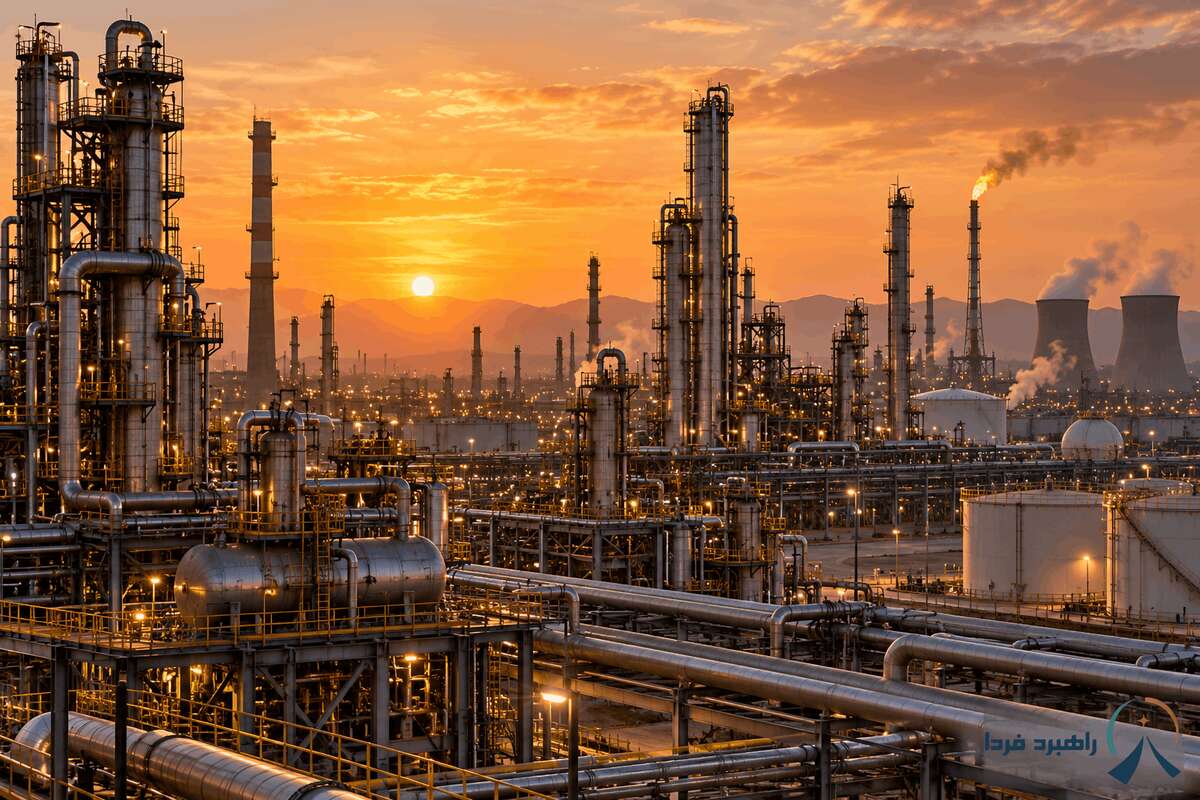
جنگ برای پتروشیمیهای ایران فقط به معنای چند هفته کاهش تولید نبود. اتفاق مهمتر جایی رخ داد که مشخص شد برای متوقف کردن بخش بزرگی از ظرفیت یک منطقه، لزوماً نیازی به آسیب مستقیم به تکتک مجتمعهای پتروشیمی نیست. کافی است برق، بخار، آب صنعتی و سایر سرویسهای جانبی از مدار خارج شوند تا مجموعهای از کارخانهها که کیلومترها سرمایهگذاری پشت آنها قرار دارد، ناچار به کاهش تولید یا توقف شوند.
آمارهای منتشرشده از عملکرد شرکتهای بزرگ پتروشیمی در ماههای ابتدایی سال این آسیبپذیری را بهوضوح نشان داد. تولید برخی از مهمترین مجتمعهای کشور برای مدتی بهشدت کاهش یافت و بعضی واحدها تقریباً از مدار خارج شدند. با این حال، طی ماههای بعد روند بازگشت آغاز شد؛ واحدهایی دوباره راه افتادند، ظرفیت شرکتهای یوتیلیتی به تدریج افزایش پیدا کرد و تولید در بخش مهمی از زنجیره از سر گرفته شد.
اما بازگشت خطوط تولید، مهمترین نتیجه این دوره نیست. جنگ یک واقعیت قدیمی را که در دوره عادی چندان دیده نمیشد، آشکار کرد: بخش بزرگی از صنعت پتروشیمی ایران در چند نقطه جغرافیایی متمرکز شده و تعداد محدودی زیرساخت مشترک، شریان حیاتی دهها میلیارد دلار سرمایهگذاری صنعتی هستند. حالا پرسش اصلی این نیست که پتروشیمیها دوباره تولید میکنند یا نه؛ مسئله این است که آیا معماری این صنعت بعد از جنگ تغییر خواهد کرد؟
کارخانهها سالم بودند، اما تولید متوقف شد
در بسیاری از واحدها مشکل از خود خط تولید آغاز نشد. آسیب به زیرساختهای مشترک تأمین برق، بخار، آب و سایر سرویسهای جانبی در عسلویه و ماهشهر کافی بود تا زنجیرهای از توقف تولید شکل بگیرد. مبین انرژی در عسلویه و فجر انرژی در ماهشهر دقیقاً در همین نقطه قرار دارند؛ شرکتهایی که محصول نهایی آنها شاید مانند متانول، اوره یا پلیمر در بازار دیده نشود، اما بدون خدمات آنها بخش بزرگی از صنایع مستقر در این مناطق امکان فعالیت عادی ندارد.
روند بازگشت مبین به مدار شاید بهترین تصویر از ابعاد این مسئله باشد. این مجموعه پس از توقف، ابتدا با بخش کوچکی از ظرفیت خود فعالیت را از سر گرفت و سپس طی ماههای بعد ظرفیت عملیاتی آن مرحله به مرحله افزایش یافت. همزمان با افزایش تولید یوتیلیتی، امکان راهاندازی دوباره بخشی از واحدهای وابسته نیز فراهم شد.
این تجربه یک نکته مهم برای صنعت و حتی سرمایهگذاران بازار سهام دارد. در ارزیابی ریسک یک پتروشیمی دیگر نمیتوان فقط به وضعیت خوراک، محصول و تجهیزات داخل مجتمع نگاه کرد. شرکتی ممکن است خط تولید سالم، بازار صادراتی مناسب و حاشیه سود قابل قبول داشته باشد، اما توقف یک تأمینکننده یوتیلیتی در منطقه بتواند کل معادله تولید آن را تغییر دهد.
به بیان دیگر، جنگ نشان داد بعضی از مهمترین شرکتهای صنعت پتروشیمی الزاماً آنهایی نیستند که بیشترین متانول، اوره یا آروماتیک را تولید میکنند؛ گاهی شرکتی که آب، برق و بخار آنها را تأمین میکند اهمیت بیشتری برای پایداری کل زنجیره دارد.
همه پتروشیمیها یک اندازه آسیب ندیدند
ماههای جنگ و دوره بازگشت پس از آن یک تفاوت دیگر را هم روشن کرد. موقعیت مجتمع، نوع خوراک، وابستگی به یوتیلیتی مشترک، امکان استفاده از ذخایر محصول و حتی ترکیب سبد تولید باعث شد اثر بحران برای شرکتها یکسان نباشد.
برخی مجتمعها پس از برطرف شدن محدودیتهای زیرساختی نسبتاً سریعتر توانستند به مدار برگردند. بوعلی سینا، برای نمونه، پس از یک وقفه حدود یکماهه فعالیت خود را با بخشی از ظرفیت از سر گرفت. در مقابل، مجتمعهایی که وابستگی بیشتری به زیرساختهای آسیبدیده داشتند یا خود تجهیزات جانبی آنها با مشکل روبهرو شده بود، مسیر دشوارتری برای بازگشت داشتند.
یکی از نکات جالب در صورتهای عملکرد این دوره نیز فاصله میان تولید و فروش بود. بعضی شرکتها در شرایطی که تولیدشان بهشدت کاهش پیدا کرده بود، توانستند بخشی از فروش خود را از محل موجودی انبار ادامه دهند. این موجودیها در هفتههای نخست مانند یک ضربهگیر عمل کردند و اجازه دادند صادرات و تعهدات فروش بلافاصله متناسب با افت تولید سقوط نکند.
اما موجودی انبار راهحل دائمی نیست. اگر توقف تولید طولانی شود، این سپر نیز بهتدریج از بین میرود. به همین دلیل سرعت راهاندازی دوباره خطوط تولید برای برخی شرکتها نه فقط یک مسئله عملیاتی، بلکه مستقیماً یک مسئله درآمدی و ارزی بود.
پس از تولید، گلوگاه بعدی صادرات است
راهاندازی کارخانه تنها نیمی از مسیر بازگشت است. پتروشیمی ایران صنعتی صادراتمحور است و بخش بزرگی از محصولات پایه مانند متانول، اوره و پلیاتیلن برای بازارهای خارجی تولید میشوند. بنابراین حتی اگر تولید به شرایط عادی بازگردد، اختلال در مسیرهای دریایی، افزایش هزینه بیمه، کرایه حمل و ریسک عبور کشتیها میتواند حاشیه سود صادرکنندگان را تحت فشار قرار دهد.
این موضوع بهویژه برای مجتمعهای جنوبی اهمیت دارد. مزیت تاریخی استقرار در کنار خلیج فارس، دسترسی همزمان به خوراک و مسیر صادراتی بوده است؛ اما جنگ نشان داد همان مزیت جغرافیایی در شرایط بحران میتواند به ریسک تبدیل شود. افزایش هزینه حمل یا محدود شدن تردد کشتیها ممکن است بخشی از مزیت خوراک ارزانتر ایران را در بازار جهانی از بین ببرد.
در چنین شرایطی، حجم تولید دیگر تنها معیار موفقیت نیست. حتی در هلدینگهای بزرگ نیز رویکرد تصمیمگیری به سمت اقتصادی بودن تولید هر محصول حرکت کرده است. اگر قیمت جهانی یک محصول پایین باشد، خوراک گران شود و هزینه صادرات بالا برود، تولید بیشتر الزاماً به معنای سود بیشتر نیست.
برندههای دوره بعد چه شرکتهایی هستند؟
بعد از جنگ، احتمالاً بازار پتروشیمی ایران بیش از گذشته میان شرکتها تفاوت خواهد گذاشت. مجتمعهایی که تنوع محصول بیشتری دارند، کمتر به یک خوراک خاص وابستهاند، زیرساخت مطمئنتری در اختیار دارند یا امکان تغییر ترکیب تولید بر اساس قیمتهای جهانی را دارند، در برابر شوکهای آینده انعطاف بیشتری خواهند داشت.
در مقابل، شرکتهایی که تنها یک محصول پایه را تولید میکنند و فروش آنها نیز به یک یا دو بازار صادراتی وابسته است، علاوه بر ریسک قیمت جهانی با ریسک لجستیک، خوراک و زیرساخت نیز مواجهاند. این تفاوت ممکن است در سالهای آینده حتی روی نحوه ارزشگذاری شرکتهای پتروشیمی در بورس اثر بگذارد.
برای سرمایهگذار نیز شاید دورهای که همه پتروشیمیها صرفاً با یک فرمول «دلار بالاتر مساوی سود بیشتر» تحلیل میشدند، بیش از گذشته زیر سؤال برود. نرخ ارز همچنان اهمیت زیادی دارد، اما در کنار آن باید دید شرکت چند روز واقعی تولید کرده، خوراکش از کجا میآید، به کدام یوتیلیتی وابسته است، محصولش را به چه بازاری میفروشد و هزینه رساندن آن محصول به خریدار چقدر شده است.
جنگ چه چیزی را برای پتروشیمی ایران تغییر داد؟
صنعت پتروشیمی ایران بعد از شوک جنگ توانست بخش مهمی از ظرفیت خود را دوباره به مدار بازگرداند و این اتفاق از توان فنی و عملیاتی مجموعههای صنعتی حکایت دارد. با این حال، بازسازی تجهیزات سادهتر از حل یک ضعف ساختاری است که طی چند دهه شکل گرفته است.
عسلویه و ماهشهر به دلیل دسترسی به خوراک، دریا و زیرساخت مشترک به قطبهای بزرگ پتروشیمی تبدیل شدند. همین تمرکز هزینه سرمایهگذاری و تولید را پایین آورد، اما اکنون سمت دیگر این مدل نیز دیده شده است: وقتی یک زیرساخت مشترک از مدار خارج میشود، چندین مجتمع به صورت همزمان تحت تأثیر قرار میگیرند.
بنابراین مهمترین پرونده پتروشیمی ایران در دوره پس از جنگ فقط جبران تولید از دسترفته نیست. مسئله بزرگتر ایجاد زیرساختهای پشتیبان، کاهش وابستگی به نقاط حیاتی واحد، افزایش امکان تأمین مستقل انرژی و بازطراحی مسیرهای صادراتی است.
کارخانهها میتوانند دوباره روشن شوند؛ همانطور که بسیاری از آنها روشن شدند. اما آنچه جنگ تغییر داده، نگاه به مفهوم «ریسک» در صنعت پتروشیمی ایران است. پیش از این، خوراک، نرخ ارز و قیمت جهانی سه متغیر اصلی این صنعت بودند. حالا متغیر چهارمی نیز با وزن بسیار بیشتری وارد محاسبات شده است: تابآوری زیرساخت.