سیاست تازه فدرال رزرو چه معنایی برای بازار طلا دارد؟
پیام جکسونهول برای بازار طلا؛ آیا روند صعودی اونس به پایان رسیده است؟
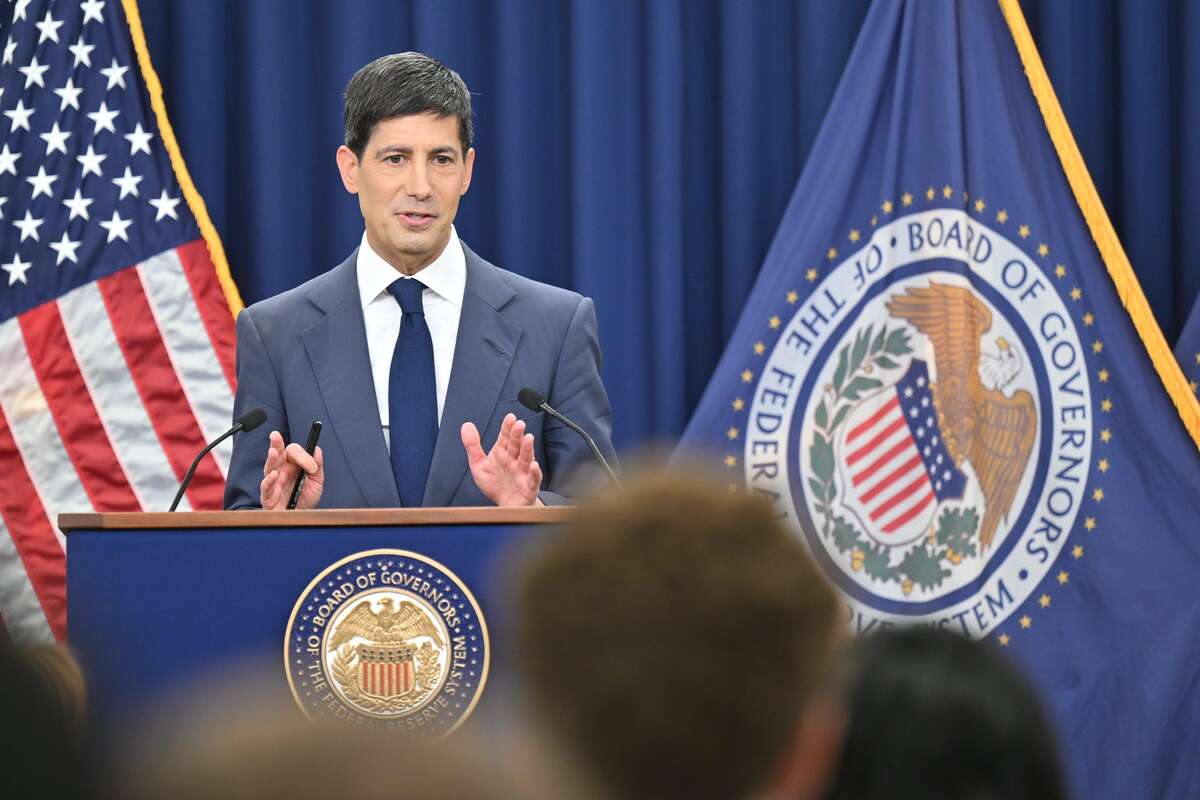
طلا در روزهای گذشته بار دیگر نشان داد که مسیر قیمت طلا، حتی در میانه یک روند صعودی قدرتمند، همچنان به تصمیمات فدرال رزرو وابستگی زیادی دارد. اونس جهانی طلا که در ابتدای هفته تا محدوده ۴۶۹۶ دلار پیش رفته بود، پس از سخنرانی کوین وارش در نشست جکسونهول با فشار فروش مواجه شد و قیمت طلا در مقطعی نزدیک به ۳ درصد کاهش یافت و تا حوالی ۴۵۶۷ دلار عقب نشست. همزمان با افت طلا، دلار آمریکا تقویت شد و انتظارات معاملهگران برای افزایش دوباره نرخ بهره بالا رفت؛ مجموعهای از اتفاقات که بار دیگر رابطه حساس میان بازار طلا، نرخ بهره و سیاست پولی آمریکا را به مرکز توجه سرمایهگذاران بازگرداند.
پیامی که بازار طلا انتظار شنیدنش را نداشت
سرمایهگذاران پیش از جکسونهول بیش از هر چیز به دنبال نشانههایی درباره مسیر بعدی نرخ بهره آمریکا بودند. بخشی از رشد اخیر طلا نیز بر این تصور استوار بود که چرخه سیاست پولی انقباضی فدرال رزرو به مراحل پایانی خود نزدیک شده و در ادامه شاید زمینه برای کاهش نرخ بهره فراهم شود. سخنان وارش اما این سناریو را حداقل برای مدتی زیر سؤال برد.
وارش تأکید کرد که هدف تورمی ۲ درصدی فدرال رزرو یک هدف قطعی و ثابت است و بانک مرکزی نمیتواند صرفاً منتظر بماند تا تورم بهطور طبیعی به این سطح بازگردد. از نگاه او، تورم همچنان بیش از اندازه بالاست و اگر شواهد قانعکنندهای از حرکت پایدار آن به سمت ۲ درصد دیده نشود، فدرال رزرو همچنان کار بیشتری برای انجام دادن خواهد داشت.
اعداد تورمی نیز فعلاً به سود طرفداران کاهش نرخ بهره نیستند. وارش در سخنرانی خود به فاصله قابل توجه تورم با هدف رسمی فدرال رزرو اشاره کرد؛ موضوعی که به بازار این پیام را داد که حتی پس از افزایشهای قبلی نرخ بهره، مبارزه بانک مرکزی آمریکا با تورم هنوز تمام نشده است.
 خبر مرتبط
قیمت طلا و سکه 8شهریور 1405 + جدول
قیمت طلا و سکه امروز یکشنبه ۸ شهریور ۱۴۰۵ در حالی آغاز شده که نرخهای داخلی بازار طلا و سکه افزایش یافتهاند؛ تنها استثنا انس جهانی طلاست که با کاهش جزئی همراه شده است.
احتمال افزایش نرخ بهره دوباره بالا رفت
واکنش بازار به این سخنان سریع بود. احتمال ضمنی افزایش نرخ بهره در نشست سپتامبر فدرال رزرو که پیش از سخنرانی وارش حدود ۳۴ درصد برآورد میشد، پس از جکسونهول به حدود ۵۶ درصد رسید. علاوه بر این، بازار احتمال افزایش نرخ بهره تا نشست دسامبر را نیز بسیار بالا ارزیابی کرد.
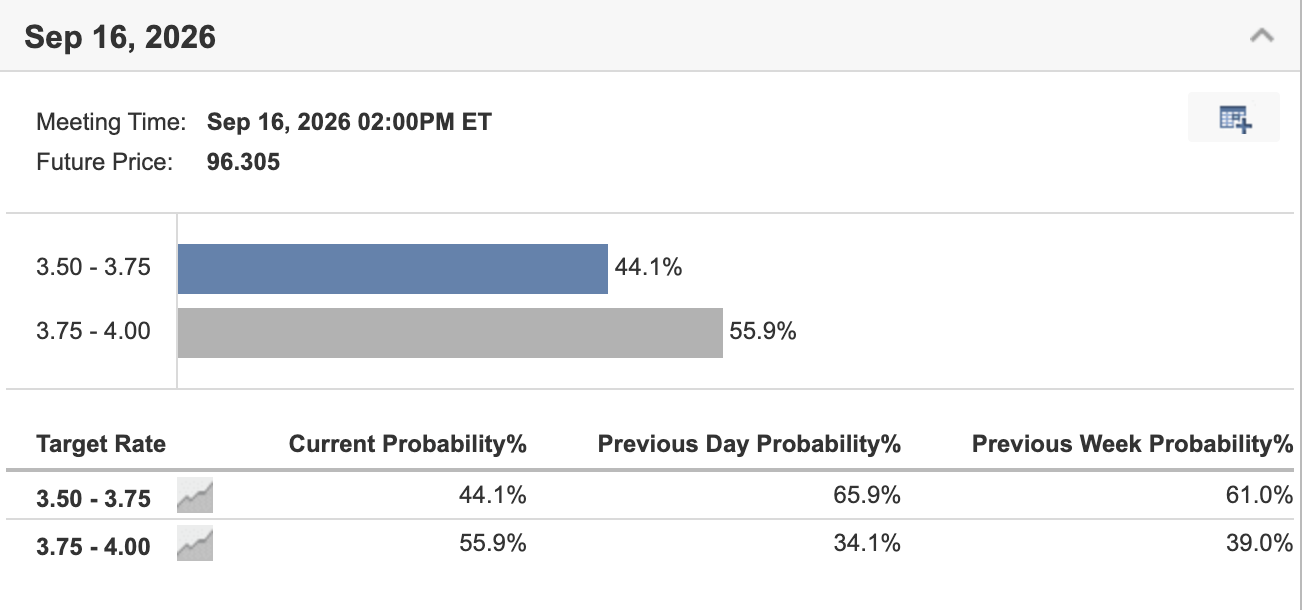
این تغییر انتظارات برای بازار طلا اهمیت زیادی دارد. طلا در سالهای اخیر نه فقط به خود تصمیمات فدرال رزرو، بلکه به تغییر انتظارات سرمایهگذاران درباره تصمیمات آینده بانک مرکزی واکنش نشان داده است. به همین دلیل حتی پیش از آنکه نرخ بهره واقعاً افزایش پیدا کند، بالا رفتن احتمال آن میتواند معاملهگران را به کاهش موقعیتهای خرید طلا وادار کند.
چرا نرخ بهره برای طلا تا این اندازه مهم است؟
برخلاف اوراق قرضه یا سپردههای بانکی، طلا سود دورهای ایجاد نمیکند. بنابراین هرچه بازده داراییهای کمریسک مانند اوراق خزانه آمریکا افزایش پیدا کند، هزینه فرصت نگهداری طلا نیز بیشتر میشود. سرمایهگذاری که میتواند با خرید اوراق خزانه بازده مشخص و نسبتاً مطمئنی دریافت کند، برای نگهداری دارایی بدون سودی مانند طلا به بازده قیمتی بیشتری نیاز خواهد داشت.
با این حال برای طلا صرفاً نرخ بهره اسمی اهمیت ندارد و متغیر مهمتر، نرخ بهره واقعی است؛ یعنی نرخ بهره پس از در نظر گرفتن تورم. اگر فدرال رزرو بتواند نرخها را در سطوح بالا نگه دارد و همزمان تورم را کاهش دهد، نرخ واقعی افزایش پیدا میکند. چنین شرایطی از منظر تاریخی یکی از مهمترین بادهای مخالف بازار طلا بوده است.
از همین رو، بزرگترین خطر سخنان وارش برای طلا لزوماً افزایش ۲۵ واحد پایهای نرخ بهره در یک جلسه نیست. خطر اصلی برای اونس آن است که بازار به این نتیجه برسد آمریکا وارد دورهای طولانیتر از نرخهای بهره واقعی بالا شده است؛ شرایطی که میتواند بخشی از جذابیت نگهداری طلا را کاهش دهد.
دلار؛ فشار دوم بر قیمت طلا
سیاست پولی سختگیرانهتر از مسیر دیگری نیز میتواند بر بازار طلا فشار وارد کند و آن تقویت دلار است. پس از سخنرانی جکسونهول، ارزش دلار آمریکا افزایش یافت؛ واکنشی طبیعی به افزایش احتمال بالاتر ماندن نرخهای بهره.
از آنجا که قیمت جهانی طلا بر حسب دلار تعیین میشود، تقویت پول آمریکا خرید طلا را برای سرمایهگذارانی که درآمد و سرمایه آنها به سایر ارزهاست گرانتر میکند. در نتیجه، ترکیب نرخ بهره بالاتر و دلار قویتر میتواند از دو سمت بر تقاضای طلا فشار وارد کند. نخست، هزینه فرصت نگهداری طلا افزایش پیدا میکند و دوم، خود طلا برای بخش قابل توجهی از خریداران جهانی گرانتر میشود.
چرا وارش هنوز از اقتصاد آمریکا نمیترسد؟
یکی دیگر از بخشهای مهم سخنرانی جکسونهول، ارزیابی نسبتاً مثبت وارش از وضعیت اقتصاد آمریکا بود. او به سرمایهگذاری شرکتها، سودآوری مناسب بنگاههای بزرگ، وضعیت مصرف خانوار و مقاومت بازار کار اشاره کرد و عملاً این پیام را فرستاد که اقتصاد آمریکا هنوز آنقدر ضعیف نشده است که فدرال رزرو مجبور باشد برای حمایت از رشد، سیاست پولی را بهسرعت انبساطی کند.
وارش همچنین معتقد است شرایط مالی آمریکا هنوز بهطور کامل محدودکننده نیست. بازار اعتبار همچنان فعال است، فاصله بازده اوراق شرکتی در سطوح پایینی قرار دارد و دسترسی به تامین مالی نسبتاً مناسب باقی مانده است. این وضعیت به فدرال رزرو اجازه میدهد مبارزه با تورم را با شدت بیشتری ادامه دهد، بدون آنکه فعلاً نگرانی فوری از رکود عمیق داشته باشد.
این مسئله برای طلا اهمیت زیادی دارد؛ زیرا اگر اقتصاد آمریکا با ضعف شدید مواجه شود، بازار معمولاً انتظار کاهش نرخ بهره را افزایش میدهد و چنین تغییری میتواند به سود طلا باشد. اما اقتصادی که همچنان مقاوم است، به فدرال رزرو فضای بیشتری برای حفظ نرخهای بالا میدهد.
آیا دوران طلایی طلا تمام شده است؟
با وجود واکنش منفی بازار به سخنان وارش، هنوز برای اعلام پایان روند صعودی طلا زود است. سیاست پولی آمریکا یکی از مهمترین عوامل تعیینکننده قیمت طلاست، اما تنها عامل موجود در این بازار نیست. طی سالهای اخیر مجموعهای از نیروهای ساختاری در بازار طلا تقویت شدهاند که بخشی از تقاضا را از چرخه سنتی نرخ بهره مستقل کردهاند.
یکی از مهمترین این عوامل، خرید بانکهای مرکزی است. بسیاری از بانکهای مرکزی جهان طی سالهای اخیر سهم طلا را در ذخایر خود افزایش دادهاند و انگیزه آنها الزاماً به تغییرات کوتاهمدت نرخ بهره آمریکا مربوط نیست. تنوعبخشی ذخایر ارزی، کاهش وابستگی به دلار، افزایش ریسکهای ژئوپلیتیک و نگرانی نسبت به بدهی دولتها از جمله دلایلی هستند که تقاضای رسمی برای طلا را تقویت کردهاند.
در کنار بانکهای مرکزی، ورود سرمایه به صندوقهای قابل معامله طلا نیز نشان میدهد که همچنان بخش مهمی از سرمایهگذاران، فلز زرد را بهعنوان بخشی از سبد بلندمدت خود حفظ کردهاند. بنابراین افزایش نرخ بهره ممکن است در کوتاهمدت فشار قابل توجهی بر قیمت طلا وارد کند، اما برای تغییر کامل روند بلندمدت بازار به عوامل بیشتری نیاز خواهد بود.
جنگ دو نیروی بزرگ در بازار طلا
مسیر آینده طلا اکنون بیش از گذشته به جدال دو نیروی قدرتمند وابسته شده است. در یک سمت فدرال رزروی قرار دارد که با سخنان وارش نشان داده در برابر تورم بالاتر از هدف ۲ درصد انعطاف زیادی نشان نخواهد داد. اگر دادههای تورمی در ماههای آینده همچنان بالا باقی بمانند و بازار افزایش بیشتری در نرخ بهره را قیمتگذاری کند، بازده واقعی اوراق و دلار میتوانند فشار بیشتری بر اونس وارد کنند.
در سمت دیگر، عواملی قرار دارند که طی سالهای اخیر پایههای تقاضای طلا را تقویت کردهاند؛ خرید بانکهای مرکزی، ریسکهای ژئوپلیتیک، بدهی سنگین دولتها، نگرانی نسبت به ارزش پولهای فیات و تلاش کشورها برای متنوعسازی ذخایر ارزی. این نیروها باعث شدهاند بازار طلای امروز با دورههای قبلی افزایش نرخ بهره تفاوتهایی داشته باشد.
به همین دلیل شاید مهمترین پیام جکسونهول برای بازار طلا این نباشد که روند صعودی اونس به پایان رسیده است. پیام اصلی این است که ادامه مسیر صعودی احتمالاً بسیار دشوارتر از گذشته خواهد بود. طلا تا همین اواخر از امید به نرمتر شدن سیاست پولی آمریکا حمایت میگرفت، اما کوین وارش بار دیگر یادآوری کرد که تا زمانی که تورم واقعاً مهار نشده باشد، افزایش دوباره هزینه پول همچنان روی میز خواهد بود.
برای بازاری که بخش قابل توجهی از ارزشگذاری آن به نرخهای واقعی، دلار و انتظارات سیاست پولی وابسته است، بازگشت فدرال رزرو سختگیرتر به مرکز معادلات ریسکی است که سرمایهگذاران طلا نمیتوانند آن را نادیده بگیرند.