بازنشستگان پولشان را کجا سرمایهگذاری کنند؟ ۴ انتخاب برای حفظ ارزش پول
برای یک بازنشسته، از دست دادن سرمایه بسیار پرهزینهتر از یک سرمایهگذار جوان است. درآمد ثابتتر شده، امکان جبران یک زیان بزرگ کمتر است و بخشی از پسانداز باید همیشه برای هزینههای زندگی، درمان و اتفاقات پیشبینینشده در دسترس باشد. به همین دلیل معمولاً اولین توصیه این است که بازنشستگان سراغ ریسک نروند؛ اما در اقتصاد امروز ایران، خودِ نگه داشتن پول هم میتواند یک ریسک بزرگ باشد.
تورم نقطهبهنقطه شهریور ۱۴۰۵ به ۸۹.۸ درصد رسیده و تورم سالانه نیز ۷۳.۶ درصد اعلام شده است. در چنین شرایطی، نگه داشتن بخش اصلی پسانداز در حساب یا سپرده بانکی اگر بازده آن بسیار پایینتر از تورم باشد، به معنی حفظ سرمایه نیست؛ عدد موجودی حساب شاید کم نشود، اما قدرت خرید آن ماهبهماه کاهش پیدا میکند.
به همین دلیل اولین اصل برای مدیریت پول بازنشستگی باید روشن باشد: بانک محل نگهداری پول روزمره است، نه محل نگهداری بخش اصلی ثروت در یک اقتصاد با تورم بسیار بالا. پول یک یا دو ماه هزینه زندگی میتواند برای دسترسی فوری در حساب باقی بماند، اما قرار دادن بخش عمده پسانداز چندساله در سپردهای که از تورم عقب میماند، عملاً پذیرفتن کاهش قدرت خرید است.
راه جایگزین، رفتن به سمت یک دارایی خاص نیست. نه تمام پول باید طلا شود، نه دلار، نه سهام و نه حتی صندوق درآمد ثابت. برای یک بازنشسته، راه منطقیتر ساختن یک پرتفوی متنوع است؛ سبدی که بخشی از آن نقدشوندگی ایجاد کند، بخشی تورم را پوشش دهد و بخش دیگری امکان رشد سرمایه را حفظ کند.
پول در بانک بماند؟ عدد حفظ میشود، قدرت خرید نه
مزیت بانک روشن است: نوسان قیمت ندارید و هر روز میدانید چه مقدار پول در حساب قرار دارد. همین ویژگی باعث میشود سپرده بانکی از نظر اسمی کمریسک به نظر برسد.
اما در شرایط تورمی باید میان دو نوع ریسک تفاوت گذاشت: ریسک نوسان و ریسک کاهش قدرت خرید.
ممکن است یک میلیارد تومان امروز در بانک بگذارید و یک سال بعد اصل یک میلیارد تومان همچنان در حساب شما باشد. از نظر اسمی سرمایه از بین نرفته است. اما اگر در همین مدت سطح عمومی قیمتها دهها درصد افزایش پیدا کرده باشد، با آن یک میلیارد تومان دیگر نمیتوان همان مقدار کالا، خدمات یا دارایی سال قبل را خرید.
برای یک بازنشسته این مسئله اهمیت بیشتری دارد، زیرا سرمایه قرار است بخشی از هزینه سالهای آینده زندگی را تأمین کند. هدف فقط این نیست که عدد موجودی حساب پایین نیاید؛ هدف اصلی این است که ارزش واقعی آن پول تا حد امکان حفظ شود.
به همین دلیل بانک در چنین سبدی باید بیشتر نقش حساب جاری و ذخیره کوتاهمدت را داشته باشد، نه هسته اصلی سرمایهگذاری.
پنج انتخاب برای پول بازنشستگی؛ هر کدام چه کاری انجام میدهند؟
پنج گزینه اصلی را میتوان کنار هم گذاشت: سپرده بانکی، صندوق درآمد ثابت، صندوق طلا، دارایی ارزی و سهام سودساز. هیچکدام به تنهایی پاسخ کامل نیستند؛ هر کدام یک وظیفه متفاوت دارند.
| سپرده بانکی | پول روزمره و دسترسی فوری | بسیار کم | عقب ماندن از تورم |
| صندوق درآمد ثابت | نقدینگی و درآمد نسبتاً پایدار | کم | پوشش ناقص تورم شدید |
| صندوق طلا | حفظ ارزش در برابر تورم | متوسط | نوسان کوتاهمدت |
| دلار و دارایی ارزی | پوشش کاهش ارزش ریال | متوسط | نوسان و هزینه معامله |
| سهام سودساز | رشد سرمایه و سود نقدی | متوسط تا زیاد | افتهای دورهای بازار |
نکته مهم همین جدول است. «کمریسک بودن» الزاماً به معنای نداشتن نوسان نیست. ممکن است بانک کمترین نوسان را داشته باشد، اما در دوره تورم شدید بیشترین خطر کاهش قدرت خرید را ایجاد کند.
۱۵ درصد درآمد ثابت؛ پولی که باید همیشه در دسترس باشد
برای یک بازنشسته نقدشوندگی حیاتی است. ممکن است هزینه درمان، تعمیر خانه، کمک به خانواده یا یک مخارج پیشبینینشده ناگهان ایجاد شود. بنابراین بخشی از سرمایه نباید وارد داراییهایی شود که ممکن است در زمان نیاز درگیر اصلاح قیمت باشند.
در یک سبد نمونه، میتوان حدود ۱۵ درصد سرمایه را در صندوقهای درآمد ثابت نگه داشت.
این بخش دو وظیفه دارد: نخست ایجاد یک بازده نسبتاً قابل پیشبینی و دوم فراهم کردن دسترسی سریع به نقدینگی. بررسی صندوقهای درآمد ثابت در مهر ۱۴۰۵ نشان میدهد پیشبینی بازده مؤثر سالانه بسیاری از آنها در محدوده میانی تا بالای ۳۰ درصد قرار دارد و میانگین پیشبینی برخی بررسیها حدود ۳۸.۷ درصد بوده است.
اما انتخاب صندوق فقط بر اساس بالاترین عدد سود اشتباه است. نقدشوندگی، حجم معاملات، سابقه صندوق، ترکیب داراییها و نحوه محاسبه سود نیز اهمیت دارند.
این ۱۵ درصد قرار نیست موتور اصلی رشد سرمایه باشد. وظیفه آن این است که وقتی بازار طلا یا سهام روز خوبی ندارد، مجبور نشوید برای پرداخت یک هزینه فوری دارایی خود را در زمان نامناسب بفروشید.
۳۵ درصد صندوق طلا؛ سپر اصلی در برابر تورم
بزرگترین بخش این پرتفوی نمونه میتواند ۳۵ درصد صندوق طلا باشد.
دلیل انتخاب طلا فقط سابقه رشد قیمت آن نیست. طلای ریالی در ایران از دو متغیر مهم تأثیر میگیرد: قیمت جهانی اونس و ارزش ریال در برابر ارزهای خارجی. بنابراین طلا میتواند هم از روندهای تورمی داخل اقتصاد ایران اثر بگیرد و هم از افزایش قیمت جهانی فلز زرد.
این دو موتور باعث میشوند طلا یکی از مهمترین داراییهای پوششدهنده تورم برای سرمایهگذار ایرانی باشد؛ هرچند هیچ تضمینی وجود ندارد که در تمام ماهها یا تمام سالها بازده مثبت ایجاد کند.
برای یک بازنشسته، صندوق طلای قابل معامله در بورس میتواند نسبت به نگهداری فیزیکی طلا مزیتهایی داشته باشد. دغدغه سرقت و نگهداری کاهش پیدا میکند، خرید و فروش سادهتر است و میتوان حتی بخش کوچکی از سرمایه را وارد یا خارج کرد.
اما اینجا یک قانون مهم وجود دارد: بعد از جهشهای شدید قیمت، تمام سهم ۳۵ درصدی را یکجا وارد نکنید.
اگر طلا بهتازگی یک سقف تاریخی را شکسته و طی مدت کوتاهی رشد سنگینی داشته است، ورود مرحلهای ریسک زمانبندی را کاهش میدهد. اینکه یک دارایی ضدتورمی است به این معنا نیست که خرید آن در هر قیمتی و در هر لحظه منطقی است.
۲۵ درصد دلار؛ پوشش مستقیم کاهش ارزش پول
حدود ۲۵ درصد سبد میتواند به دارایی ارزی اختصاص پیدا کند.
منطق این قسمت متفاوت از طلاست. اگر فشار تورمی و کاهش ارزش پول ملی ادامه پیدا کند، نگهداری بخشی از ثروت در یک دارایی ارزی میتواند از کاهش قدرت خرید سرمایه جلوگیری کند.
دلار همچنین نسبت به بسیاری از داراییهای واقعی نقدشوندگی بالایی دارد و برای بخش بزرگی از جامعه دارایی قابل فهمی است. البته خرید و نگهداری آن باید از مسیرهای قانونی انجام شود و مانند هر دارایی دیگری هزینه معامله و ریسک نوسان دارد.
داشتن همزمان طلا و دلار ممکن است در نگاه اول تکراری به نظر برسد، اما این دو کاملاً یکسان حرکت نمیکنند. طلا علاوه بر متغیرهای داخلی از قیمت جهانی اونس نیز اثر میگیرد، در حالی که دارایی ارزی بیشتر به شرایط پولی و اقتصادی داخلی و ارزش ریال حساس است.
همین تفاوت یکی از دلایل متنوعسازی است.
۲۵ درصد سهام؛ اما فقط شرکتهای سودساز
یکچهارم آخر این سبد میتواند در سهام شرکتهای سودساز قرار بگیرد.
 خبر مرتبط
۳ سهمی که میتوانند تا سال آینده دو برابر شوند؟ / بورس زیر ذرهبین
پیدا کردن سهمی که بتواند طی یک سال ۱۰۰ درصد بازدهی بدهد، در ظاهر شبیه پیدا کردن یک نماد کوچک و جا مانده از بازار است؛ اما واقعیت کمی متفاوت است. برای دو برابر شدن قیمت یک سهم، معمولاً باید اتفاقی در سودآوری شرکت رخ دهد که بازار هنوز تمام آن را در قیمت منعکس نکرده باشد؛ رشد تولید، جهش فروش، افزایش نرخ محصول یا تغییری که سود شرکت را وارد سطح تازهای کند.
هدف این بخش گرفتن ریسکهای عجیب برای چند برابر کردن پول نیست. برای سرمایه بازنشستگی، سهمی که فقط بر اساس شایعه، پروژه آینده یا داستان بازار رشد کرده انتخاب مناسبی نیست.
دو فیلتر باید قبل از هر چیز بررسی شوند.
اول، سودسازی باید واقعی و تکرارشونده باشد. شرکتی که فروش و سود عملیاتی آن در چند فصل متوالی رشد کرده، جریان فعالیت واقعی دارد و سود آن صرفاً نتیجه فروش یک دارایی یا درآمد اتفاقی نیست، کیفیت بالاتری دارد.
دوم، ترازنامه و جریان نقدی شرکت باید سالم باشد. بدهی سنگین، هزینه مالی بالا یا نیاز دائمی به تأمین سرمایه میتواند حتی یک شرکت ظاهراً سودساز را در دوره سخت اقتصادی آسیبپذیر کند.
برای یک بازنشسته، شرکتهایی که علاوه بر سودسازی پایدار، سابقه تقسیم سود نقدی مناسب دارند میتوانند جذابتر باشند؛ زیرا بخشی از بازده بدون نیاز به فروش سهم به سرمایهگذار برمیگردد.
و باز هم همان قانون طلا اینجا برقرار است: سهم خوب را هم نباید بعد از یک جهش سنگین صرفاً به دلیل شکستن سقف قیمت خرید. کیفیت شرکت و قیمت خرید هر دو مهماند.
یک سبد نمونه برای حفظ ارزش پول بازنشستگان
اگر مخارج جاری چند ماه آینده از قبل کنار گذاشته شده باشد، یک پرتفوی نمونه برای فردی که هدف اصلیاش حفظ قدرت خرید است میتواند چنین ساختاری داشته باشد:
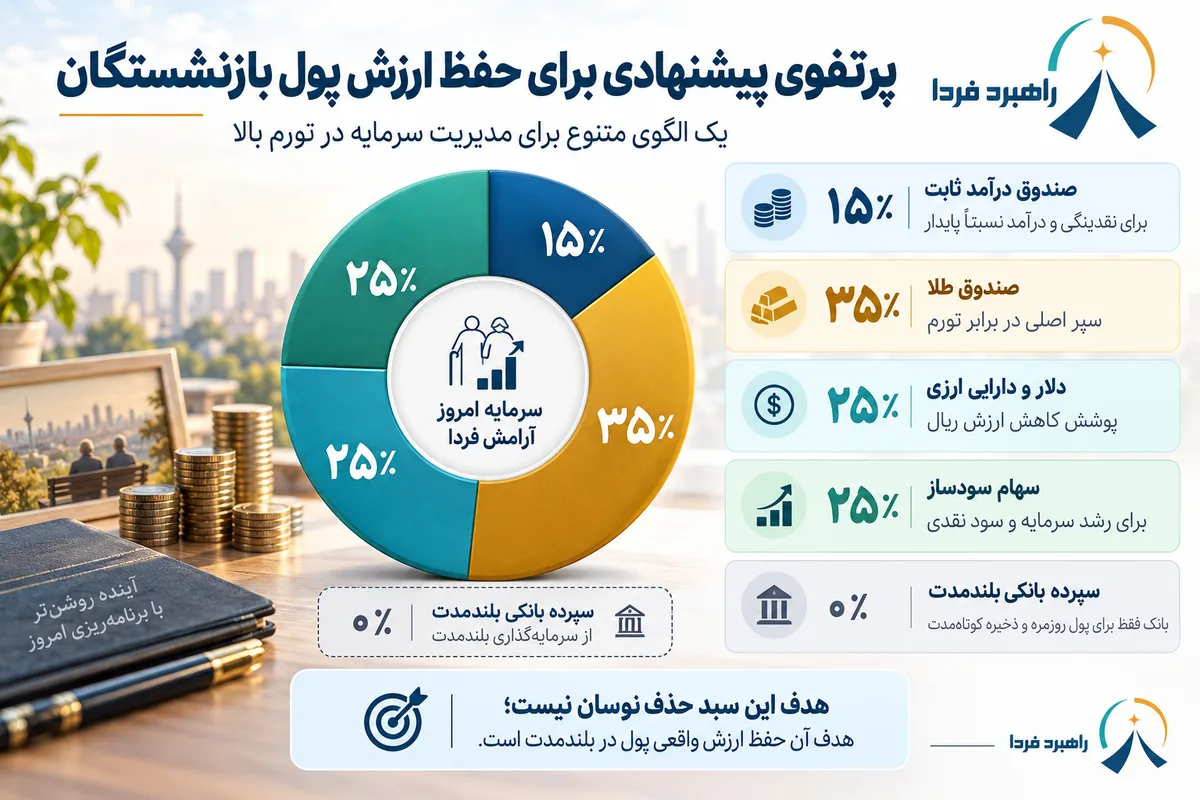
این صفر درصد به معنای خالی کردن حساب بانکی نیست. هزینه یک یا دو ماه زندگی و مبالغی که هر لحظه ممکن است لازم شوند باید در حساب قابل دسترس باقی بمانند. منظور این است که سرمایه بلندمدت بازنشسته صرفاً به دلیل عادت در بانک پارک نشود.
همچنین این ترکیب یک نسخه شخصی برای همه بازنشستگان نیست. فردی که هیچ درآمد دیگری ندارد و هر ماه باید از اصل سرمایه برداشت کند، سهم درآمد ثابت بیشتری نیاز دارد. در مقابل، کسی که مستمری کافی دارد و به اصل سرمایه دست نمیزند، میتواند تحمل نوسان بیشتری داشته باشد.
چرا نباید همه پول را روی یک دارایی گذاشت؟
دلیل اصلی متنوعسازی ساده است: هیچ داراییای در تمام دورهها برنده نیست.
ممکن است در یک سال طلا بهترین بازده را داشته باشد و سال بعد چند ماه اصلاح کند. بورس ممکن است برای مدتی از تورم عقب بماند و سپس در مدت کوتاهی بخش بزرگی از عقبماندگی را جبران کند. دارایی ارزی هم دورههای ثبات و جهش دارد. حتی صندوق درآمد ثابت که نوسان کمتری دارد، ممکن است از تورم عقب بماند.
اگر تمام سرمایه در یک بازار باشد، زندگی مالی فرد نیز به همان یک بازار وابسته میشود.
اما وقتی سرمایه میان چند دارایی با موتورهای متفاوت تقسیم میشود، افت یک بخش میتواند تا حدودی با عملکرد بخش دیگری جبران شود. درآمد ثابت نقدینگی فراهم میکند، طلا و دلار سپر تورمی هستند و سهام امکان مشارکت در رشد اسمی سود و دارایی شرکتها را ایجاد میکند.
تنوع قرار نیست حتماً بیشترین بازده ممکن را بسازد؛ قرار است احتمال یک اشتباه بزرگ و جبرانناپذیر را کاهش دهد.
این موضوع برای بازنشسته از هر سرمایهگذار دیگری مهمتر است.
سبد را بسازید و بعد فراموش نکنید
تقسیم پول در روز اول کافی نیست.
فرض کنید طلا طی چند ماه رشد زیادی کند. سهم ۳۵ درصدی آن ممکن است به ۴۵ یا ۵۰ درصد کل پرتفوی برسد. در این حالت ریسک سبد دیگر همان چیزی نیست که در ابتدا طراحی شده بود.
به همین دلیل هر چند ماه یک بار باید وزن داراییها بررسی شود. اگر یک بخش بیش از اندازه بزرگ شده، میتوان مقداری از سود آن را به بخشهایی منتقل کرد که عقب ماندهاند.
این همان بازتنظیم پرتفوی است و جلوی یک رفتار رایج را میگیرد: خرید داراییای که تازه گران شده و فروش داراییای که هنوز حرکت نکرده است.
بهخصوص در اقتصاد تورمی، تعقیب کردن بازار خطرناک است. هر بار که طلا، دلار یا بورس سقف تازهای میشکند، این الزاماً به معنی آن نیست که همان روز زمان مناسبی برای ورود با تمام سرمایه است.
بازنشستگان بالاخره پولشان را کجا بگذارند؟
در اقتصاد با تورم نزدیک ۹۰ درصد، بزرگترین اشتباه میتواند این باشد که تمام پسانداز سالهای کاری صرفاً در یک حساب بانکی باقی بماند و صاحب پول تصور کند چون عدد حساب کاهش پیدا نکرده، سرمایهاش حفظ شده است.
ریسک واقعی برای یک بازنشسته فقط سقوط بورس یا اصلاح طلا نیست. آب شدن آرام قدرت خرید نیز یک ریسک است؛ شاید حتی خطرناکتر، چون روی صورتحساب بانکی دیده نمیشود.
یک سبد متنوع شامل درآمد ثابت برای نقدینگی، طلا برای پوشش تورم داخلی و جهانی، دلار برای حفاظت در برابر کاهش ارزش پول و سهام شرکتهای سودساز برای مشارکت در رشد اقتصاد میتواند این ریسک را میان چند دارایی تقسیم کند.
در نمونهای که بررسی کردیم، ۱۵ درصد درآمد ثابت، ۳۵ درصد صندوق طلا، ۲۵ درصد دارایی ارزی و ۲۵ درصد سهام سودساز یک سبد با هدف حفظ ارزش سرمایه میسازد.
این سبد بدون نوسان نیست. حتی ممکن است در بعضی ماهها ارزش آن کاهش پیدا کند. اما تفاوت مهم اینجاست که هدف آن حذف همه نوسانات نیست؛ هدف این است که پسانداز یک عمر، در اقتصادی با تورم بسیار بالا فقط به دلیل ماندن در بانک آرامآرام قدرت خرید خود را از دست ندهد.