رهن بدهیم یا اجاره؟
رهن بدهیم یا اجاره؟ این سؤال در اقتصاد امروز ایران دیگر فقط درباره انتخاب نوع قرارداد خانه نیست. وقتی تورم نقطهبهنقطه به نزدیکی ۹۰ درصد رسیده و قیمت داراییها با سرعت بالایی تغییر میکند، چندصد میلیون یا چند میلیارد تومان پول رهن عملاً بخشی از سرمایه خانوار است؛ سرمایهای که یا برای یک سال در اختیار صاحبخانه قرار میگیرد یا میتواند در یک سبد سرمایهگذاری باقی بماند.
عرف رایج بازار اجاره این است که به ازای هر ۱۰۰ میلیون تومان کاهش رهن، حدود ۳ میلیون تومان به اجاره ماهانه اضافه شود. یعنی اگر مستأجر ۱۰۰ میلیون تومان را به صاحبخانه بدهد، در طول یک سال حدود ۳۶ میلیون تومان اجاره کمتری پرداخت میکند. به زبان مالی، بازده ضمنی رهن تقریباً ۳۶ درصد در سال است.
اما درست همینجا مسئله اصلی آغاز میشود. تورم نقطهبهنقطه شهریور امسال ۸۹.۸ درصد و تورم سالانه ۷۳.۶ درصد اعلام شده است. یعنی فردی که یک میلیارد تومان را بهعنوان رهن در اختیار صاحبخانه قرار میدهد، یک سال بعد همان یک میلیارد تومان اسمی را پس میگیرد؛ در اقتصادی که سطح عمومی قیمتها در این فاصله با سرعت بسیار بیشتری رشد کرده است.
از طرف دیگر، حتی بازده برخی صندوقهای درآمد ثابت در ماههای اخیر به محدودهای نزدیک ۴۰ درصد رسیده است. بنابراین برای مستأجری که توان مدیریت پول خود را دارد، این سؤال جدی مطرح میشود: چرا سرمایه را با بازده ضمنی ۳۶ درصد قفل کنیم، وقتی میتوان آن را نزد خود نگه داشت، برایش جریان درآمد ساخت و همزمان بخشی از آن را در داراییهای ضدتورمی قرار داد؟
رهن کامل یعنی یک میلیارد تومان سرمایه قفلشده
فرض کنیم برای یک خانه دو پیشنهاد وجود دارد: یک میلیارد تومان رهن کامل، یا بدون رهن و ماهانه ۳۰ میلیون تومان اجاره.
بر اساس همان عرف سهدرصدی بازار، این دو قرارداد تقریباً معادل یکدیگرند. ۳۰ میلیون تومان اجاره در ۱۲ ماه برابر با ۳۶۰ میلیون تومان میشود؛ یعنی صاحبخانه در مقابل یک میلیارد تومان ودیعه، عملاً سالانه ۳۶ درصد از هزینه اجاره شما کم میکند.
| انتخاب | مبلغ رهن | اجاره سالانه | بازده ضمنی رهن |
|---|---|---|---|
| رهن کامل | ۱ میلیارد تومان | صفر | حدود ۳۶٪ |
| اجاره کامل | صفر | ۳۶۰ میلیون تومان | سرمایه نزد مستأجر میماند |
اگر اقتصاد تورم پایینی داشت و ابزار سرمایهگذاری کمریسک فقط ۱۵ یا ۲۰ درصد بازده میداد، رهن کامل میتوانست گزینه جذابی باشد. اما در شرایط فعلی معادله تغییر کرده است.
مسئله فقط این نیست که با یک میلیارد تومان میتوان سود گرفت. مهمتر این است که در پایان سال، مستأجری که رهن کامل داده همچنان همان یک میلیارد تومان را دارد؛ در حالی که قیمت بسیاری از کالاها و داراییها نسبت به یک سال قبل افزایش بسیار بیشتری داشتهاند.
به این ترتیب مستأجر در ظاهر سرمایهاش را از دست نداده، اما ممکن است قدرت خرید آن بهشدت کاهش یافته باشد.
چرا صندوق درآمد ثابت معادله رهن و اجاره را عوض کرده است؟
صندوقهای درآمد ثابت در ماههای اخیر به یکی از مهمترین بخشهای این محاسبه تبدیل شدهاند. میانگین پیشبینی بازده مؤثر برخی صندوقها برای مهر در محدوده ۳۸ تا ۳۹ درصد قرار داشته و بعضی صندوقها ارقامی نزدیک ۴۰ درصد را اعلام کردهاند.
این یعنی حتی بخش کمریسک یک سبد سرمایهگذاری میتواند بازدهی نزدیک یا بالاتر از بازده ضمنی رهن ایجاد کند.
اگر فردی یک میلیارد تومان سرمایه داشته باشد و بتواند آن را در ابزاری با بازده سالانه نزدیک ۴۰ درصد قرار دهد، بازده اسمی سالانه سرمایه به حدود ۴۰۰ میلیون تومان میرسد. در مثال قبلی، هزینه اجاره سالانه ۳۶۰ میلیون تومان بود.
البته نرخ مؤثر سالانه با جریان نقدی ماهانه یکسان نیست و باید صندوقی انتخاب شود که نقدشوندگی و نحوه پرداخت سود آن با هزینه اجاره هماهنگ باشد. اما اصل اقتصادی ماجرا روشن است: وقتی بخش کمریسک بازار میتواند تقریباً به اندازه هزینه تبدیل رهن به اجاره بازده بسازد، قفلکردن تمام سرمایه نزد صاحبخانه جذابیت سابق را ندارد.
مهمتر اینکه لازم نیست همه سرمایه در درآمد ثابت باقی بماند.
پول رهن را نباید یکجا طلا یا سهام کرد
اینجا دومین اشتباه ممکن است اتفاق بیفتد. اینکه بگوییم رهن کامل منطقی نیست، به این معنی نیست که یک میلیارد تومان را از صاحبخانه پس بگیریم و فردای آن روز تمام پول را طلا، سهام یا یک دارایی پرریسک بخریم.
اجاره یک هزینه قطعی است. بازار هیچ تعهدی ندارد که درست در روز پرداخت اجاره در سود باشد.
طلا میتواند چند ماه اصلاح کند. بورس ممکن است وارد دوره نزولی شود. داراییهای ارزی نیز نوسان دارند. اگر تمام پول در یک دارایی پرریسک قرار گرفته باشد، ممکن است فرد مجبور شود برای پرداخت اجاره دقیقاً در زمانی داراییاش را بفروشد که بازار در کف موقت قرار دارد.
به همین دلیل پول رهن اگر آزاد شد، باید پرتفوی شود؛ نه اینکه تبدیل به یک شرطبندی بزرگ روی یک بازار شود.
بخش اصلی سبد باید جریان نقدی قابل اتکایی تولید کند و بخش دیگر وظیفه حفظ ارزش سرمایه در برابر تورم را برعهده بگیرد.
پرتفوی پول رهن چه شکلی میتواند باشد؟
یک الگوی محافظهکارانه میتواند بخش عمده سرمایه را در صندوقهای درآمد ثابت نگه دارد تا جریان درآمد مورد نیاز برای اجاره ایجاد شود و بخش کوچکتری را به داراییهایی اختصاص دهد که در برابر تورم نقش پوششدهنده دارند.
برای مثال، منطق یک سبد میتواند چنین باشد:
۷۰ تا ۸۰ درصد درآمد ثابت: بخش اصلی برای ایجاد جریان نقدی و پرداخت اجاره.
۱۵ تا ۲۰ درصد طلا: برای حفظ ارزش سرمایه در برابر تورم، رشد اونس و تغییرات متغیرهای داخلی.
۵ تا ۱۰ درصد دارایی ارزی یا ابزارهای مرتبط: برای تنوعبخشی به سبد و کاهش وابستگی کل سرمایه به ریال.
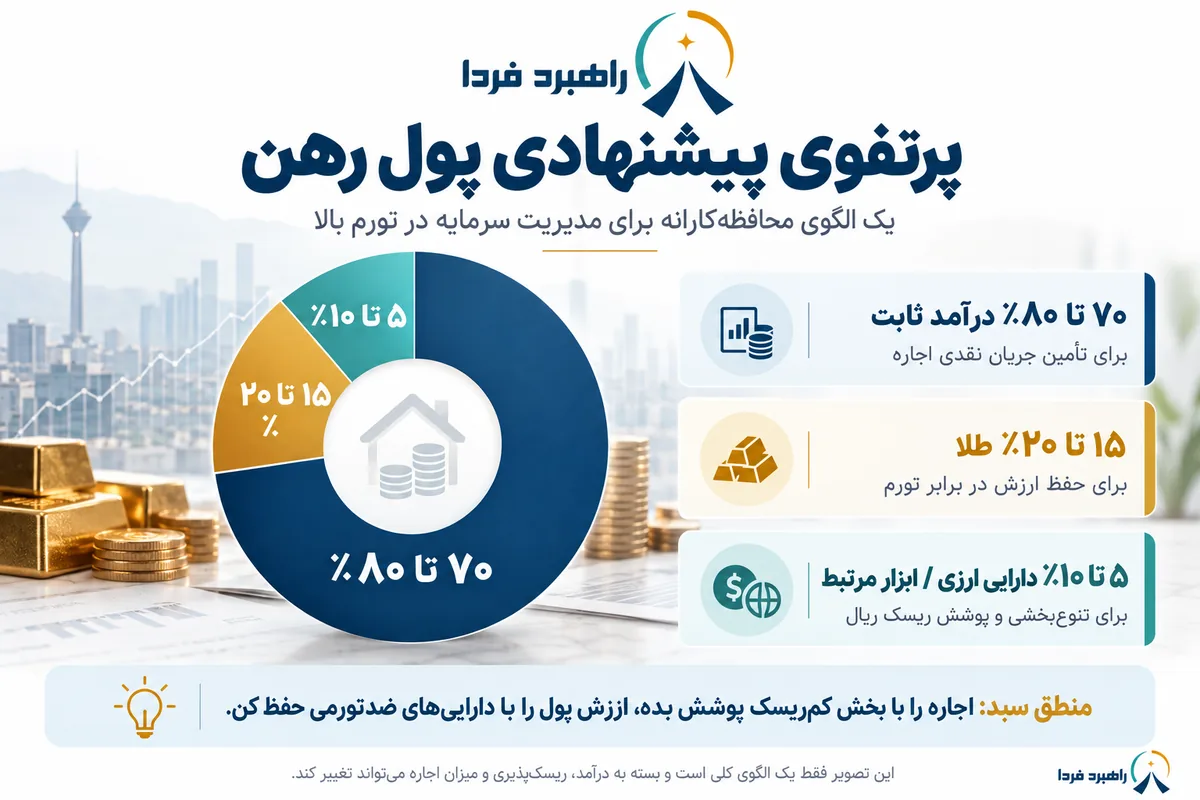
این درصدها نسخه ثابت برای همه نیستند؛ کسی که درآمد ماهانه بالایی دارد میتواند سهم درآمد ثابت را کمتر کند و فردی که اجاره بخش بزرگی از درآمدش را میبلعد باید سهم داراییهای کمریسک را بالاتر ببرد.
نکته اصلی، تفکیک دو وظیفه است: درآمد ثابت باید اجاره را تأمین کند؛ طلا و داراییهای ضدتورمی باید از اصل سرمایه محافظت کنند.
تورم ۹۰ درصدی چرا پول رهن را خطرناکتر کرده است؟
نکتهای که در بحث رهن معمولاً دیده نمیشود، افت ارزش واقعی خود ودیعه است.
اگر یک میلیارد تومان ابتدای قرارداد به صاحبخانه بدهید و یک سال بعد همان یک میلیارد تومان را پس بگیرید، از نظر اسمی هیچ پولی از دست ندادهاید.
اما اگر قیمت کالاها و خدمات در همان فاصله نزدیک ۹۰ درصد افزایش پیدا کرده باشد، قدرت خرید یک میلیارد تومان ابتدای قرارداد و انتهای قرارداد یکسان نیست.
همین مسئله تفاوت میان «حفظ اصل پول» و «حفظ ارزش پول» است.
رهن اصل عدد را حفظ میکند؛ اما لزوماً ارزش اقتصادی آن را حفظ نمیکند.
در مقابل، هدف از نگهداری بخشی از سرمایه در طلا یا داراییهای مشابه این است که در صورت ادامه تورم، بخشی از کاهش قدرت خرید پول جبران شود.
به همین دلیل در دورههای تورمی شدید، نقدشوندگی و امکان جابهجایی سرمایه خود یک دارایی محسوب میشود.
اشتباه بزرگ؛ خرید بعد از شکستن سقفهای قیمتی
یک خطر دیگر هم وجود دارد. ممکن است مستأجر به این نتیجه برسد که پول رهن را سرمایهگذاری کند، اما درست زمانی وارد بازار شود که یک دارایی بعد از یک جهش بزرگ در سقف تاریخی قرار گرفته است.
اگر طلا در مدت کوتاهی رشد شدیدی داشته یا بورس پس از یک موج صعودی سریع به سقف تازهای رسیده، خرید یکجای تمام پول رهن میتواند همان مزیتی را که از آزادکردن سرمایه به دست آمده از بین ببرد.
پول رهن سرمایهای نیست که بتوان با آن ریسک نامحدود کرد.
برای بخشهای پرنوسان سبد، ورود مرحلهای منطقیتر است. یعنی سرمایه در چند مرحله وارد شود تا اگر قیمت بعد از شکست سقف اصلاح کرد، تمام پول در بالاترین قیمت خریداری نشده باشد.
به همین دلیل دو قاعده باید کنار هم قرار بگیرند:
پول را بیدلیل نزد صاحبخانه قفل نکنید؛ اما پول آزادشده را هم یکجا وارد بازاری که تازه جهش کرده نکنید.
رهن بدهیم یا اجاره؟ جواب در اقتصاد امروز متفاوت شده است
اگر هر ۱۰۰ میلیون تومان رهن حدود سه میلیون تومان از اجاره ماهانه کم کند، بازده ضمنی رهن حدود ۳۶ درصد است.
در مقابل، تورم سالانه اکنون بسیار بالاتر از این عدد قرار دارد، بعضی صندوقهای درآمد ثابت به بازده مؤثر نزدیک ۴۰ درصد رسیدهاند و داراییهایی مانند طلا نیز در سبد سرمایهگذاری نقش حفظ ارزش در برابر تورم را دارند.
با این شرایط، رهن کامل و قفل کردن تمام سرمایه برای یک سال بهسختی میتواند بهترین استفاده از پول باشد.
برای بسیاری از مستأجران، گزینه منطقیتر این است که فقط حداقل ودیعه لازم برای گرفتن خانه را پرداخت کنند، بخش بیشتری از سرمایه را نزد خود نگه دارند و آن را میان داراییهای کمریسک و ضدتورمی تقسیم کنند.
بخش کمریسک سبد میتواند تمام یا بخش بزرگی از اجاره ماهانه را تأمین کند و بخش طلا و داراییهای مشابه نیز تلاش کند اصل سرمایه را از تورم عقب نگه ندارد.
در چنین شرایطی مستأجر نهتنها سرمایهاش را یک سال در اختیار شخص دیگری قرار نداده، بلکه نقدشوندگی خود را حفظ کرده و همچنان امکان استفاده از فرصتهای سرمایهگذاری آینده را دارد.
پس اگر سؤال این باشد که «رهن بدهیم یا اجاره؟»، در اقتصادی با تورم نزدیک ۹۰ درصد و بازده نزدیک ۴۰ درصدی برخی ابزارهای کمریسک، پاسخ میتواند بسیار متفاوت از چند سال قبل باشد:
تا جای ممکن پول را قفل نکنید؛ اجاره بدهید و اجازه دهید سرمایهتان برای شما کار کند.