جنگ پنهان قدرتهای جهان بر سر هوش مصنوعی؛ سلاحی که دیگر نرمافزار نیست!
از نبرد تراشهای آمریکا و چین تا IPO دوتریلیوندلاری آنتروپیک و ترس از حملات سایبری به شبکه برق؛ گزارشی که نشان میدهد هوش مصنوعی چگونه بهسلاح، پول و انرژی گره خورده است.
سال ۲۰۲۶؛ هوش مصنوعی از نرمافزار به زیرساخت رسید
در سالهای نخست رونق هوش مصنوعی مولد، بخش بزرگی از توجه سرمایهگذاران به مدلهای زبانی و شرکتهایی معطوف بود که محصولاتی مانند ChatGPT و Claude را توسعه میدادند. اما با افزایش استفاده واقعی از این مدلها، مسئله دیگری آرامآرام به مرکز توجه آمده است: برای اجرای همه این مدلها به چه میزان پردازنده، دیتاسنتر و برق نیاز خواهد بود؟
آخرین برآورد Gartner نشان میدهد هزینه جهانی مرتبط با هوش مصنوعی در سال ۲۰۲۶ به حدود ۲.۵۹ تریلیون دلار میرسد؛ رقمی که نسبت به سال قبل حدود ۴۷ درصد افزایش دارد. از این مقدار حدود ۱.۴۳ تریلیون دلار مربوط به زیرساخت هوش مصنوعی است؛ یعنی بیش از نیمی از کل هزینهها مستقیماً صرف سرورها، تراشهها، شبکه و زیرساخت محاسباتی خواهد شد.
نکته مهمتر اینکه همین برآورد نیز نسبت به ابتدای سال افزایش پیدا کرده است. Gartner در ژانویه هزینه هوش مصنوعی در سال ۲۰۲۶ را ۲.۵۲ تریلیون دلار پیشبینی کرده بود، اما تنها چند ماه بعد این رقم را به ۲.۵۹ تریلیون دلار افزایش داد؛ نشانهای از اینکه حتی سرعت رشد این صنعت نیز در حال فراتر رفتن از برآوردهای اولیه است.
۷.۶ تریلیون دلار برای ساخت ماشین هوش مصنوعی
گلدمن ساکس تصویر حتی بزرگتری ارائه میدهد. مدل پایه این بانک نشان میدهد هزینه سرمایهای مرتبط با هوش مصنوعی در سال جاری میتواند حدود ۷۶۵ میلیارد دلار باشد و تا سال ۲۰۳۱ به حدود ۱.۶ تریلیون دلار در سال برسد.
مجموع سرمایهگذاری مورد نیاز در پردازندهها، دیتاسنترها و تأمین برق در فاصله سالهای ۲۰۲۶ تا ۲۰۳۱ نیز در سناریوی پایه گلدمن ساکس حدود ۷.۶ تریلیون دلار برآورد شده است. این اعداد البته پیشبینی قطعی نیستند و خود گلدمن تأکید میکند که نتیجه به عواملی مانند عمر مفید تراشهها، هزینه احداث دیتاسنتر و گلوگاههای فیزیکی وابسته است؛ اما بزرگی ارقام نشان میدهد AI دیگر صرفاً یک بازار نرمافزاری نیست.
به بیان ساده، هر مدل قدرتمند هوش مصنوعی پشت صفحه نمایش کاربر به مجموعه عظیمی از GPUها، سرورها، تجهیزات شبکه، خنککننده، ساختمان و در نهایت برق نیاز دارد. بخش فیزیکی این صنعت اکنون به اندازه خود مدلها اهمیت پیدا کرده است.
دیتاسنترها در آستانه دو برابر شدن
این تغییر را میتوان در بازار دیتاسنترها به وضوح دید. شرکت خدمات املاک و زیرساخت JLL برآورد میکند ظرفیت جهانی دیتاسنترها از حدود ۱۰۳ گیگاوات به نزدیک ۲۰۰ گیگاوات تا سال ۲۰۳۰ برسد؛ تقریباً دو برابر شدن ظرفیت در کمتر از پنج سال.
برای ایجاد حدود ۱۰۰ گیگاوات ظرفیت جدید، JLL مجموع سرمایهگذاری مورد نیاز را تا ۳ تریلیون دلار برآورد کرده است. تنها ارزش ایجادشده در داراییهای فیزیکی دیتاسنترها حدود ۱.۲ تریلیون دلار خواهد بود و شرکتهایی که این مراکز را تجهیز میکنند نیز میتوانند یک تا دو تریلیون دلار دیگر برای پردازنده، شبکه و تجهیزات فناوری هزینه کنند.
جالبتر اینکه JLL انتظار دارد تا سال ۲۰۳۰ حدود نیمی از ظرفیت دیتاسنترهای جهان در اختیار بارهای کاری مرتبط با هوش مصنوعی قرار گیرد. بنابراین تقاضا دیگر تنها از آموزش مدلهای غولپیکر نمیآید؛ با گسترش استفاده از AI در شرکتها، مرحله استنتاج یا inference به موتور بعدی رشد مصرف محاسباتی تبدیل خواهد شد.
گلوگاه بعدی نه تراشه، بلکه برق است
تا چند سال قبل مهمترین محدودیت توسعه هوش مصنوعی کمبود GPUهای پیشرفته بود. امروز تراشه همچنان حیاتی است، اما یک محدودیت بنیادیتر ظاهر شده: برق.
آژانس بینالمللی انرژی برآورد کرده سرمایهگذاری جهانی در تأمین و زیرساخت برق در سال ۲۰۲۶ به نزدیک ۱.۶ تریلیون دلار میرسد. از این میزان، سرمایهگذاری در شبکههای برق به تنهایی به حدود ۵۵۰ میلیارد دلار خواهد رسید؛ نزدیک به ۲۰ درصد بیشتر از سال گذشته. IEA همچنین رشد دیتاسنترها و هوش مصنوعی را یکی از عوامل مهم افزایش سرمایهگذاری برقی، خصوصاً در آمریکا، میداند.
مشکل اینجاست که ساخت مدل نرمافزاری را میتوان در چند ماه انجام داد، اما نیروگاه، پست برق و خطوط انتقال با چنین سرعتی ساخته نمیشوند. مایکروسافت نیز در گزارشهای رسمی خود اذعان کرده تقاضا برای Azure همچنان از ظرفیت موجود بیشتر است و شرکت انتظار دارد دستکم در سراسر سال ۲۰۲۶ با محدودیت ظرفیت روبهرو باشد. خود شرکت صراحتاً دسترسی به انرژی و ظرفیت شبکه را یکی از مهمترین ریسکهای توسعه دیتاسنترهایش معرفی کرده است.
در نتیجه معادله جدید AI کمی عجیب شده است: ممکن است یک شرکت پول، مشتری و حتی GPU داشته باشد، اما نتواند برق کافی برای روشن کردن آنها پیدا کند.
جنگ آمریکا و چین؛ نبرد بر سر قدرت محاسباتی
در کنار سرمایه، رقابت ژئوپلیتیک نیز به بخش جداییناپذیر صنعت تبدیل شده است. دولت آمریکا در ۱۳ ژانویه ۲۰۲۶ سیاست صدور مجوز برای تراشههای پیشرفتهای مانند H200 انویدیا و MI325X شرکت AMD به چین را تغییر داد و بررسی درخواستها را تحت شرایط امنیتی مشخص بهصورت موردی امکانپذیر کرد.
این تغییر به معنای پایان جنگ تراشه نیست. واشنگتن همچنان تلاش میکند دسترسی چین به پیشرفتهترین ظرفیت محاسباتی را کنترل کند، در حالی که پکن سرمایهگذاری گستردهای برای ایجاد زنجیره تأمین مستقل انجام میدهد.
بنابراین رقابت AI اکنون همزمان در چند سطح جریان دارد. در سطح مدلها، OpenAI، Anthropic، Google DeepMind و xAI با شرکتهایی مانند DeepSeek، Qwen و سایر آزمایشگاههای چینی رقابت میکنند؛ در سطح سختافزار نیز انویدیا و اکوسیستم تولید پیشرفته TSMC در برابر تلاش چین برای توسعه تراشههای بومی قرار گرفتهاند.
در چنین فضایی، «قدرت محاسباتی» عملاً به یک دارایی استراتژیک تبدیل شده؛ چیزی شبیه انرژی یا ظرفیت صنعتی در دورههای قبلی رقابت قدرتهای بزرگ.
Anthropic؛ وقتی یک آزمایشگاه AI به مرز یک تریلیون دلار میرسد
شاید هیچ شرکتی به اندازه Anthropic سرعت تغییر اقتصاد هوش مصنوعی را نشان ندهد. این شرکت در ماه مه ۲۰۲۶ در دور Series H حدود ۶۵ میلیارد دلار سرمایه جذب کرد و با ارزشگذاری پس از سرمایهگذاری ۹۶۵ میلیارد دلار به یکی از ارزشمندترین شرکتهای خصوصی جهان تبدیل شد. این دور توسط Altimeter Capital، Dragoneer، Greenoaks و Sequoia Capital رهبری شد.
تنها چند روز بعد، در اول ژوئن، Anthropic رسماً اعلام کرد پیشنویس محرمانه فرم S-1 را برای عرضه اولیه سهام به کمیسیون بورس و اوراق بهادار آمریکا ارائه کرده است. با این حال شرکت هنوز تعداد سهام، قیمت عرضه و ارزشگذاری نهایی IPO را اعلام نکرده و عرضه نیز به شرایط بازار و تکمیل بررسی SEC وابسته است.
رشد کسبوکار شرکت نیز به اندازه ارزشگذاری آن خیرهکننده بوده است. Anthropic هنگام جذب سرمایه در ماه مه اعلام کرد نرخ درآمد سالانهشده آن از ۴۷ میلیارد دلار عبور کرده؛ رویترز بعداً گزارش داد این رقم در پایان ژوئیه به بیش از ۶۵ میلیارد دلار رسیده است. این عدد درآمد واقعی یک سال کامل نیست، بلکه annualized run rate است؛ یعنی درآمد فعلی شرکت اگر در همان سطح ادامه پیدا کند چه مقدار درآمد سالانه ایجاد خواهد کرد.
آیا Anthropic میتواند با ارزش ۲ تریلیون دلار وارد بورس شود؟
اینجاست که ابعاد داستان از یک شرکت فناوری فراتر میرود. نیویورکتایمز گزارش داده Anthropic در مسیر عرضهای قرار دارد که ممکن است ارزش شرکت را تا حدود ۲ تریلیون دلار برساند. اگر چنین سناریویی محقق شود، این شرکت میتواند یکی از بزرگترین ورودهای تاریخ به بازار سهام از نظر ارزشگذاری باشد.
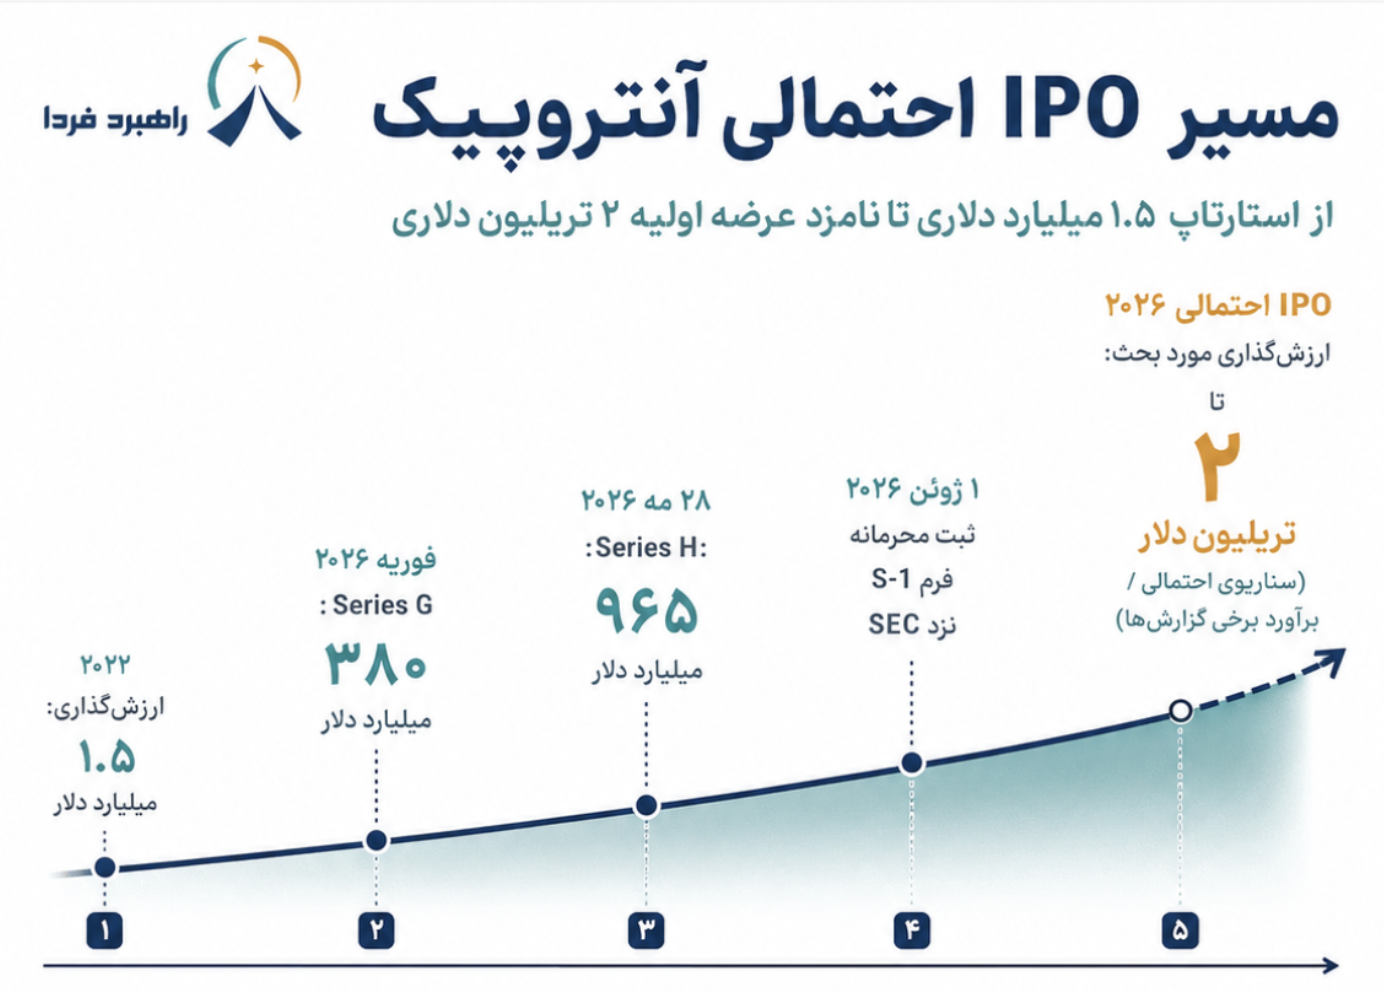
اما این ارزشگذاری بدون ریسک نیست. رویترز گزارش داده بخشی از استدلال سرمایهگذاران برای ارزشگذاری بسیار بالای Anthropic بر پیشبینی درآمد ۱۹۰ تا ۲۰۰ میلیارد دلاری در سال ۲۰۲۸ استوار است. به عبارت دیگر بخش زیادی از ارزشی که امروز بازار خصوصی برای این شرکت قائل است، نه به سود فعلی، بلکه به انتظار رشد بسیار شدید آینده وابسته است.
همین مسئله میتواند IPO این شرکت را به یکی از مهمترین آزمونهای بازار هوش مصنوعی تبدیل کند. برای نخستین بار بازار عمومی میتواند جزئیات مالی یکی از بزرگترین آزمایشگاههای هوش مصنوعی جهان را بررسی کند و ببیند آیا رشد درآمد میتواند هزینه عظیم محاسبات و سرمایهگذاری در زیرساخت را توجیه کند یا نه.
مسابقه AI یک روی تاریک هم دارد
هرچه زیرساخت هوش مصنوعی بزرگتر و حیاتیتر میشود، ارزش آن به عنوان هدف حملات سایبری نیز افزایش مییابد. موضوع تنها سوءاستفاده از ChatGPT یا تولید یک ایمیل فیشینگ نیست؛ خود دیتاسنترها، سیستمهای مدیریت زیرساخت، مدلها و شبکههای محاسباتی اکنون بخشی از سطح حمله محسوب میشوند.
Flashpoint در گزارش میاندورهای ۲۰۲۶ اعلام کرده در شش ماه نخست سال بیش از ۲۲ میلیون پست مرتبط با استفاده مجرمانه از هوش مصنوعی را در منابع زیرزمینی رصد کرده است. این شرکت همچنین میگوید مهاجمان به طور فزایندهای از مدلهای تغییریافته و ابزارهای خودکار برای ساخت بدافزار، شناسایی هدف و توسعه حملات استفاده میکنند.
در سال ۲۰۲۵ نیز Flashpoint بیش از ۱.۵ میلیارد اشاره به AI در اجتماعات غیرقانونی آنلاین رصد کرده بود. این تغییر نشان میدهد همان فناوری که بهرهوری شرکتها را افزایش میدهد، میتواند هزینه اجرای حمله را نیز برای مهاجمان پایین بیاورد.
برندگان واقعی موج بعدی هوش مصنوعی چه کسانی هستند؟
در سالهای ابتدایی تب AI، سادهترین پاسخ به این سؤال شرکتهایی مانند انویدیا، OpenAI یا Anthropic بود. اما هرچه صنعت بزرگتر میشود، زنجیره برندگان نیز گستردهتر خواهد شد.
برای ساخت یک دیتاسنتر AI تنها GPU کافی نیست. این مراکز به ترانسفورماتور، تجهیزات انتقال برق، ژنراتور، سیستم ذخیره انرژی، خنککننده مایع، کابل، تجهیزات شبکه، زمین و ساختمان نیاز دارند. رویترز نیز اخیراً گزارش داده موج سرمایهگذاری دیتاسنترها اکنون شرکتهای تولیدکننده تجهیزات برق و خنککننده در آسیا و سایر مناطق را به یکی از برندگان جدید رونق AI تبدیل کرده است.
به همین دلیل شاید مرحله دوم سرمایهگذاری در هوش مصنوعی با مرحله اول تفاوت اساسی داشته باشد. در مرحله اول سرمایهگذاران بیشتر به دنبال این بودند که چه کسی بهترین مدل را میسازد؛ اما در مرحله بعد سؤال میتواند این باشد که چه کسی زیرساخت لازم برای اجرای میلیونها مدل و میلیاردها درخواست را تأمین میکند؟
جنگ اصلی هوش مصنوعی تازه شروع شده است
سال ۲۰۲۶ نشان داده که هوش مصنوعی بیش از آنکه صرفاً یک انقلاب نرمافزاری باشد، در حال تبدیل شدن به یک پروژه عظیم صنعتی است. طبق برآوردهای موجود، طی سالهای آینده تریلیونها دلار سرمایه باید وارد تراشه، دیتاسنتر و شبکه برق شود تا انتظارات فعلی درباره رشد AI امکان تحقق پیدا کند.
اما همین موضوع بزرگترین ریسک این چرخه نیز هست. اگر تقاضای واقعی و درآمد حاصل از هوش مصنوعی نتواند بازده مورد انتظار این سرمایهگذاری عظیم را ایجاد کند، بازار با حجم بزرگی از ظرفیت و سرمایهگذاری مواجه خواهد شد که بازده آن کمتر از انتظار است. در مقابل، اگر کاربردهای AI همانطور که شرکتهای بزرگ انتظار دارند گسترش پیدا کند، آنچه اکنون ساخته میشود میتواند زیرساخت یکی از بزرگترین تغییرات اقتصادی چند دهه اخیر باشد.
به همین دلیل نبرد اصلی هوش مصنوعی دیگر فقط میان Claude و ChatGPT یا میان مدلهای آمریکایی و چینی نیست. جنگ واقعی بر سر برق، تراشه، دیتاسنتر، سرمایه و امنیتی است که این فناوری را در مقیاس جهانی زنده نگه میدارد.