مذاکره پشت پرده آغاز شده است؟ / آینده جنگ با نفت ۱۰۰ دلاری به کدام سمت میرود؟
قیمت نفت برنت بار دیگر از مرز ۱۰۰ دلار عبور کرده و در معاملات پنجشنبه حتی به محدوده ۱۰۷ دلار رسیده است. همزمان تردد کشتیها از تنگه هرمز بهشدت پایین آمده و این آبراه بار دیگر به مهمترین نقطه فشار در جنگ تبدیل شده است. اما سؤال اصلی دیگر این نیست که «آیا ایران میتواند هرمز را ببندد؟»؛ مسئله مهمتر این است که ایران تا چه اندازه میتواند از ناامنی کنترلشده در هرمز به عنوان اهرم فشار استفاده کند و این بازی در نهایت جنگ را به کدام سمت خواهد برد. دادههای رهگیری کشتیها نشان میدهد روز چهارشنبه تنها هفت شناور از تنگه عبور کردهاند؛ رقمی بسیار پایینتر از شرایط عادی.
اهمیت هرمز را بیش از هر چیز اعداد نشان میدهند. پیش از آغاز جنگ، حدود ۲۰ میلیون بشکه نفت خام و فرآورده نفتی در روز از این مسیر عبور میکرد؛ چیزی در حدود یکپنجم مصرف نفت جهان. آژانس بینالمللی انرژی نیز اختلال فعلی در عرضه را یکی از بزرگترین شوکهای تاریخ بازار نفت ارزیابی کرده است. مسیرهای جایگزین وجود دارند، اما ظرفیت آنها بهاندازهای نیست که بتوانند کل نفتی را که پیش از جنگ از هرمز عبور میکرد جابهجا کنند.
همین نقطه، مهمترین بخش «کارت هرمز» برای ایران است. برای اثرگذاری بر بازار جهانی لزوماً نیازی به بستن کامل تنگه نیست. کافی است عبور کشتیها پرریسک شود، شرکتهای بیمه نرخهای خود را بالا ببرند، برخی مالکان کشتی از ورود به منطقه خودداری کنند و زمان و هزینه حمل افزایش یابد. نتیجه تقریباً همان چیزی است که امروز در بازار دیده میشود: کاهش عرضه مؤثر، افزایش هزینه حمل و بالا رفتن پرمیوم ریسک روی نفت.
کارت هرمز؛ کلید روشن و خاموش نیست، ولوم فشار است
شاید مهمترین اشتباه در تحلیل تنگه هرمز این باشد که تصور کنیم ایران تنها دو انتخاب دارد: «تنگه کاملاً باز» یا «تنگه کاملاً بسته». در واقع، برای ایران احتمالاً سناریوی سوم بسیار باارزشتر است: عبور محدود، کنترلشده و همراه با سطح متغیری از نااطمینانی.
بستن کامل و طولانی هرمز هزینه بسیار سنگینی برای همه دارد و ایران نیز از تبعات آن مصون نیست. صادرات نفت ایران، روابط اقتصادی با شرکای آسیایی و تجارت کشورهای همسایه همگی تحت تأثیر قرار میگیرند. از سوی دیگر، هرچه اختلال طولانیتر شود، کشورهای مصرفکننده انگیزه بیشتری برای استفاده از ذخایر، پیدا کردن مسیرهای جایگزین و توسعه زیرساختهای دورزننده هرمز پیدا میکنند.
به همین دلیل قدرت واقعی کارت هرمز در بسته نگه داشتن دائمی آن نیست؛ در توانایی کم و زیاد کردن فشار است.
اتفاقاً مذاکرات ایران و عمان نیز نشانهای از همین منطق است. تهران و مسقط در ماه اوت درباره ایجاد یک کریدور موقت کشتیرانی در تنگه هرمز و حتی سازوکاری برای مدیریت آینده تردد دریایی مذاکره کردهاند. یعنی در کنار میدان نظامی، یک مسیر دیپلماتیک کاملاً مشخص برای تبدیل «امنیت هرمز» به بخشی از معامله سیاسی نیز وجود دارد.
نفت ۱۰۰ دلاری چه چیزی را در جنگ تغییر میدهد؟
عبور برنت از ۱۰۰ دلار فقط یک اتفاق در بازار کالا نیست. هرچه نفت بالاتر برود، هزینه ادامه جنگ از منطقه خلیج فارس خارج میشود و وارد اقتصاد کشورهای دیگر میشود.
نفت گرانتر یعنی سوخت، حملونقل، محصولات پتروشیمی و بخشی از هزینه تولید در جهان افزایش پیدا میکند. مطالعات بانک جهانی نشان میدهد شوک مثبت ۱۰ درصدی قیمت نفت در گذشته بهطور متوسط ظرف یک سال حدود ۰.۳۵ واحد درصد به تورم جهانی اضافه کرده است. به همین دلیل عبور پایدار نفت از ۱۰۰ دلار میتواند دوباره مسئله تورم را برای بانکهای مرکزی بزرگ جدی کند.
این دقیقاً جایی است که هرمز از یک ابزار صرفاً نظامی به یک ابزار سیاسی تبدیل میشود. تا زمانی که هزینه جنگ عمدتاً بر دو طرف درگیر تحمیل شود، انگیزه قدرتهای دیگر برای ورود جدی به پرونده محدودتر است. اما وقتی نفت ۱۰۰ یا ۱۱۰ دلاری به اقتصاد چین، هند، اروپا و سایر واردکنندگان انرژی فشار وارد کند، تعداد کشورهایی که خواهان پایان سریعتر بحران هستند افزایش پیدا میکند.
در این معنا، نفت گران میتواند قدرت چانهزنی ایران را بالا ببرد؛ نه لزوماً به این دلیل که ایران نفت بیشتری میفروشد، بلکه به این دلیل که هزینه ادامه بحران را برای بازیگران خارج از جنگ بالا میبرد.
اما نفت گران یک شمشیر دو لبه است
این بخش تحلیل را نباید نادیده گرفت. اگر اختلال در بازار نفت برای مدت طولانی ادامه پیدا کند، همان فشار میتواند علیه ایران نیز عمل کند.
عربستان بخشی از نفت خود را از طریق خط لوله شرق به غرب به بندر ینبع منتقل کرده و امارات نیز مسیر صادراتی به فجیره دارد. این مسیرها جایگزین کامل هرمز نیستند، اما بخشی از فشار را کاهش میدهند. دادههای فنی نشان میدهد ظرفیت خطوط فعلی برای دور زدن هرمز تنها بخشی از حجم معمول عبوری از تنگه را پوشش میدهد؛ با این حال هر ماهی که بحران ادامه پیدا کند، بازار فرصت بیشتری برای سازگار شدن پیدا میکند.
اتفاق مشابهی اکنون در تجارت نفت دیده میشود. پالایشگاهها به سراغ نفت غرب آفریقا، کانادا و آمریکای جنوبی رفتهاند و مسیرهای تجاری جدید در حال شکلگیری است. بنابراین ارزش اهرم هرمز در ماه نخست بحران الزاماً با ارزش آن در سال دوم بحران یکسان نیست.
به زبان ساده، هرچه شوک کوتاهتر و غیرقابل پیشبینیتر باشد، اثرش بیشتر است؛ هرچه دائمیتر شود، جهان بیشتر خودش را با آن تطبیق میدهد.
جنگ از اینجا به کدام سمت میرود؟
در شرایط فعلی سه مسیر اصلی پیش روی منطقه دیده میشود. اینها پیشبینی قطعی نیستند، بلکه سناریوهایی هستند که بر اساس وضعیت فعلی میدان انرژی، کشتیرانی و دیپلماسی میتوان ترسیم کرد.
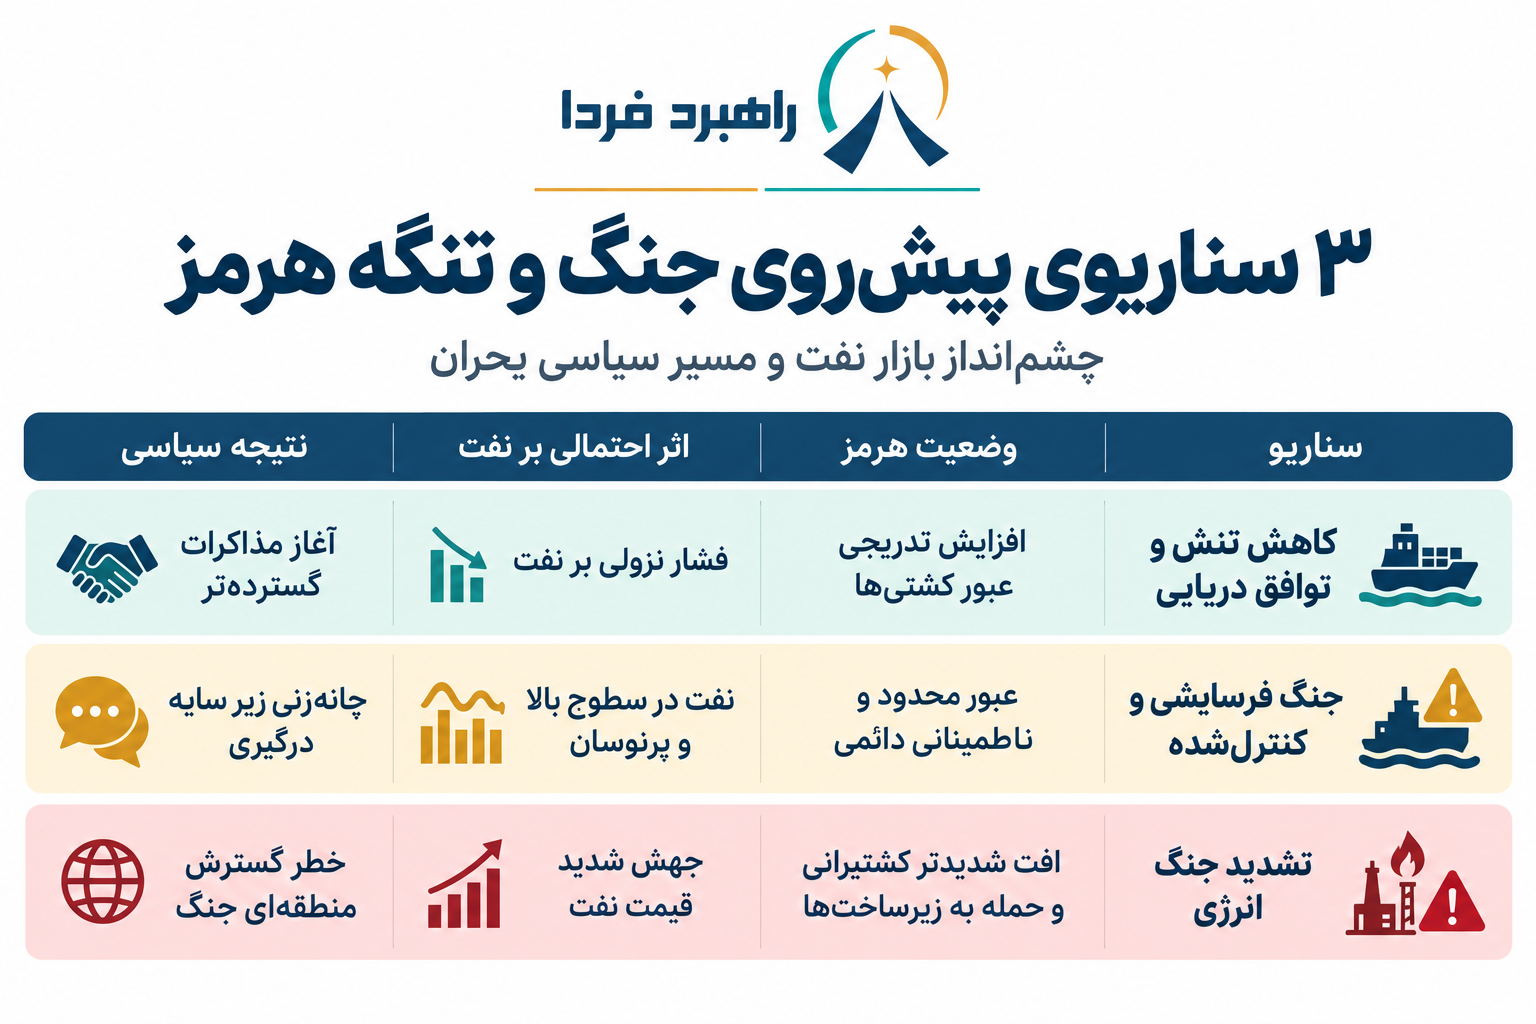
در میان این سه، سناریوی دوم فعلاً از همه قابلتصورتر به نظر میرسد. دلیلش این است که نه نشانهای از توافق نهایی وجود دارد و نه هیچیک از طرفها تاکنون توانستهاند دیگری را وادار به پذیرش کامل خواستههای خود کنند. در عین حال، کانال دیپلماسی نیز کاملاً بسته نشده است. عمان و ایران همچنان درباره سازوکار تردد در هرمز صحبت میکنند و تهران نیز امروز بار دیگر آمادگی خود را برای گفتوگو با کشورهای منطقه درباره امنیت خلیج فارس و دریای عمان اعلام کرده است.
سناریوی خطرناک؛ اگر جنگ از «هرمز» به کل شبکه انرژی منطقه کشیده شود
خطر اصلی برای بازار نفت فقط تنگه هرمز نیست.
عربستان برای دور زدن هرمز بخش بیشتری از صادرات را به ینبع در دریای سرخ منتقل کرده است. اما این مسیر در نهایت با مسئله دیگری به نام بابالمندب روبهرو میشود. در نتیجه اگر همزمان هرمز در شرق شبهجزیره عربستان و مسیر دریای سرخ در غرب آن ناامن شوند، گزینههای جایگزین کشورهای تولیدکننده بهشدت محدودتر خواهد شد. دادههای ماههای اخیر نشان میدهد انتقال نفت سعودی به ینبع دقیقاً بهعنوان یکی از مهمترین مسیرهای جایگزین افزایش یافته است.
اینجاست که جنگ وارد مرحلهای بسیار خطرناکتر میشود: جنگ بر سر شبکه انرژی منطقه، نه صرفاً جنگ در یک آبراه.
اگر زیرساختهای نفتی، خطوط لوله، پایانههای صادراتی و دو گلوگاه هرمز و بابالمندب همزمان تحت فشار قرار بگیرند، نفت ۱۰۰دلاری احتمالاً دیگر سقف بحران نخواهد بود. تجربه همین سال نشان داده برنت در اوج اختلالات توانسته تا حدود ۱۱۸ دلار نیز بالا برود.
چرا نفت ۱۰۰ دلاری میتواند جنگ را به سمت مذاکره هل دهد؟
یک تناقض مهم در این جنگ وجود دارد: هرچه فشار در هرمز بیشتر میشود، توان طرفین برای ضربهزدن به یکدیگر افزایش پیدا میکند، اما همزمان هزینه ادامه جنگ برای اقتصاد جهانی نیز بیشتر میشود.
همین مسئله ممکن است در نهایت یکی از قویترین نیروهای بازدارنده باشد. چین یکی از بزرگترین واردکنندگان انرژی جهان است و به ثبات این مسیر نیاز دارد. کشورهای خلیج فارس نیز هرچند از نفت گران منتفع میشوند، اما از ناامنی دائمی در کشتیرانی، گردشگری، سرمایهگذاری و زیرساختهای خود زیان میبینند. عمان نیز در چند ماه گذشته عملاً به یکی از محورهای اصلی مذاکره درباره هرمز تبدیل شده است. موضع رسمی پکن نیز بر بازگشت تردد امن و حل بحران از طریق مذاکره تأکید دارد.
بنابراین نفت ۱۰۰دلاری الزاماً به معنای نزدیک شدن به یک جنگ بزرگتر نیست. حتی ممکن است عکس آن اتفاق بیفتد: هرچه قیمت نفت بالاتر رود، بازیگران بیشتری برای پیدا کردن راه خروج از جنگ وارد میدان دیپلماسی شوند.
برنده بازی هرمز چه کسی است؟
هنوز برای چنین قضاوتی زود است.
ایران نشان داده که امنیت تنگه هرمز را میتواند به بخشی از معادله جنگ تبدیل کند؛ اتفاقی که بازار جهانی انرژی دیگر نمیتواند آن را صرفاً یک تهدید لفظی تلقی کند. از طرف دیگر، استفاده بیش از اندازه از همین ابزار میتواند کشورهای واردکننده نفت و حتی برخی شرکای تهران را برای پیدا کردن جایگزینهای دائمی یا افزایش فشار سیاسی ترغیب کند.
برای آمریکا نیز مسئله ساده نیست. برخورداری از نیروی دریایی و هوایی برتر الزاماً به معنای امکان تضمین ارزان و دائمی عبور هزاران کشتی تجاری از یک گلوگاه جغرافیایی نیست. در مقابل، ایران نیز نمیتواند بدون هزینه، تجارت دریایی منطقه را برای مدت نامحدود مختل کند.
به همین دلیل ممکن است نقطه تعادل جنگ نه پیروزی کامل یکی از طرفین، بلکه نوعی «ناامنی مدیریتشده» باشد؛ وضعیتی که در آن درگیری ادامه دارد، هرمز کاملاً عادی نمیشود، اما هیچکس نیز به سمت بستن کامل و دائمی آن حرکت نمیکند.
هرمز احتمالاً میز مذاکره بعدی را تعیین میکند
آنچه در چند هفته آینده باید زیر نظر گرفت صرفاً قیمت نفت نیست. تعداد کشتیهای عبوری از هرمز، وضعیت مسیر ینبع و بابالمندب، حملات به زیرساختهای انرژی و مهمتر از همه مذاکرات ایران و عمان شاخصهای مهمتری برای تشخیص جهت جنگ هستند.
اگر تعداد کشتیها بهتدریج افزایش یابد و کریدور موقت ایران و عمان عملیاتی شود، میتوان آن را اولین علامت جدی کاهش تنش دانست. اگر برعکس، تردد کمتر شود و دامنه درگیری از کشتیها به تأسیسات نفتی و مسیرهای جایگزین گسترش پیدا کند، احتمال ورود به مرحله جدیدی از جنگ انرژی افزایش خواهد یافت.
فعلاً یک چیز روشنتر از گذشته است: تنگه هرمز دیگر حاشیه جنگ نیست؛ بخشی از متن جنگ و احتمالاً بخشی از هر توافقی است که قرار باشد به آن پایان دهد.
و شاید بتوان کل ماجرا را در یک جمله خلاصه کرد: کارت هرمز برای ایران یک کلید خاموش و روشن نیست؛ یک ولوم فشار است. هرچه این ولوم بالاتر برود، نفت گرانتر و هزینه جنگ برای جهان بیشتر میشود؛ اما اگر بیش از حد بالا برود، بازی برای همه طرفها خطرناکتر خواهد شد.