وام خرید طلا، ارز و رمزارز ممنوع شد؛ اعتبار کیف پولها و سکوهای دیجیتال هم شامل میشود؟
بخشنامه تازه بانک مرکزی فقط یک «وام خرید طلا» با نام مشخص را ممنوع نکرده است. استفاده از منابع بانکی برای خرید طلا، ارز و رمزارز چه به شکل مستقیم و چه از مسیرهای غیرمستقیم ممنوع شده و همین عبارت «غیرمستقیم» حالا یک سؤال مهم ایجاد کرده است: تکلیف اعتبار کیف پولها، خرید اعتباری و سکوهای دیجیتال چه میشود؟
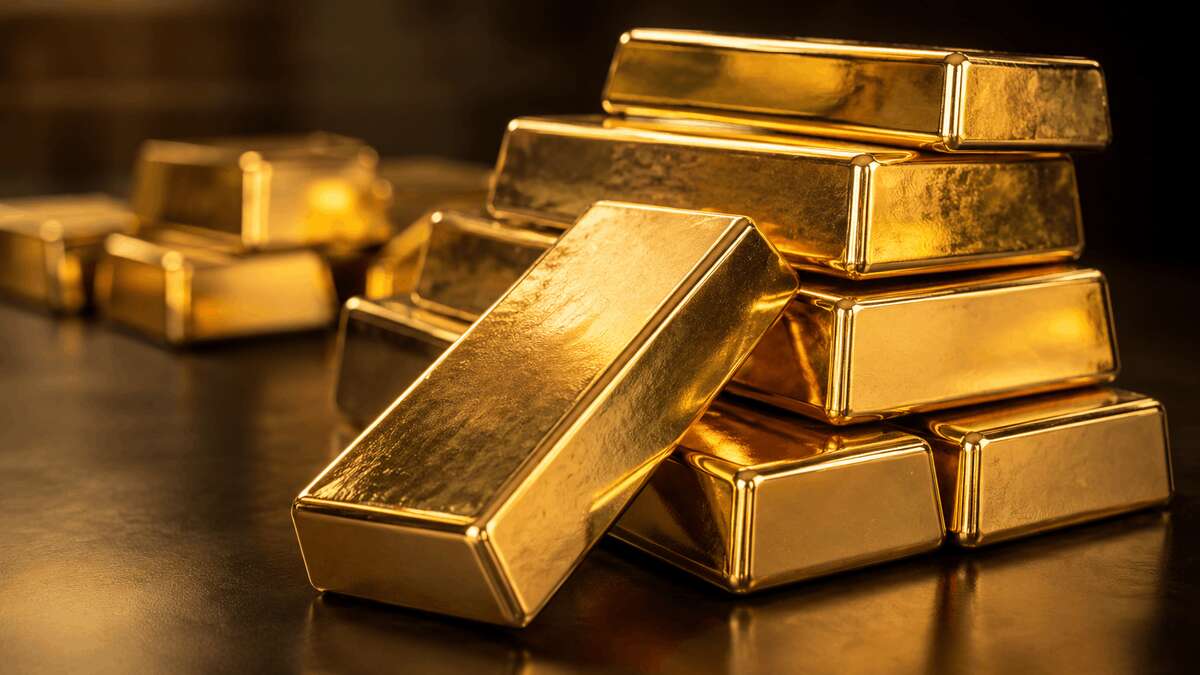
بانک مرکزی در بخشنامه شماره ۰۵/۱۷۰۵۳۹ مورخ ۸ مهر ۱۴۰۵ اعلام کرده اعطای هرگونه تسهیلات بهصورت مستقیم یا غیرمستقیم، از طریق بانک یا واحدهای دیجیتال، برای خرید طلا، ارز، انواع رمزارزها و سکوهای مبادلاتی این اقلام ممنوع است. بانک مرکزی همچنین از بانکها و مؤسسات اعتباری خواسته بر محل مصرف تسهیلات نظارت کنند تا منابع بانکی به سمت فعالیتهای سفتهبازانه و غیرمولد منحرف نشود.
بنابراین ماجرا صرفاً این نیست که بانک دیگر محصولی با عنوان «وام خرید طلا» عرضه نکند. اگر تسهیلات با عنوان دیگری پرداخت شود اما از ابتدا مسیر مصرف آن برای خرید طلا، دلار یا رمزارز طراحی شده باشد، میتواند مشمول همین ممنوعیت شود.
اعتبار کیف پولها هم ممنوع میشود؟
پاسخ به منبع تأمین اعتبار بستگی دارد.
اگر موجودی کیف پول، پول خود کاربر باشد و فرد صرفاً از کیف پول بهعنوان ابزار پرداخت استفاده کند، اساساً تسهیلاتی در کار نیست و این بخشنامه چنین پرداختی را ممنوع نکرده است.
اما وضعیت درباره کیف پول اعتباری متفاوت است. اگر اعتبار کیف پول از منابع یک بانک یا مؤسسه اعتباری تأمین شده باشد و امکان استفاده از آن برای خرید طلا، ارز یا رمزارز وجود داشته باشد، با توجه به تأکید بخشنامه بر تسهیلات مستقیم و غیرمستقیم و همچنین «واحدهای دیجیتال»، ادامه چنین مدلی با محدودیت جدی روبهرو خواهد بود.
به زبان ساده، پول خودتان در کیف پول ممنوع نشده؛ اعتبار بانکی برای خرید داراییهای مورد اشاره هدف بخشنامه است.
تکلیف خرید اقساطی طلا چه میشود؟
اینجا باید بین دو مدل تفاوت گذاشت.
در مدل اول، یک بانک یا مؤسسه اعتباری پول خرید را در اختیار مشتری یا فروشنده قرار میدهد و مشتری اقساط را بعداً به شبکه اعتباری بازپرداخت میکند. چنین مدلی، اگر برای خرید طلا طراحی شده باشد، مستقیماً در معرض محدودیت جدید قرار میگیرد.
اما در مدل دوم ممکن است خود فروشنده یا یک شرکت غیربانکی از منابع خودش فروش اقساطی انجام دهد. متن منتشرشده از بخشنامه بانک مرکزی، بهتنهایی نشان نمیدهد که تمام انواع فروش اقساطی با منابع شخصی و غیربانکی در سراسر بازار ممنوع شده باشد؛ مخاطب اصلی دستور، بانکها و مؤسسات اعتباری و مسیر مصرف منابع بانکی هستند. بنابراین نمیتوان از این بخشنامه نتیجه گرفت که هر طلافروشی که با سرمایه خودش فروش مدتدار انجام میدهد، لزوماً مشمول همان ممنوعیت است.
BNPLها چه میشوند؟
مدلهای «الان بخر، بعداً پرداخت کن» یا BNPL نیز دقیقاً در همین نقطه حساس میشوند.
اگر یک سرویس اعتباری با منابع بانکی به کاربر اعتبار بدهد و آن اعتبار قابلیت مصرف روی سکوی طلا یا رمزارز داشته باشد، احتمالاً باید دسترسی به این گروه کالاها را مسدود کند یا ساختار تأمین مالی خود را تغییر دهد.
برای مثال ممکن است یک کیف پول اعتباری همچنان برای خرید کالاهای عادی قابل استفاده باشد، اما امکان خرج کردن همان اعتبار در یک پلتفرم خرید طلای آنلاین بسته شود. این اتفاق لزوماً به معنای تعطیلی کل سرویس اعتباری نیست؛ محدودیت میتواند در سطح «نوع مصرف» اعمال شود.
آیا خود سکوهای طلا و رمزارز ممنوع شدهاند؟
خیر؛ متن بخشنامه را نباید با ممنوعیت اصل فعالیت سکوها یکی دانست.
آنچه در دستور تازه مورد تأکید قرار گرفته، اعطای تسهیلات برای خرید این داراییها و هدایت منابع بانکی به چنین بازارهاییاست. اشاره به سکوهای مبادلاتی نیز نشان میدهد بانکها نمیتوانند ممنوعیت را صرفاً با انتقال فرآیند خرید به یک پلتفرم دیجیتال دور بزنند.
بنابراین یک کاربر همچنان میتواند با پول خود در چارچوب مقررات موجود از یک سکوی مجاز خرید کند؛ مسئله تازه، استفاده از «پول قرضی شبکه بانکی» برای انجام این خرید است.
اگر وام نقدی بگیریم و بعد طلا بخریم چه؟
این بخش از ماجرا پیچیدهتر است.
بانک مرکزی در بخشنامه بر جلوگیری از «انحراف منابع» و نظارت بر مصرف تسهیلات تأکید کرده است. یعنی اگر تسهیلات برای هدف مشخصی مانند خرید کالا، سرمایه در گردش یا فعالیت تولیدی پرداخت شده باشد اما عملاً به بازار طلا، ارز یا رمزارز منتقل شود، بانک باید نسبت به نحوه مصرف منابع حساس باشد. حتی مسئولیت انحراف منابع نیز متوجه مدیران مربوط اعلام شده است.
با این حال این به معنای آن نیست که بانک مرکزی اعلام کرده هر فردی که هر نوع وام نقدی گرفته و بعداً بخشی از دارایی خود را طلا خریده، بهطور خودکار مرتکب تخلف شده است. میزان نظارت و نحوه تشخیص انحراف به نوع تسهیلات، قرارداد و هدف تعیینشده برای مصرف آن بستگی دارد.
چه چیزهایی فعلاً روشن است؟
مرز اصلی را میتوان اینطور ترسیم کرد:
پول شخصی + خرید طلا یا رمزارز: مشمول ممنوعیت تسهیلات نیست.
وام بانکی مستقیم برای خرید طلا، ارز یا رمزارز: ممنوع است.
اعتبار دیجیتال با پشتوانه منابع بانکی برای خرید این داراییها: در محدوده ممنوعیت قرار میگیرد.
وام با عنوان دیگر که از ابتدا برای خرید این داراییها هدایت شود: بانک مرکزی آن را نیز به دلیل تأکید بر روش غیرمستقیم هدف قرار داده است.
فروش اقساطی با منابع کاملاً غیربانکی فروشنده یا پلتفرم: از متن منتشرشده نمیتوان ممنوعیت مطلق آن را نتیجه گرفت و برای تعیین تکلیف نهایی باید ضوابط اجرایی و مدل تأمین مالی هر پلتفرم جداگانه بررسی شود.
این تفکیک برای کاربران سکوهای طلای آنلاین و سرویسهای اعتباری اهمیت زیادی دارد؛ زیرا ممکن است در روزهای آینده برخی پلتفرمها امکان «خرید اعتباری طلا» را محدود کنند، در حالی که خرید نقدی همان دارایی بدون تغییر ادامه داشته باشد.