نسلی که از بازار مسکن جا ماند | چرا خانهدار شدن برای طبقه متوسط به رؤیا تبدیل شده است؟
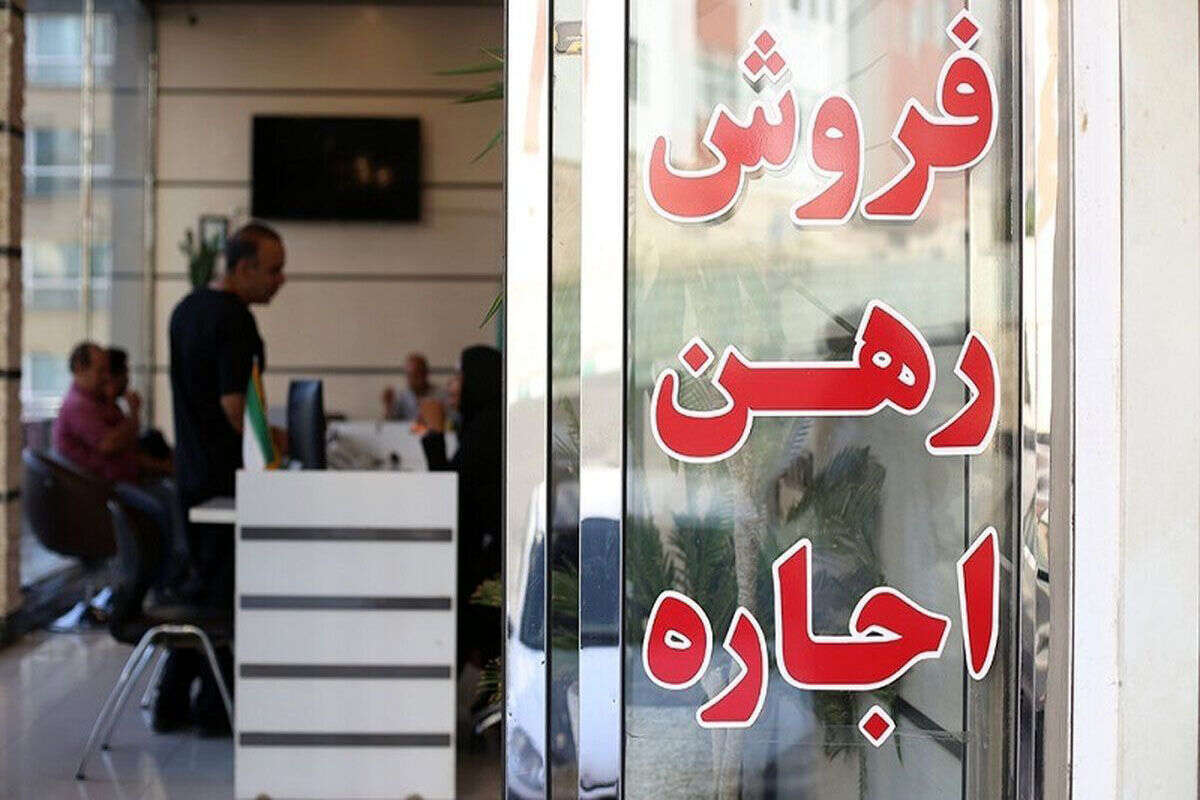
بازار مسکن ایران در حال تبدیل شدن به یکی از مهمترین عوامل شکلگیری شکاف اقتصادی میان نسلهاست. تازهترین آمار هزینه خانوار نشان میدهد در سال ۱۴۰۴ حدود ۴۱٫۷ درصد از کل هزینه خانوارهای شهری به گروه مسکن، سوخت و روشنایی اختصاص داشته است. در چنین شرایطی، افزایش هزینه اجاره، دشواری پسانداز و فاصله قیمت خانه با درآمد، مسیر ورود بخشی از نسل جوان و طبقه متوسط به بازار مالکیت مسکن را دشوارتر کرده است.
ه گزارش راهبرد فردا، مسکن در اقتصاد ایران دیگر صرفاً کالایی مصرفی برای تأمین سرپناه نیست؛ بلکه به یکی از مهمترین داراییهای خانوار و ابزارهای حفظ ثروت تبدیل شده است. براساس نتایج طرح هزینه و درآمد خانوار مرکز آمار ایران، متوسط هزینه سالانه یک خانوار شهری در سال ۱۴۰۴ به حدود ۳۹۲ میلیون تومان رسیده که نزدیک به ۱۶۳ میلیون تومان آن مربوط به گروه مسکن، سوخت و روشنایی بوده است. این ارقام در حالی منتشر شده که افزایش بهای مسکن و هزینههای زندگی، فرصت پسانداز برای خرید خانه را محدود کرده است. پیامد این وضعیت میتواند فراتر از بازار ملک باشد و بر سن ازدواج، فرزندآوری، الگوی مصرف، مهاجرت و توزیع ثروت میان نسلهای مختلف اثر بگذارد.
چگونه مسکن به بزرگترین هزینه خانوار شهری تبدیل شد؟
مسکن یکی از نیازهای اساسی خانوار است، اما برخلاف بسیاری از کالاها، امکان حذف یا کاهش شدید مصرف آن وجود ندارد.
خانواری که با افزایش قیمت مواد غذایی مواجه میشود، ممکن است ترکیب سبد خرید خود را تغییر دهد؛ اما تغییر محل سکونت معمولاً هزینههای مالی و اجتماعی بیشتری دارد.
براساس اطلاعات مرکز آمار، متوسط هزینه سالانه خانوار شهری در سال ۱۴۰۴ حدود ۳۹۱٫۹ میلیون تومان بوده است. از این مبلغ، نزدیک به ۱۶۳٫۴ میلیون تومان به گروه مسکن، سوخت و روشنایی اختصاص داشته است.
به بیان دیگر، این گروه حدود ۴۱٫۷ درصد از سبد هزینه خانوار شهری را تشکیل داده است.
باید توجه داشت که این رقم فقط اجاره پرداختی مستأجران نیست و گروه آماری گستردهتری را دربر میگیرد. همچنین متوسط کشوری نمیتواند فشار هزینهای یکسانی را برای تمام خانوارها نشان دهد.
با این حال، سهم بالای این گروه بیانگر جایگاه تعیینکننده هزینه سکونت در اقتصاد خانوادههای شهری است.
چرا آمار بالای مالکیت مسکن تمام واقعیت را نشان نمیدهد؟
براساس آمار هزینه و درآمد خانوار در سال ۱۴۰۴، حدود ۷۰٫۶ درصد خانوارهای شهری در خانه ملکی سکونت داشتهاند و سهم خانوارهای اجارهنشین حدود ۲۲٫۸ درصد بوده است.
ممکن است در نگاه نخست، سهم بالای مالکیت این تصور را ایجاد کند که بازار مسکن با مسئله گستردهای روبهرو نیست.
اما این آمار یک محدودیت مهم دارد: وضعیت مالکیت تمام خانوارهای شهری را نشان میدهد، نه احتمال خانهدار شدن فردی که امروز تازه وارد بازار کار شده است.
بخش قابلتوجهی از مالکان فعلی ممکن است خانه خود را در سالهای گذشته و در شرایط متفاوت قیمت و درآمد خریداری کرده باشند.
در مقابل، نسل جدید برای خرید همان دارایی باید با قیمتهای فعلی، هزینههای زندگی امروز و شرایط موجود تأمین مالی مواجه شود.
به همین دلیل، برای تحلیل دسترسی نسل جوان به مسکن باید علاوه بر نرخ مالکیت کل خانوارها، شاخصهایی مانند سن اولین خرید خانه، درآمد خریداران جدید و مدت زمان مورد نیاز برای پسانداز بررسی شود.
فاصله درآمد و قیمت خانه چقدر اهمیت دارد؟
یکی از شاخصهای متداول برای ارزیابی استطاعت خرید مسکن، نسبت قیمت خانه به درآمد سالانه خانوار است.
هرچه این نسبت افزایش پیدا کند، خانوار برای خرید خانه باید مدت بیشتری پسانداز کند یا به تسهیلات بیشتری دسترسی داشته باشد.
در اقتصادی که قیمت داراییها سریعتر از درآمد واقعی افزایش پیدا میکند، فاصله میان قیمت خانه و توان خرید خانوار گستردهتر میشود.
برای روشن شدن این موضوع، میتوان یک مثال فرضی را بررسی کرد.
اگر قیمت یک واحد مسکونی پنج میلیارد تومان باشد و خانواری بتواند ماهانه ۲۰ میلیون تومان پسانداز کند، جمعآوری معادل قیمت فعلی این خانه بیش از ۲۰ سال طول خواهد کشید.
البته این محاسبه افزایش احتمالی قیمت مسکن، سود پسانداز یا دریافت وام را در نظر نمیگیرد و صرفاً برای نمایش فاصله میان قیمت دارایی و ظرفیت پسانداز است.
جدول زمان فرضی لازم برای خرید خانه
| قیمت فرضی خانه | پسانداز ماهانه | مدت جمعآوری مبلغ |
|---|---|---|
| ۳ میلیارد تومان | ۱۰ میلیون تومان | ۲۵ سال |
| ۵ میلیارد تومان | ۲۰ میلیون تومان | حدود ۲۰ سال و ۱۰ ماه |
| ۷ میلیارد تومان | ۳۰ میلیون تومان | حدود ۱۹ سال و ۵ ماه |
این محاسبات فرضی هستند و نشاندهنده قیمت روز ملک در یک شهر مشخص نیستند. همچنین رشد قیمت خانه و بازده پسانداز در آنها لحاظ نشده است.
این مثال نشان میدهد افزایش درآمد اسمی زمانی میتواند به بهبود دسترسی به مسکن منجر شود که با روند قیمت دارایی و قدرت واقعی پسانداز خانوار نیز متناسب باشد.
اجارهنشینی چگونه قدرت پسانداز را کاهش میدهد؟
برای بسیاری از خانوارهای جوان، مهمترین مانع خرید خانه صرفاً قیمت بالای ملک نیست؛ بلکه هزینه اجارهای است که هر ماه بخش قابلتوجهی از درآمد را جذب میکند.
خانواری که سهم بالایی از درآمد خود را صرف اجاره، حملونقل و هزینههای ضروری میکند، ظرفیت محدودی برای تشکیل پسانداز خرید مسکن خواهد داشت.
در چنین وضعیتی ممکن است افزایش حقوق نیز تنها به جبران بخشی از رشد هزینههای جاری اختصاص پیدا کند.
این مسئله نوعی چرخه دشوار ایجاد میکند: خانوار برای خرید خانه نیازمند پسانداز است، اما افزایش هزینه اجاره مانع افزایش پسانداز میشود.
از سوی دیگر، انتقال اجباری به محلههای ارزانتر ممکن است هزینه رفتوآمد یا زمان سفر روزانه به محل کار را افزایش دهد.
به همین دلیل، اثر اقتصادی گرانی مسکن تنها در مبلغ اجاره یا قیمت ملک خلاصه نمیشود؛ بلکه میتواند بر کیفیت زندگی و فرصتهای شغلی نیز اثر بگذارد.
چرا رکود معاملات الزاماً به معنای ارزان شدن مسکن نیست؟
در بسیاری از بازارها، کاهش تقاضا میتواند به افت قیمت منجر شود؛ اما بازار مسکن ویژگیهایی دارد که تعدیل قیمت را پیچیدهتر میکند.
نخست آنکه مسکن کالایی ناهمگن است. موقعیت جغرافیایی، سن بنا، کیفیت ساخت و دسترسی به خدمات شهری باعث میشود هر واحد با واحد دیگر تفاوت داشته باشد.
دوم، عرضه مسکن با تأخیر به تغییرات بازار واکنش نشان میدهد. ساخت یک واحد مسکونی به زمان، سرمایه و مجوزهای متعدد نیاز دارد.
سوم، برخی مالکان در دورههای تورمی ترجیح میدهند ملک خود را نگه دارند و با کاهش قیمت پیشنهادی موافقت نکنند.
در نتیجه، ممکن است حجم معاملات کاهش یابد، اما قیمتهای پیشنهادی همچنان در سطوح بالا باقی بمانند.
البته رکود طولانیمدت میتواند موجب تعدیل قیمت واقعی مسکن شود؛ حتی اگر قیمت اسمی کاهش محسوسی نداشته باشد. این اتفاق زمانی رخ میدهد که قیمت ملک با سرعتی کمتر از تورم عمومی افزایش پیدا کند.
مسکن چگونه شکاف ثروت میان نسلها را بیشتر میکند؟
در اقتصادهایی که قیمت داراییهای ملکی افزایش قابلتوجهی پیدا میکند، خانوارهای مالک میتوانند از رشد ارزش دارایی خود بهرهمند شوند.
در مقابل، افرادی که هنوز وارد بازار مالکیت نشدهاند، برای خرید همان دارایی به منابع مالی بیشتری نیاز خواهند داشت.
این تفاوت میتواند به شکاف ثروت میان نسلهایی که پیشتر خانه خریدهاند و نسلهایی که اکنون در آغاز مسیر شغلی خود قرار دارند منجر شود.
همچنین حمایت مالی خانواده، ارث یا امکان استفاده از ملک والدین میتواند در دسترسی افراد به مسکن نقش پررنگتری پیدا کند.
در چنین شرایطی، فرصت خانهدار شدن ممکن است بیش از گذشته به دارایی خانوادگی وابسته شود، نه صرفاً درآمد حاصل از کار.
نتیجه احتمالی آن است که دو فرد با تحصیلات و درآمد شغلی مشابه، به دلیل تفاوت در پشتوانه مالی خانواده، مسیر کاملاً متفاوتی در بازار مسکن تجربه کنند.
افزایش ساختوساز چرا همیشه مشکل استطاعت خرید را حل نمیکند؟
افزایش عرضه مسکن در بلندمدت میتواند به کاهش فشار قیمتی کمک کند، اما اثر آن به نوع واحدهای ساختهشده و محل احداث بستگی دارد.
اگر بخش عمده ساختوساز به واحدهای بزرگ و گرانقیمت در مناطقی اختصاص یابد که متقاضیان مصرفی توان خرید آنها را ندارند، افزایش تعداد واحدها الزاماً نیاز فوری خانوارهای کمدرآمد را پاسخ نخواهد داد.
همچنین احداث مسکن در مناطق دور از مراکز اشتغال، بدون دسترسی مناسب به حملونقل و خدمات عمومی، میتواند هزینه واقعی سکونت را افزایش دهد.
بنابراین، سیاست مؤثر مسکن باید علاوه بر تعداد واحدهای ساختهشده، به قیمت تمامشده، الگوی تقاضا، زیرساخت شهری و دسترسی خانوارهای هدف توجه کند.
نقش وام مسکن در خانهدار شدن طبقه متوسط چیست؟
تسهیلات بانکی میتواند بخشی از فاصله میان پسانداز خانوار و قیمت خانه را پوشش دهد، اما اثربخشی آن به میزان وام، نرخ سود و توان بازپرداخت بستگی دارد.
اگر مبلغ وام در مقایسه با قیمت مسکن بسیار محدود باشد، دریافت تسهیلات ممکن است تنها بخش کوچکی از هزینه خرید را تأمین کند.
از سوی دیگر، افزایش شدید سقف وام بدون توسعه متناسب عرضه مسکن میتواند بخشی از تقاضا را افزایش دهد و فشار جدیدی بر قیمتها وارد کند.
بنابراین، سیاست اعتباری باید در کنار افزایش عرضه متناسب با تقاضا و بهبود توان بازپرداخت خانوار طراحی شود.
برای خانوارهای کمدرآمد نیز حمایت از اجارهنشینی پایدار و تأمین مسکن استطاعتپذیر ممکن است در کوتاهمدت اهمیت بیشتری نسبت به تشویق عمومی به خرید ملک داشته باشد.
آینده بازار مسکن ایران؛ خانهدار شدن یا اجارهنشینی طولانیتر؟
بازار مسکن ایران با مسئلهای روبهروست که تنها از طریق کاهش موقت قیمت یا افزایش مقطعی وام حل نخواهد شد.
ریشه اصلی دشواری دسترسی به مسکن، فاصله میان درآمد واقعی خانوار، قیمت دارایی و هزینه تأمین مالی است.
کاهش پایدار تورم، ایجاد ثبات اقتصادی، بهبود شرایط سرمایهگذاری ساختمانی و توسعه عرضه متناسب با نیاز مصرفی میتواند در بلندمدت به کاهش این فاصله کمک کند.
در کنار این سیاستها، ایجاد چارچوبهای شفاف و پایدار برای بازار اجاره نیز اهمیت دارد؛ زیرا همه خانوارها در کوتاهمدت امکان ورود به بازار مالکیت را نخواهند داشت.
در نهایت، مسئله مسکن تنها یک چالش اقتصادی نیست. دسترسی به سرپناه مناسب بر شکلگیری خانواده، تصمیمهای شغلی، تحرک اجتماعی و احساس امنیت اقتصادی نسل جوان تأثیر میگذارد.
بازاری که در آن خانهدار شدن بیش از توان کار و پسانداز به ثروت خانوادگی وابسته شود، میتواند به یکی از مهمترین عوامل بازتولید نابرابری اقتصادی میان نسلها تبدیل شود.