سورپرایز بانک مرکزی برای بازار طلا / خرید سکه بدون ضرر؛ عرضه ۱۰۰ هزار قطعه سکه در قالب اوراق سلف موازی
بانک مرکزی با طراحی اوراق سلف موازی سکه، محصولی وارد بازار کرده که شاید در نگاه اول شبیه خرید عادی طلا باشد، اما یک تفاوت بزرگ دارد؛ اگر قیمت سکه رشد کند، خریدار میتواند از افزایش قیمت منتفع شود و اگر سکه سقوط کند، در سررسید سهماهه یک کف بازدهی ۷ درصدی برای او در نظر گرفته شده است. به زبان ساده، بانک مرکزی بخشی از ریسک سقوط قیمت سکه را از دوش سرمایهگذار برداشته است.
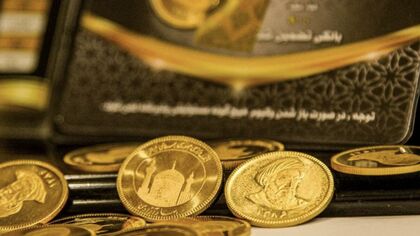
بانک مرکزی از ۱۸ شهریور برای نخستین بار اوراق سلف موازی استاندارد تمام سکه را از طریق بورس کالای ایران عرضه میکند. مرحله اول این طرح معادل ۱۰۰ هزار قطعه تمام سکه بهار آزادی است و سررسید اوراق سه ماه خواهد بود. مهمترین ویژگی آن نیز اختیار فروش اوراق در سررسید به قیمت روز انتشار بهعلاوه ۷ درصد است. در مقابل، دارنده اوراق میتواند بهجای استفاده از این اختیار، سکه فیزیکی دریافت کند.
فرض کنیم سرمایهگذار اوراقی معادل یک سکه را با قیمت ۲۰۰ میلیون تومان خریداری کند. اگر سه ماه بعد قیمت سکه به ۱۸۰ میلیون تومان سقوط کرده باشد، او میتواند از اختیار فروش خود استفاده کند و اوراق را با ارزش حدود ۲۱۴ میلیون تومان تسویه کند. اما اگر قیمت سکه به ۲۵۰ میلیون تومان برسد، استفاده از کف ۲۱۴ میلیونی منطقی نیست و سرمایهگذار میتواند از افزایش ارزش سکه بهره ببرد.
| قیمت خرید اولیه | قیمت سکه سه ماه بعد | گزینه جذابتر |
|---|---|---|
| ۲۰۰ میلیون | ۱۷۰ میلیون | استفاده از کف ۲۱۴ میلیونی |
| ۲۰۰ میلیون | ۲۰۰ میلیون | استفاده از کف ۲۱۴ میلیونی |
| ۲۰۰ میلیون | ۲۱۰ میلیون | استفاده از کف ۲۱۴ میلیونی |
| ۲۰۰ میلیون | ۲۳۰ میلیون | استفاده از ارزش سکه |
| ۲۰۰ میلیون | ۲۵۰ میلیون | استفاده از ارزش سکه |
بانک مرکزی عملاً روی سکه «بیمه افت قیمت» گذاشته است
از منظر مالی، اتفاقی که افتاده بسیار جالب است. سرمایهگذار علاوه بر قرار گرفتن در معرض افزایش قیمت سکه، یک اختیار فروش نیز در اختیار دارد؛ اختیاری که به او اجازه میدهد در سررسید، حتی اگر قیمت بازار پایینتر باشد، دارایی خود را به قیمت اولیه بهعلاوه ۷ درصد بفروشد. بانک مرکزی نیز صراحتاً اعلام کرده این حداقل بازدهی نسبت به قیمت کشفشده در روز انتشار در نظر گرفته شده است.
در ادبیات بازارهای مالی، چنین ساختاری را میتوان تقریباً ترکیبی از خرید دارایی پایه و داشتن بیمه در برابر افت قیمت دانست. تفاوت مهم اینجاست که سرمایهگذار برای دریافت این پوشش ریسک، دستکم بر اساس اطلاعات فعلی، هزینه جداگانهای تحت عنوان حق اختیار پرداخت نمیکند و این حمایت در ساختار خود اوراق قرار گرفته است.
آیا واقعاً میتوان گفت خرید سکه بدون ضرر شده است؟
اینجا باید یک خط قرمز مهم گذاشت. عبارت سکه بدون ضرر از نظر مالی مطلقاً درست نیست.
کف ۷ درصدی مربوط به سرمایهگذاری است که اوراق خود را تا سررسید سهماهه نگه دارد و شرایط لازم برای استفاده از اختیار فروش را داشته باشد. اگر فرد یک ماه بعد نیاز به پول پیدا کند و اوراقش را در بازار ثانویه بفروشد، قیمت فروش تابع شرایط روز بازار خواهد بود و ممکن است پایینتر از قیمت خرید او باشد. بانک مرکزی نیز اعلام کرده اوراق پیش از سررسید با قیمت روز سکه قابل معامله است.
علاوه بر این، کارمزد معاملات، جزئیات تسویه و هزینههای احتمالی تحویل فیزیکی نیز باید در محاسبه بازده نهایی دیده شوند. حتی سود اسمی ۷ درصدی هم لزوماً به معنای سود واقعی نیست؛ اگر سطح عمومی قیمتها در سه ماه بیش از این میزان افزایش پیدا کند، قدرت خرید سرمایهگذار همچنان میتواند کاهش یابد.
خطر اصلی برای بانک مرکزی است، نه خریدار؟
نکته مهمتر در سمت دیگر معامله قرار دارد. وقتی بانک مرکزی برای سکه یک کف بازدهی تعریف میکند، در واقع بخشی از ریسک افت بازار را خودش میپذیرد.
اگر قیمت سکه طی سه ماه شدیداً کاهش پیدا کند، سرمایهگذاران احتمالاً ترجیح میدهند بهجای تحویل گرفتن سکه ارزانشده، از اختیار فروش ۷ درصدی استفاده کنند. در این شرایط بانک مرکزی باید تسویه را با قیمتی بالاتر از ارزش روز بازار انجام دهد.
از طرف دیگر، اگر سکه جهش بزرگی داشته باشد، سرمایهگذاران میتوانند سمت دریافت سکه یا ارزش بالاتر آن حرکت کنند. بنابراین بانک مرکزی برای جذاب کردن این محصول، عملاً بخشی از ریسک سرمایهگذاری را به سمت خود منتقل کرده است.
چرا بانک مرکزی حاضر شده چنین امتیازی بدهد؟
پاسخ را باید در بازار نقدینگی و تقاضای طلا جستوجو کرد. بانک مرکزی هدف انتشار این اوراق را توسعه ابزارهای مالی، فراهم کردن مسیر جدید سرمایهگذاری در طلا و مدیریت نقدینگی اعلام کرده است.
اما نتیجه عملی ابزار میتواند فراتر از این باشد. فردی که امروز قصد دارد ۲۰۰ یا ۳۰۰ میلیون تومان پول نقد خود را به سکه تبدیل کند، دیگر الزاماً مجبور نیست وارد بازار فیزیکی شود. او میتواند پول را وارد اوراق کند و بدون نگهداری سکه در خانه، همچنان از افزایش قیمت آن منتفع شود.
اگر این ابزار در ابعاد بزرگ توسعه پیدا کند، بخشی از تقاضای سرمایهگذاری میتواند از بازار فیزیکی سکه به بازار مالی منتقل شود.
آیا اوراق جدید حباب سکه را میترکاند؟
این شاید مهمترین پیامد احتمالی عرضه اوراق باشد. بخشی از قیمت سکه در بازار ایران ناشی از ارزش طلای موجود در آن است و بخش دیگری میتواند تحت تأثیر حباب، کمبود عرضه و تقاضای هیجانی قرار گیرد.
اگر مردم بتوانند بدون خرید سکه فیزیکی روی قیمت آن سرمایهگذاری کنند، فشار تقاضا در بازار نقدی میتواند کاهش پیدا کند. از طرف دیگر بانک مرکزی با تعهد به عرضه مرحلههای بعدی اوراق، عملاً به بازار علامت میدهد که قصد دارد مسیر جدیدی برای تأمین تقاضای سرمایهگذاری ایجاد کند. بانک مرکزی اعلام کرده عرضه این اوراق پس از مرحله نخست نیز ادامه خواهد داشت.
بنابراین در صورت استقبال بالا و افزایش حجم عرضه، فشار بر حباب سکه کاملاً محتمل است؛ هرچند ۱۰۰ هزار قطعه مرحله نخست بهتنهایی برای نتیجهگیری درباره تغییر بلندمدت قیمت بازار کافی نیست.
سکه فیزیکی، صندوق طلا یا اوراق جدید؟
برای سرمایهگذاری که از افت کوتاهمدت طلا میترسد، اوراق جدید یک مزیت واضح دارد: کف بازدهی سهماهه.
سکه فیزیکی چنین تضمینی ندارد و صندوق طلا نیز همراه قیمت داراییهایش بالا و پایین میرود. در مقابل، سکه فیزیکی نقدشوندگی شناختهشدهای دارد و صندوقهای طلا نیز سالهاست بازار ثانویه فعال دارند؛ در حالی که میزان نقدشوندگی واقعی اوراق جدید بانک مرکزی تازه پس از شروع معاملات مشخص خواهد شد.
در نتیجه این ابزار را نباید «بهترین سرمایهگذاری طلا برای همه» دانست. اما برای کسی که قصد نگهداری سهماهه دارد، همزمان به رشد سکه امیدوار است و از سقوط احتمالی بازار میترسد، ترکیب امکان رشد قیمت + کف بازدهی ۷ درصدی میتواند پیشنهاد بسیار قدرتمندی باشد.
بانک مرکزی بازی بازار سکه را تغییر داد
بازار طلا در ایران تا امروز میان چند انتخاب اصلی تقسیم شده بود؛ طلای فیزیکی، سکه، صندوق طلا و گواهیهای سپرده. اوراق جدید یک ویژگی متفاوت به این مجموعه اضافه کرده است: انتقال بخشی از ریسک کاهش قیمت از سرمایهگذار به ناشر.
اگر اجرای این طرح مطابق سازوکار اعلامشده پیش برود و بازار ثانویه مناسبی نیز برای آن شکل بگیرد، بانک مرکزی فقط یک محصول مالی جدید عرضه نکرده است؛ بلکه ابزار تازهای ساخته که میتواند هم برای جذب نقدینگی مورد استفاده قرار گیرد و هم بخشی از تقاضای سفتهبازی بازار فیزیکی سکه را به بورس کالا منتقل کند.
و شاید به همین دلیل مهمترین سؤال بعد از عرضه ۱۰۰ هزار سکه این نباشد که «چند نفر این اوراق را میخرند؟»؛ سؤال مهمتر این است که اگر این ابزار موفق شود، چه مقدار از پولی که امروز به بازار آزاد طلا میرود، از فردا راه بورس کالا را در پیش خواهد گرفت؟