شوک ۱۰ واحد درصدی به بازار پول / نرخ بهره بین بانکی به مرز ۳۴ درصد رسید؛ بانک مرکزی چه خوابی برای بورس، دلار و تولید دیده است؟
نرخ بهره بینبانکی در ایران پس از هفته ها ثبات، ناگهان از ۲۴ درصد به ۳۳.۹۲ درصد رسید؛ جهشی کمسابقه که از تغییر مهم در سیاست پولی بانک مرکزی حکایت دارد. اما چرا قیمت پول در شبکه بانکی یکباره افزایش یافت و این تصمیم چه پیامدهایی برای تورم، بورس، دلار، بانکها و تولیدکنندگان خواهد داشت؟
به گزارش راهبرد فردا، تازهترین جدول نرخهای سود بانک مرکزی نشان میدهد بازار پول ایران در هفته منتهی به ۱۴ آبان ۱۴۰۵ با یکی از مهمترین تغییرات نرخهای سیاستی سال جاری روبهرو شده است. نرخ سود بازار بینبانکی که از ابتدای شهریور در سطح ۲۴ درصد تثبیت شده بود، طی یک هفته ۹.۹۲ واحد درصد افزایش یافته و به ۳۳.۹۲ درصد رسیده است. این تغییر معادل رشد حدود ۴۱ درصدی نرخ نسبت به سطح قبلی است.
اهمیت این تحول تنها در افزایش نرخ بهره خلاصه نمیشود. همزمان با جهش نرخ بینبانکی، سه نرخ دیگر بانک مرکزی شامل حداقل نرخ توافق بازخرید، نرخ اعتبارگیری قاعدهمند و نرخ سپردهگذاری قاعدهمند نیز افزایش یافتهاند. مجموعه این تغییرات نشان میدهد سیاستگذار پولی عملاً محدوده قیمت پول را در شبکه بانکی به سطح بالاتری منتقل کرده است؛ اقدامی که میتواند آثار آن بهتدریج در بازار بدهی، تأمین مالی شرکتها و حتی تصمیمهای سرمایهگذاری خانوارها ظاهر شود.
نرخ بهره بینبانکی چگونه در یک هفته نزدیک ۱۰ واحد درصد افزایش یافت؟
برای درک ابعاد اتفاق باید به روند ماههای گذشته بازگشت. نرخ سود بینبانکی در ابتدای تیرماه در محدوده ۲۳.۸ تا ۲۴ درصد نوسان داشت. از چهارم شهریور، این نرخ به ۲۴ درصد رسید و برای ۱۰ هفته متوالی دقیقاً در همین سطح باقی ماند.
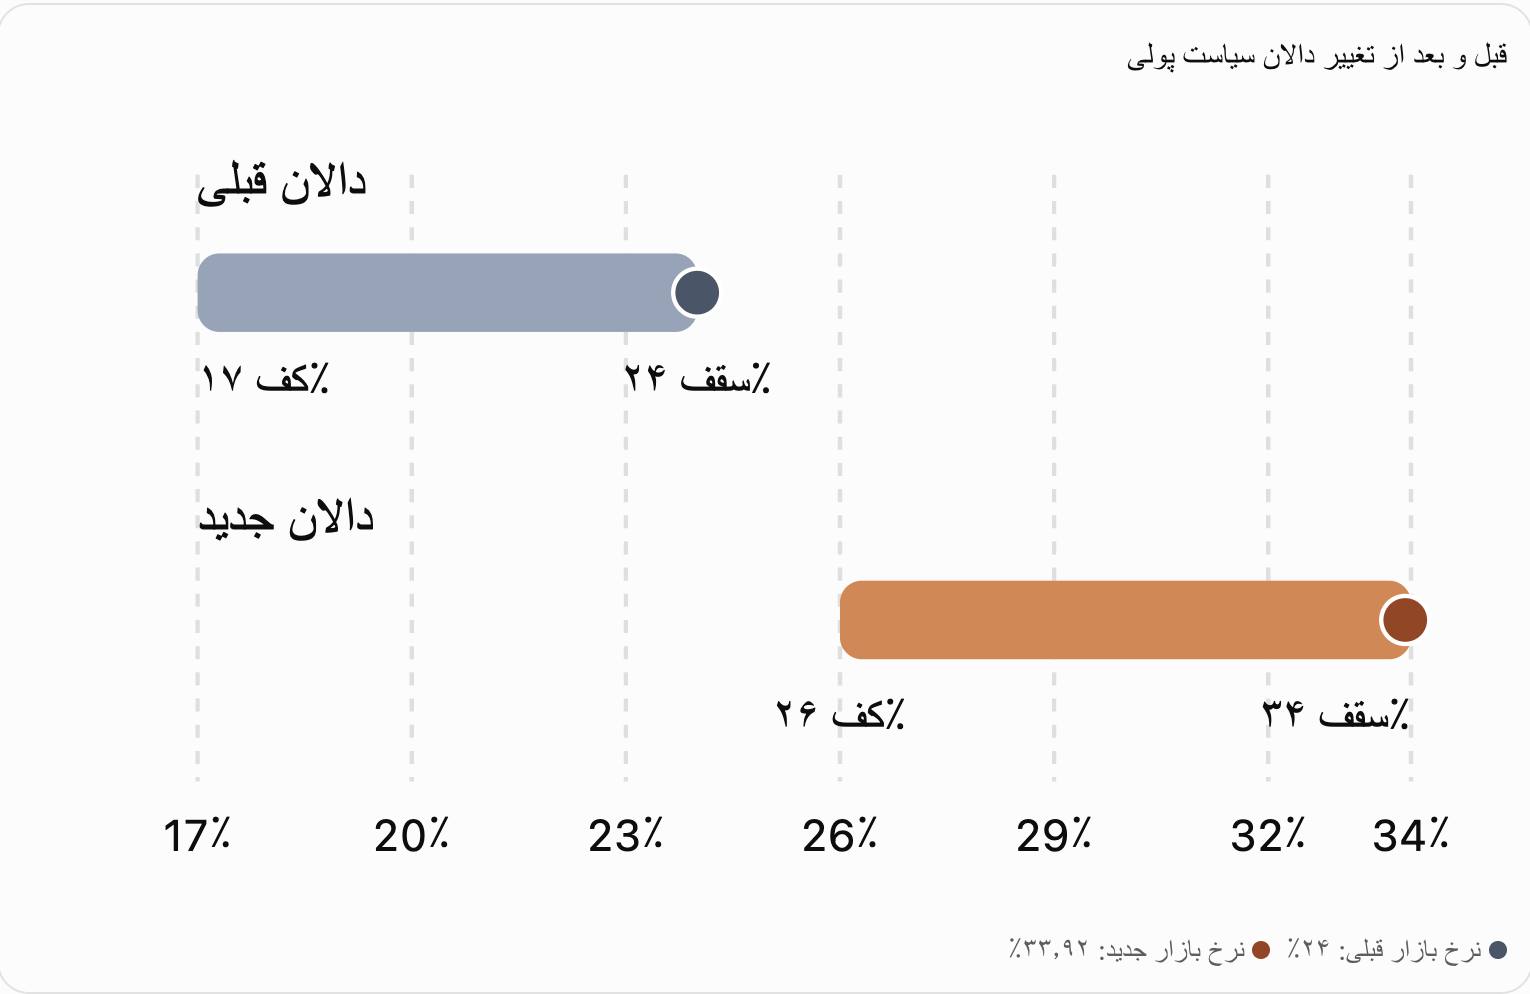
این ثبات در نگاه نخست میتوانست نشانه آرامش بازار پول باشد، اما یک نکته مهم در آن پنهان بود: نرخ ۲۴ درصد دقیقاً سقف دالان نرخ سود بانک مرکزی محسوب میشد. به بیان دیگر، بازار بینبانکی در تمام این مدت در بالاترین محدوده نرخگذاری مجاز قرار داشت.
در هفته منتهی به ۱۴ آبان، سقف دالان از ۲۴ به ۳۴ درصد افزایش یافت و نرخ بازار نیز تقریباً بلافاصله به سقف جدید نزدیک شد. عدد ۳۳.۹۲ درصد تنها هشت صدم واحد درصد با سقف جدید فاصله دارد.
این رفتار یک پیام مهم دارد. افزایش اخیر فقط حاصل گرانتر شدن معاملات میان بانکها نبوده، بلکه همزمان با تغییر چارچوب نرخگذاری بانک مرکزی اتفاق افتاده است. با این حال، قرار داشتن نرخ بازار نزدیک سقف دالان میتواند نشان دهد تقاضا برای ذخایر کوتاهمدت همچنان بالاست؛ موضوعی که برای قضاوت درباره شدت آن باید آمار عملیات بازار باز و اضافهبرداشت بانکها نیز بررسی شود.
بانک مرکزی دقیقاً چه نرخهایی را افزایش داده است؟
بررسی جدول رسمی بانک مرکزی نشان میدهد چهار نرخ اصلی بازار پول در فاصله هفتم تا چهاردهم آبان افزایش یافتهاند.
| شاخص | ۷ آبان | ۱۴ آبان | میزان افزایش |
|---|---|---|---|
| نرخ سود بازار بینبانکی | ۲۴٪ | ۳۳.۹۲٪ | ۹.۹۲ واحد درصد |
| حداقل نرخ توافق بازخرید | ۲۳٪ | ۳۲٪ | ۹ واحد درصد |
| نرخ اعتبارگیری قاعدهمند | ۲۴٪ | ۳۴٪ | ۱۰ واحد درصد |
| نرخ سپردهگذاری قاعدهمند | ۱۷٪ | ۲۶٪ | ۹ واحد درصد |
نرخ بازار بینبانکی، هزینهای است که بانکها برای استقراض کوتاهمدت از یکدیگر میپردازند. این معاملات معمولاً برای تأمین ذخایر و تسویه تعهدات روزانه انجام میشوند. بنابراین نرخ ۳۳.۹۲ درصد به معنای آن نیست که نرخ سود سپردههای مردم یا تمام تسهیلات بانکی نیز به همین میزان رسیده است.
حداقل نرخ توافق بازخرید یا «ریپو» به عملیاتی مربوط میشود که بانکها با استفاده از اوراق واجد شرایط و در قالب قرارداد بازخرید، برای مدت مشخص از بانک مرکزی نقدینگی دریافت میکنند. افزایش این نرخ از ۲۳ به ۳۲ درصد، هزینه این مسیر تأمین مالی را بالا میبرد.
در مقابل، نرخ اعتبارگیری قاعدهمند سقف دالان سود را تشکیل میدهد. بانکهای واجد شرایط میتوانند در چارچوب ضوابط و با ارائه وثیقه مناسب از بانک مرکزی اعتبار کوتاهمدت دریافت کنند. این نرخ اکنون ۳۴ درصد است.
نرخ سپردهگذاری قاعدهمند نیز کف دالان را تعیین میکند؛ یعنی نرخی که بانکها میتوانند در چارچوب سازوکار مربوط، منابع مازاد خود را نزد بانک مرکزی سپردهگذاری کنند. افزایش این نرخ از ۱۷ به ۲۶ درصد، کف بازده ذخایر کوتاهمدت را بالا برده است.
نمودار شماره دو: مقایسه نرخهای سیاستی بانک مرکزی قبل و بعد از جهش آبان
قیمت پول برای بانکها چقدر گرانتر شده است؟
برای روشن شدن اثر این تغییر کافی است یک مثال ساده را بررسی کنیم. فرض کنیم بانکی برای تسویه تعهدات روزانه خود به هزار میلیارد تومان منابع یکشبه نیاز داشته باشد.
با نرخ سالانه ۲۴ درصد، هزینه یک روز تأمین این مبلغ، با محاسبه ساده بر مبنای ۳۶۵ روز، حدود ۶۵۸ میلیون تومان خواهد بود. اما با نرخ ۳۳.۹۲ درصد، همین هزینه به حدود ۹۲۹ میلیون تومان میرسد. بنابراین هزینه تأمین هزار میلیارد تومان نقدینگی برای تنها یک روز، حدود ۲۷۲ میلیون تومان افزایش پیدا میکند.
این مثال به معنای آن نیست که بانکها تمام منابع خود را با نرخ بینبانکی تأمین میکنند یا همین نرخ مستقیماً به وام مشتریان منتقل میشود. با این حال، افزایش قیمت ذخایر کوتاهمدت میتواند بر هزینه نهایی منابع بانکی، رقابت برای جذب سپرده و تمایل بانکها به اعطای اعتبارات جدید اثر بگذارد.
در شبکهای که برخی بانکها با داراییهای کمنقدشونده، بدهیهای کوتاهمدت یا محدودیت در دسترسی به منابع روبهرو هستند، افزایش نرخ تأمین مالی میتواند فشار بر مدیریت نقدینگی را بیشتر کند.
چرا بانک مرکزی در شرایط فعلی به سراغ افزایش نرخ بهره رفت؟
یکی از مهمترین زمینههای این تصمیم را باید در وضعیت تورم اقتصاد ایران جستوجو کرد. براساس آمار مرکز آمار ایران، تورم ماهانه مهر ۱۴۰۵ به ۴.۴ درصد، تورم نقطهبهنقطه به ۸۸.۷ درصد و تورم سالانه به ۷۶.۸ درصد رسیده است.
این ارقام نشان میدهد اقتصاد همچنان با افزایش شدید سطح عمومی قیمتها روبهروست. در چنین شرایطی، پایین ماندن نرخهای اسمی سود نسبت به تورم میتواند هزینه واقعی استقراض را کاهش دهد و انگیزه نگهداری داراییهای ریالی را تحت فشار قرار دهد.
البته مقایسه مستقیم نرخ بهره فعلی با تورم نقطهبهنقطه گذشته برای تعیین نرخ بهره حقیقی آینده کافی نیست؛ زیرا آنچه رفتار سرمایهگذاران را تعیین میکند، تا حد زیادی به انتظارات آنان از تورم ماهها و سالهای پیشرو وابسته است.
با وجود این، فاصله قابلتوجه نرخهای سود با تورم ثبتشده میتواند یکی از دلایل تلاش سیاستگذار برای افزایش هزینه پول و کنترل رشد اعتبارات باشد.
موضوع دوم به وضعیت نقدینگی و ناترازی بانکها مربوط میشود. رشد حجم نقدینگی در کل اقتصاد لزوماً به معنای وفور ذخایر قابل استفاده در تمام بانکها نیست. ممکن است نقدینگی و ذخایر میان بانکها بهصورت نامتوازن توزیع شده باشد و برخی مؤسسات برای انجام تعهدات کوتاهمدت خود به تأمین مالی مستمر نیاز پیدا کنند.
با این حال، صرف افزایش نرخ بینبانکی نمیتواند اثباتکننده وقوع بحران جدید در شبکه بانکی باشد. بخش عمده جهش اخیر با تغییر همزمان کف و سقف دالان توضیح داده میشود و برای بررسی میزان ناترازی باید شاخصهای دیگری نیز در دسترس باشد.
موضوع سوم، تغییر در شیوه مداخله بانک مرکزی است. در نشست ویژه سیاستگذاری پولی و ارزی که محورهای آن در ۱۴ آبان منتشر شد، بر استمرار کنترل رشد ترازنامه بانکها، بازبینی عملیات بازار باز، اصلاح نسبت سپرده قانونی و پیگیری اصلاح ساختار بانکهای ناتراز تأکید شد. این مجموعه اقدامات نشان میدهد سیاستگذار در کنار افزایش نرخها، مدیریت مقدار نقدینگی و کیفیت ترازنامه بانکها را نیز در دستور کار قرار داده است.
عملیات بازار باز چه نشانهای از وضعیت نقدینگی دارد؟
یکی از مهمترین دادههایی که باید در کنار نرخ بهره بررسی شود، نتیجه حراجهای عملیات بازار باز است.
در گزارش منتشرشده از سیویکمین عملیات سیاست پولی در ۱۶ آبان، ارزش سفارشهای نقدینگی بانکها حدود ۲۷۴.۳۷ هزار میلیارد تومان و مبلغ پذیرفتهشده حدود ۱۶۶.۴۱ هزار میلیارد تومان اعلام شده است. به این ترتیب، نزدیک به ۶۱ درصد از سفارشهای ثبتشده در این حراج پذیرفته شده و نرخ حداقل ریپو نیز ۳۲ درصد بوده است.
این دادهها دو نکته مهم را نشان میدهند. نخست آنکه بانکها همچنان تقاضای قابلتوجهی برای تأمین منابع کوتاهمدت دارند. دوم اینکه افزایش نرخ بهره الزاماً به معنای توقف تزریق نقدینگی از سوی بانک مرکزی نیست.
بانک مرکزی میتواند همزمان قیمت پول را بالا ببرد و برای جلوگیری از اختلال در تسویههای بانکی، ذخایر کوتاهمدت در اختیار شبکه قرار دهد. تفاوت اساسی در این است که منابع جدید با چه نرخی، برای چه مدتی و تحت چه محدودیتهایی تأمین میشوند.
از همین رو، بزرگی مبلغ پذیرفتهشده در یک حراج را نباید بهتنهایی معادل افزایش دائمی پایه پولی دانست. برای تشخیص اثر خالص عملیات باید قراردادهای سررسیدشده، تمدید عملیات، سایر مداخلات بانک مرکزی و تغییر مانده ذخایر نیز بررسی شوند.
افزایش نرخ بهره چه اثری بر بورس تهران خواهد داشت؟
بازار سهام یکی از مهمترین بخشهایی است که ممکن است در میانمدت از این تغییر تأثیر بپذیرد. دلیل این مسئله آن است که ارزشگذاری سهام علاوه بر سودآوری شرکتها، به نرخ بازده مورد انتظار سرمایهگذاران و هزینه تأمین مالی بنگاهها وابسته است.
وقتی نرخ بازده داراییهای کمریسکتر افزایش پیدا میکند، سرمایهگذاران ممکن است برای پذیرش ریسک سهام، بازده بیشتری مطالبه کنند. در چنین شرایطی، اگر سودآوری شرکتها بدون تغییر باقی بماند، نسبتهای ارزشگذاری بازار میتواند تحت فشار قرار گیرد.
برای مثال، ارزش فعلی یک جریان نقدی ۱۰۰ میلیارد تومانی که قرار است یک سال بعد دریافت شود، با نرخ تنزیل فرضی ۲۴ درصد حدود ۸۰.۶ میلیارد تومان است. اگر نرخ تنزیل به ۳۴ درصد برسد، ارزش فعلی همان جریان نقدی به حدود ۷۴.۶ میلیارد تومان کاهش پیدا میکند.
البته این محاسبه صرفاً برای توضیح رابطه نرخ تنزیل و ارزشگذاری است؛ نرخ بهره بینبانکی مستقیماً نرخ تنزیل همه شرکتهای بورسی محسوب نمیشود.
اثر افزایش نرخ بهره بر صنایع نیز یکسان نخواهد بود. شرکتهایی که بدهی سنگین، نیاز مستمر به سرمایه در گردش یا وابستگی بیشتری به تأمین مالی بانکی دارند، ممکن است با فشار بیشتری روبهرو شوند. در مقابل، بنگاههای دارای جریان نقدی قوی، بدهی محدود یا درآمدهای متأثر از نرخ ارز میتوانند وضعیت متفاوتی داشته باشند.
از طرف دیگر، بورس تهران در هفتههای اخیر تحت تأثیر انتظارات تورمی و تحولات سیاسی نیز قرار داشته است. بنابراین نمیتوان افزایش نرخ بهره را به معنای آغاز قطعی روند نزولی بازار سهام دانست. آنچه اهمیت دارد، میزان انتقال این تصمیم به بازده اوراق بدهی، نرخ تأمین مالی و جریان نقدینگی بازار سرمایه است.
آیا با افزایش نرخ بهره، دلار و طلا ارزان میشوند؟
افزایش نرخ بهره در بسیاری از اقتصادها میتواند به تقویت جذابیت پول ملی و کاهش بخشی از تقاضا برای داراییهای جایگزین منجر شود. اما انتقال این اثر به بازار ارز ایران با پیچیدگیهای بیشتری روبهروست.
بازار ارز ایران علاوه بر متغیرهای پولی، تحت تأثیر عرضه و تقاضای ارز، انتظارات تورمی، کسری بودجه، تحولات سیاسی، صادرات و شرایط تجارت خارجی قرار دارد. از همین رو، افزایش نرخ بینبانکی بهتنهایی برای تغییر پایدار مسیر نرخ ارز کافی نیست.
ضمن اینکه نرخ ۳۳.۹۲ درصدی بازار بینبانکی به معنای دریافت چنین سودی توسط سپردهگذاران عادی نیست. تا زمانی که افزایش نرخهای سیاستی به تغییر معنادار بازده داراییهای ریالی در دسترس مردم منجر نشود، اثر مستقیم آن بر انتخاب سبد دارایی خانوارها محدود خواهد بود.
در بازار طلا و سکه نیز شرایط مشابهی وجود دارد. قیمت داخلی طلا از نرخ ارز، بهای جهانی اونس و شرایط عرضه و تقاضای بازار تأثیر میگیرد. بنابراین هرچند افزایش نرخ بهره ممکن است در برخی شرایط بخشی از تقاضای سرمایهگذاری را جابهجا کند، اما نمیتوان از روی جدول جدید بانک مرکزی کاهش قطعی قیمت طلا و سکه را پیشبینی کرد.
تولیدکنندگان در برابر یک چالش تازه
در کنار بازارهای مالی، بخش تولید میتواند از مهمترین دریافتکنندگان پیامدهای افزایش نرخ بهره باشد.
بنگاههای تولیدی برای خرید مواد اولیه، پرداخت دستمزد، تأمین موجودی انبار و استمرار فعالیت به سرمایه در گردش نیاز دارند. هرگونه افزایش پایدار هزینه تأمین مالی، بهویژه در صنایع وابسته به تسهیلات کوتاهمدت، میتواند فشار بیشتری بر حاشیه سود و جریان نقدی شرکتها وارد کند.
این مسئله در اقتصادی با تورم بالا اهمیت بیشتری پیدا میکند؛ زیرا افزایش قیمت مواد اولیه، حتی بدون رشد حجم تولید، نیاز اسمی بنگاهها به سرمایه در گردش را افزایش میدهد.
چنانچه بانکها در واکنش به نرخهای بالاتر، شرایط اعطای اعتبار را سختتر کنند، برخی شرکتها ممکن است ناچار به کاهش موجودی مواد اولیه، تعویق سرمایهگذاری یا محدودکردن ظرفیت تولید شوند.
با وجود این، شدت اثر به نحوه انتقال نرخهای جدید به تسهیلات، شرایط قراردادهای موجود و امکان تأمین مالی جایگزین بستگی دارد. افزایش نرخ بینبانکی بهتنهایی به معنای افزایش فوری نرخ تمام وامهای تولیدی نیست.
آیا افزایش نرخ بهره میتواند تورم را مهار کند؟
پاسخ به این پرسش به اجرای همزمان چند سیاست بستگی دارد.
افزایش نرخ بهره میتواند از مسیر گرانتر کردن اعتبار، کاهش تقاضای تسهیلات و تعدیل رشد مخارج، به کنترل فشارهای تورمی کمک کند. اما اثربخشی این سازوکار فوری نیست و به شرایط اقتصادی و ساختار نظام بانکی بستگی دارد.
اگر بانک مرکزی بتواند در کنار افزایش نرخها، رشد ترازنامه بانکها را محدود کند و از تأمین مالی بیضابطه جلوگیری کند، احتمال اثرگذاری سیاست انقباضی بیشتر خواهد شد. با این حال، اگر فشارهای مالی دولت، ناترازی بانکها و انتظارات تورمی همچنان بالا باقی بمانند، افزایش نرخ بهره ممکن است بیشتر به رشد هزینه تأمین مالی منجر شود تا کاهش سریع تورم.
به بیان دیگر، مسئله اصلی فقط سطح نرخ سود نیست؛ بلکه سازگاری نرخ بهره، رشد اعتبار، سیاست مالی دولت و وضعیت ترازنامه بانکهاست.
بیشتر بخوانید:
سه سناریو پیشروی بازار پول ایران
نخستین سناریو، تثبیت نرخ بهره بینبانکی در نزدیکی ۳۴ درصد است. در این وضعیت، بانک مرکزی احتمالاً چارچوب نرخگذاری جدید را حفظ میکند و بانکها باید خود را با هزینه بالاتر تأمین ذخایر تطبیق دهند. اگر این شرایط ادامه پیدا کند، اثرات آن ممکن است بهتدریج در بازار اوراق و شرایط تأمین مالی آشکار شود.
سناریوی دوم، فاصله گرفتن نرخ بینبانکی از سقف جدید دالان است. چنین اتفاقی میتواند تحت تأثیر بهبود توزیع ذخایر، کاهش تقاضای بانکها برای منابع کوتاهمدت یا تغییر در حجم عملیات بازار باز رخ دهد. کاهش نرخ بازار درون دالان، بدون تغییر نرخهای سیاستی، الزاماً به معنای عقبنشینی بانک مرکزی از سیاست خود نخواهد بود.
سناریوی سوم، تشدید محدودیت اعتباری در شبکه بانکی است. اگر افزایش قیمت پول با محدودیت مقداری رشد ترازنامه و مشکلات تأمین مالی بانکها همراه شود، ممکن است فشار بر تأمین سرمایه در گردش شرکتها افزایش یابد. پیامد احتمالی این وضعیت، کاهش سرعت اعطای تسهیلات و کندشدن بخشی از فعالیتهای اقتصادی خواهد بود.
برای تشخیص اینکه کدام مسیر در حال شکلگیری است، بررسی روند نرخ بینبانکی در هفتههای آینده کافی نیست. باید آمار سفارشها و پذیرش عملیات ریپو، اعتبارگیری قاعدهمند، اضافهبرداشت بانکها، نرخ بازده اوراق بدهی و رشد اعتبارات بانکی را نیز دنبال کرد.
جمعبندی؛ آغاز یک دوره تازه در سیاست پولی ایران؟
جهش نرخ سود بینبانکی به ۳۳.۹۲ درصد، بیش از آنکه یک تغییر ساده در معاملات کوتاهمدت بانکها باشد، نشانهای از بازتنظیم چارچوب نرخگذاری پول در اقتصاد ایران است. افزایش همزمان حداقل نرخ ریپو و کف و سقف دالان، نشان میدهد بانک مرکزی به دنبال افزایش هزینه تأمین مالی کوتاهمدت و تقویت ابزارهای کنترل اعتباری است.
با این حال، موفقیت این سیاست را نمیتوان صرفاً با بالا رفتن نرخ بهره سنجید. پرسش اصلی این است که آیا نرخهای جدید میتوانند به کاهش رشد اعتبار نامولد و مهار انتظارات تورمی کمک کنند، بدون آنکه فشار بیش از حد بر تولید و تأمین مالی بنگاهها وارد شود؟
اقتصاد ایران اکنون با یک انتخاب دشوار روبهروست: ادامه سیاستهای انبساطی میتواند فشار تورمی را تشدید کند و انقباض شدید نیز ممکن است هزینه فعالیت اقتصادی را افزایش دهد. مدیریت این تعارض به چیزی فراتر از تغییر نرخ سود نیاز دارد؛ اصلاح ساختار بانکها، انضباط مالی و کنترل پایدار رشد نقدینگی.
در نهایت، اگر نرخ بهره بالاتر با اصلاح ناترازی بانکها و مدیریت رشد اعتبار همراه نشود، اقتصاد ممکن است همزمان با تورم بالا و هزینه سنگینتر تأمین مالی مواجه شود. این همان ریسکی است که تصمیم تازه بانک مرکزی را به یکی از مهمترین تحولات اقتصادی آبان ۱۴۰۵ تبدیل کرده است.