هشدار بزرگ به بازار طلا؛ سود اوراق آمریکا به ۶ درصد میرسد؟
یکی از بزرگترین مدیران سرمایهگذاری جهان هشدار داده است که بازده اوراق خزانهداری ۱۰ساله آمریکا ممکن است برای نخستین بار از سال ۲۰۰۰ به سطح ۶ درصد برسد؛ اتفاقی که میتواند بازارهای سهام، طلا، مسکن و هزینه تأمین مالی در سراسر جهان را تحت فشار قرار دهد.
به گزارش راهبرد فردا، بازار اوراق بدهی آمریکا بار دیگر به کانون نگرانی سرمایهگذاران بینالمللی تبدیل شده است. دن ایواسین، مدیر ارشد سرمایهگذاری شرکت پیمکو، در گفتوگو با فایننشال تایمز هشدار داده است که افزایش قیمت انرژی، نگرانی درباره تورم و رشد بدهی دولت آمریکا میتواند بازده اوراق خزانهداری این کشور را به سطوحی برساند که بیش از دو دهه تجربه نشده است.
بر اساس گزارش روز جمعه ۹ اکتبر ۲۰۲۶، بازده اوراق ۱۰ساله آمریکا در زمان انتشار خبر حدود ۵.۲۹ درصد بوده است. این نرخ طی سال جاری میلادی نزدیک به ۱.۲ واحد درصد افزایش یافته و در هفته گذشته سطح ۵.۳۴ درصد را نیز تجربه کرده است؛ بالاترین سطح گزارششده از سال ۲۰۰۲ تاکنون.
چرا سود اوراق خزانهداری آمریکا در حال افزایش است؟
اوراق خزانهداری آمریکا از مهمترین ابزارهای مالی در اقتصاد جهانی محسوب میشوند. دولت این کشور برای تأمین کسری بودجه خود اوراق بدهی منتشر میکند و سرمایهگذاران با خرید این اوراق عملاً به دولت آمریکا وام میدهند.
بازده اوراق ۱۰ساله به یکی از معیارهای اصلی تعیین هزینه تأمین مالی در جهان تبدیل شده است. نرخ سود بسیاری از وامهای مسکن، اوراق شرکتی و سایر ابزارهای مالی بهطور مستقیم یا غیرمستقیم از تغییرات این نرخ تأثیر میپذیرد.
یکی از مهمترین دلایل افزایش بازده اوراق در ماههای اخیر، نگرانی سرمایهگذاران درباره تداوم تورم در اقتصاد آمریکاست. افزایش قیمت جهانی نفت و اختلال در بازار انرژی میتواند هزینه تولید، حملونقل و مصرف را بالا ببرد و روند کاهش تورم را دشوارتر کند.
در چنین شرایطی، سرمایهگذاران برای نگهداری اوراق بلندمدت خواستار بازده بیشتری میشوند. افزایش بازده مورد انتظار نیز به معنای کاهش قیمت اوراق موجود در بازار است.
عامل دیگر، وضعیت بدهی دولت آمریکاست. کسری بودجه و نیاز مستمر دولت به استقراض باعث میشود حجم بالایی از اوراق جدید وارد بازار شود. اگر تقاضای سرمایهگذاران متناسب با عرضه رشد نکند، فشار نزولی بر قیمت اوراق و در نتیجه فشار صعودی بر بازده آنها افزایش خواهد یافت.
هشدار پیمکو؛ بازار سهام پیش از رسیدن به ۶ درصد آسیب میبیند؟
نکته مهم در اظهارات مدیر ارشد سرمایهگذاری پیمکو این است که بازارهای مالی ممکن است حتی پیش از رسیدن بازده اوراق به ۶ درصد با نوسانات قابل توجهی مواجه شوند.
ایواسین معتقد است عبور بازده اوراق ۱۰ساله از محدوده ۵.۵ درصد میتواند فشار محسوسی بر داراییهای پرریسک، از جمله سهام و اوراق بدهی شرکتها، وارد کند.
از نگاه او، یکی از عوامل تشدیدکننده نوسانات اخیر، فعالیت صندوقهای پوشش ریسک و سرمایهگذاران اهرمی است. زمانی که قیمت اوراق برخلاف انتظار این سرمایهگذاران حرکت میکند، برخی از آنها ناچار به بستن موقعیتهای معاملاتی و فروش داراییهای خود میشوند.
این فروشها میتواند به کاهش بیشتر قیمت اوراق و افزایش بازده منجر شود. در نتیجه، بازار وارد چرخهای میشود که در آن افزایش بازده، فروش بیشتر را تحریک میکند و فروش بیشتر نیز بازده را بالاتر میبرد.
اگر سود اوراق آمریکا به ۶ درصد برسد، چه اتفاقی میافتد؟
افزایش بازده اوراق خزانهداری آمریکا تنها یک تحول محدود در بازار بدهی این کشور نیست. این نرخ بر تصمیمهای سرمایهگذاری در سراسر جهان تأثیر میگذارد و تغییرات شدید آن میتواند جریان سرمایه بین بازارهای مختلف را جابهجا کند.
نخستین بازار تحت تأثیر، بورس آمریکاست. هنگامی که سرمایهگذاران میتوانند با خرید اوراق دولتی بازده اسمی بالاتری دریافت کنند، جذابیت نسبی سرمایهگذاری در سهام، بهویژه سهام شرکتهایی که ارزش آنها به سودهای سالهای آینده وابسته است، ممکن است کاهش پیدا کند.
افزایش نرخهای بلندمدت همچنین هزینه استقراض شرکتها را بالا میبرد. بنگاههایی که برای توسعه فعالیت خود به منابع مالی جدید نیاز دارند، ممکن است ناچار شوند وامهای گرانتری دریافت کنند یا انتشار اوراق بدهی را به تعویق بیندازند.
این موضوع برای شرکتهای فناوری اهمیت بیشتری پیدا کرده است؛ زیرا سرمایهگذاری گسترده در زیرساختهای هوش مصنوعی، مراکز داده و تجهیزات پردازشی به منابع مالی قابل توجهی نیاز دارد.
در بازار مسکن نیز افزایش بازده اوراق بلندمدت میتواند به بالاتر رفتن نرخ وامهای رهنی منجر شود. چنین شرایطی هزینه خرید مسکن را برای خانوارها افزایش میدهد و ممکن است تقاضا را کاهش دهد.
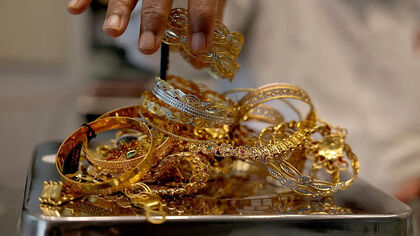
طلا در برابر اوراق ۶ درصدی آمریکا چه واکنشی نشان میدهد؟
یکی از پرسشهای مهم سرمایهگذاران این است که افزایش بازده اوراق آمریکا چه اثری بر قیمت جهانی طلا خواهد گذاشت.
طلا برخلاف اوراق بدهی، سود دورهای پرداخت نمیکند. بنابراین وقتی بازده اوراق دولتی افزایش مییابد، هزینه فرصت نگهداری طلا نیز بیشتر میشود. از این منظر، افزایش بازده واقعی اوراق میتواند عاملی منفی برای قیمت جهانی طلا باشد.
اما رابطه میان طلا و بازده اوراق همواره ساده و یکطرفه نیست. اگر افزایش بازده ناشی از نگرانی درباره تورم، بدهی دولت یا بیثباتی بازارهای مالی باشد، ممکن است همزمان تقاضا برای طلا بهعنوان دارایی امن نیز افزایش یابد.
به همین دلیل، برای تحلیل تأثیر اوراق ۶ درصدی بر طلا باید سه متغیر را همزمان بررسی کرد: بازده واقعی اوراق، ارزش دلار و انتظارات تورمی.
اگر نرخ سود اسمی افزایش یابد، اما انتظارات تورمی با سرعت بیشتری رشد کند، لزوماً بازده واقعی سرمایهگذاری در اوراق به همان میزان افزایش نخواهد یافت. در چنین شرایطی طلا ممکن است همچنان از حمایت سرمایهگذاران برخوردار باشد.
در مقابل، اگر افزایش بازده اوراق با تقویت دلار و رشد نرخهای بهره واقعی همراه شود، فشار بر بازار طلا میتواند بیشتر شود.
نفت گران چگونه بازار اوراق آمریکا را تحت فشار قرار داده است؟
تحولات بازار انرژی یکی از عوامل مهم نگرانی سرمایهگذاران درباره آینده نرخهای بهره در آمریکاست.
افزایش قیمت نفت هزینه بسیاری از کالاها و خدمات را بالا میبرد. از حملونقل و تولید صنعتی گرفته تا هزینه انرژی خانوارها، بخش بزرگی از اقتصاد تحت تأثیر قیمت نفت قرار دارد.
اگر نفت برای مدت طولانی در سطوح بالا باقی بماند، روند کاهش تورم در آمریکا ممکن است با مانع مواجه شود. چنین وضعیتی میتواند فدرال رزرو را به حفظ سیاست پولی انقباضی یا حتی بررسی افزایش بیشتر نرخ بهره وادار کند.
صورتجلسه نشست سپتامبر فدرال رزرو نیز نشان داده است که سیاستگذاران این نهاد درباره مسیر آینده نرخ بهره اتفاقنظر کامل ندارند. همزمان افزایش بازده اوراق و رشد قیمت انرژی، نگرانی بازارهای سهام را تشدید کرده است.
آیا اقتصاد جهانی با بحران تازهای روبهرو میشود؟
بازده ۶ درصدی اوراق ۱۰ساله آمریکا بهتنهایی به معنای وقوع بحران اقتصادی نیست. اما حرکت سریع بازار به سمت چنین سطحی میتواند شرایط تأمین مالی در اقتصاد جهانی را دشوارتر کند.
کشورهای در حال توسعه ممکن است با افزایش هزینه استقراض خارجی و خروج بخشی از سرمایههای بینالمللی روبهرو شوند. شرکتهای بزرگ نیز برای انتشار اوراق جدید ناچار به پذیرش نرخهای بالاتری خواهند بود.
در مقابل، افزایش بازده اوراق در سطوحی مشخص میتواند سرمایهگذاران جدیدی را جذب کند که به دنبال تثبیت بازده بلندمدت هستند. همین افزایش تقاضا ممکن است در نهایت از رشد بیشتر بازده جلوگیری کند.
رویترز گزارش داده است که استقبال مناسب سرمایهگذاران از حراج اخیر اوراق ۱۰ساله آمریکا توانسته تا حدی از فشار فروش در بازار بکاهد. این موضوع نشان میدهد بازار بدهی آمریکا با وجود نگرانیهای موجود، همچنان از تقاضای قابل توجهی برخوردار است.
اگر بازده اوراق ۱۰ساله به محدوده ۶ درصد نزدیک شود، پیامدهای آن احتمالاً فراتر از بازار بدهی خواهد رفت و تصمیمگیری سرمایهگذاران در بازار سهام، طلا، ارز و مسکن را تحت تأثیر قرار خواهد داد.