پیشبینی بورس هفته آینده / بازار در محدوده حساس؛ احتمال اصلاح و چرخش پول به تکسهمها
بورس تهران پس از رشد پرشتاب ماههای اخیر وارد محدودهای شده که ادامه حرکت صعودی دیگر به سادگی گذشته نیست. افزایش قابل توجه شاخص کل، رشد P/E TTM بازار و فاصله گرفتن ارزش دلاری بورس از کفهای چند ماه قبل، نشان میدهد بخش مهمی از ارزندگی عمومی بازار تخلیه شده است. با این حال، تورم انتظاری بالا و افزایش نرخ ارز همچنان میتواند از سودآوری بخشی از شرکتها حمایت کند و مانع از شکلگیری یک اصلاح عمیق و یکدست در کل بازار شود.
مهمترین متغیری که برای پیشبینی بورس در هفته آینده باید زیر نظر داشت، نسبت P/E TTM بازار به P/S اوراق خزانه یا اخزا است؛ نموداری که تصویر روشنتری از جایگاه فعلی بورس در مقایسه با بازده بدون ریسک ارائه میدهد.
مهمترین نمودار بورس چه سیگنالی میدهد؟
بررسی روند تاریخی این نسبت نشان میدهد در دورههایی که ارزشگذاری سهام نسبت به اوراق بدون ریسک کاهش پیدا کرده، نسبت مذکور به محدودههای نزدیک ۱.۸ واحد رسیده است. در نمودار، کفهایی در محدوده ۱.۸۲، ۱.۷۶ و ۱.۸۰ واحد دیده میشود؛ نقاطی که در آنها فاصله ارزشگذاری بازار سهام با اوراق دولتی به حداقل رسیده و حاشیه امنیت سهام بیشتر بوده است.
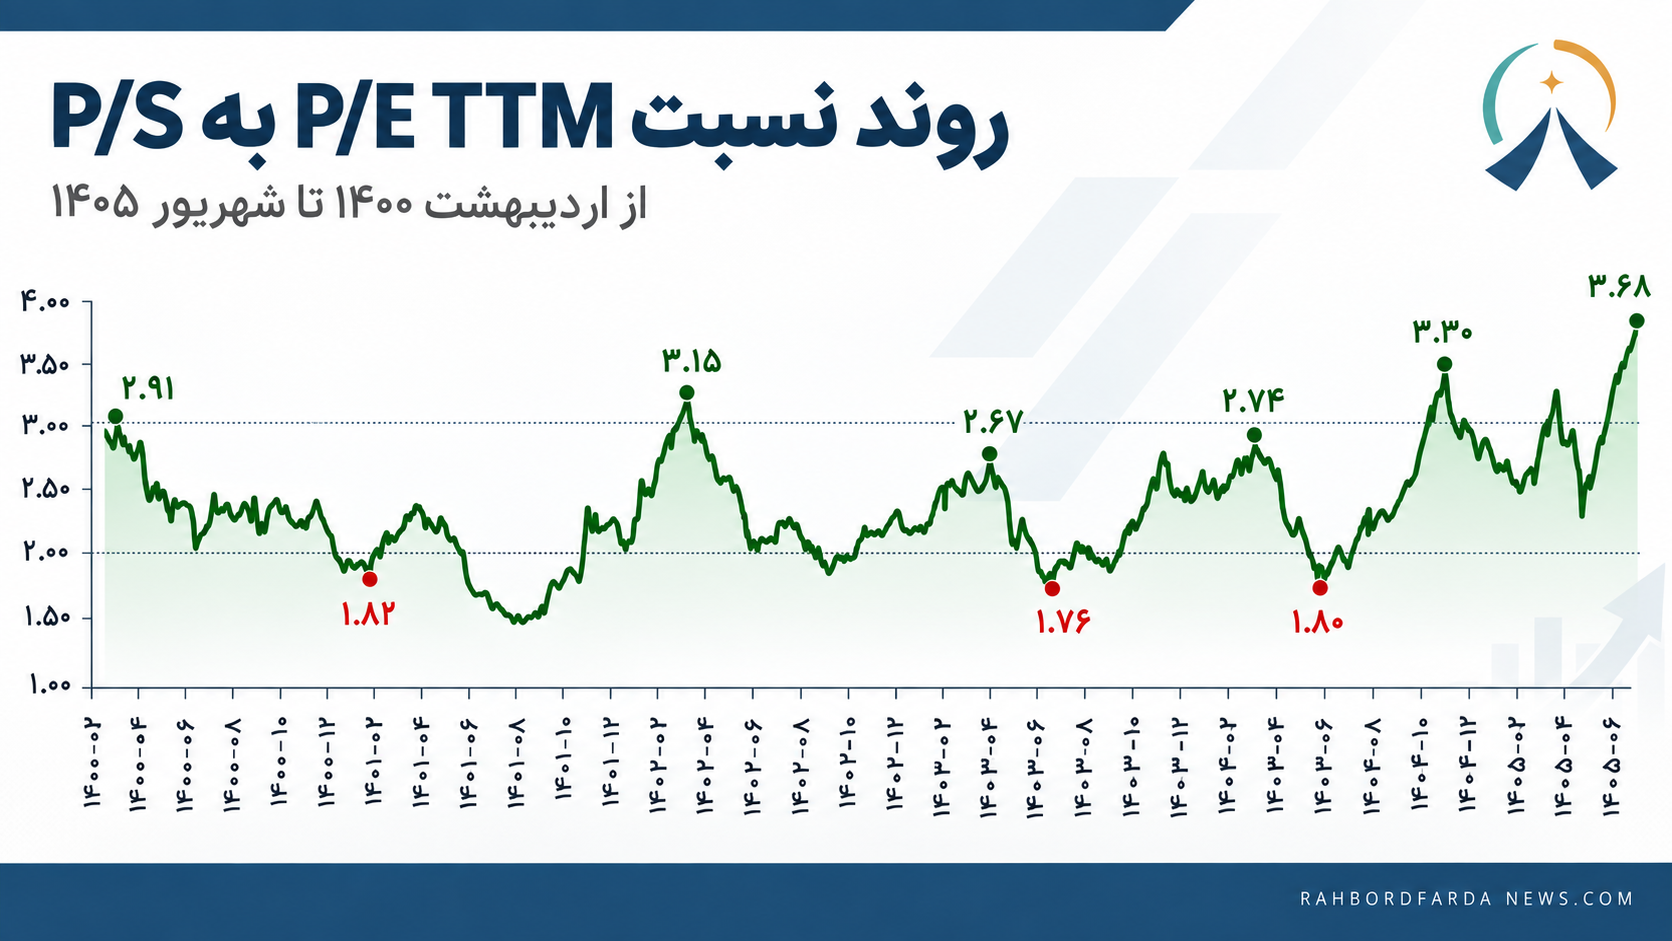
در مقابل، در دورههای رشد بازار این نسبت به محدودههای بالاتر حرکت کرده است. سقفهای قبلی در محدوده ۳.۱۵ و ۳.۳۰ واحد شکل گرفته بود، اما اکنون نسبت P/E TTM بازار به P/S اخزا به حدود ۳.۶۸ واحد رسیده است؛ عددی که از سقفهای قبلی نمودار نیز عبور کرده است.
این موضوع یک پیام مهم برای معاملات هفته آینده دارد: بازار بر مبنای سود ۱۲ ماه گذشته، در مقایسه با بازده بدون ریسک دیگر ارزان نیست.
افزایش این نسبت به معنی آن است که سرمایهگذار برای خرید سود شرکتهای بورسی، نسبت به بازدهی که میتواند از اوراق دولتی دریافت کند، بهای بیشتری پرداخت میکند. بنابراین برخلاف چند ماه قبل که پایین بودن P/E بازار و افت شدید ارزش دلاری بورس یک حاشیه امنیت قابل توجه ایجاد کرده بود، اکنون این حاشیه تا حد زیادی کاهش یافته است.
رشد سریع قیمتها جلوتر از سود شرکتها حرکت کرده است
در ماههای گذشته P/E TTM بازار حتی در محدوده ۵ واحد قرار داشت. همزمان ارزش دلاری بورس نیز تا حوالی ۷۰ میلیارد دلار کاهش یافته بود. چنین ترکیبی نشان میداد بخش بزرگی از ریسکها در قیمت سهام منعکس شده و بازار از منظر ارزشگذاری تاریخی در سطوح بسیار پایینی قرار گرفته است.
اما شرایط امروز متفاوت است.
P/E بازار به حوالی ۹ واحد رسیده و ارزش دلاری بورس نیز دوباره به محدوده حدود ۱۰۰ میلیارد دلار بازگشته است. در نتیجه قیمت سهام با سرعتی بیشتر از سود ثبتشده شرکتها رشد کرده و همین اتفاق نسبت ارزشگذاری بورس به اخزا را به محدوده ۳.۶۸ رسانده است.
از این زاویه، بازار برای ادامه رشد به یک محرک جدید نیاز دارد و مهمترین محرک میتواند افزایش سود شرکتها در صورتهای مالی آینده باشد.
اگر سود شرکتها با همان سرعتی که قیمت سهام افزایش یافته رشد نکند، P/E بازار در محدودههای بالا باقی میماند و احتمال افزایش فشار فروش بیشتر خواهد شد.
P/E فوروارد همچنان میتواند به کمک بورس بیاید
با این حال، صرفاً براساس P/E TTM نمیتوان درباره ارزشگذاری آینده بورس قضاوت کرد.
P/E TTM سود گذشته شرکتها را در نظر میگیرد، در حالی که شرایط اقتصاد ایران طی ماههای اخیر به سرعت تغییر کرده است. افزایش نرخ ارز، رشد قیمت کالاها و بالا ماندن تورم میتواند درآمد اسمی بسیاری از شرکتها را در گزارشهای ماههای آینده افزایش دهد.
در نتیجه ممکن است بازاری که امروز با P/E حدود ۹ واحد گران به نظر میرسد، پس از انتشار گزارشهای جدید با P/E فوروارد بسیار پایینتری معامله شود.
برای مثال اگر سود بازار در دوازده ماه آینده ۳۰ درصد افزایش پیدا کند، P/E فوروارد از ۹ به حدود ۶.۹ واحد کاهش پیدا میکند. با رشد ۵۰ درصدی سود، این عدد به حدود ۶ واحد میرسد.
بنابراین بخش مهمی از مسیر بورس در هفتههای آینده به این بستگی دارد که بازار تا چه اندازه افزایش نرخ ارز و تورم را در سود شرکتها قابل تحقق بداند.
تورم اجازه سقوط آسان به بازار نمیدهد
عامل دیگری که میتواند در هفته آینده از بازار حمایت کند، سطح بالای انتظارات تورمی است.
در شرایطی که فعالان اقتصادی انتظار کاهش ارزش پول را دارند، تمایل به نگهداری داراییهای ریالی کاهش پیدا میکند و بخشی از نقدینگی به سمت داراییهایی مانند طلا، ارز، ملک و سهام حرکت میکند.
بورس نیز بخشی از همین جریان فرار از ریال را جذب میکند؛ بهویژه شرکتهایی که قدرت افزایش قیمت محصولات خود متناسب با تورم را دارند.
به همین دلیل حتی اگر بازار از منظر نسبت P/E به اخزا در محدوده گران قرار گرفته باشد، بالا بودن تورم میتواند مانع از بازگشت سریع قیمت سهام به سطوح بسیار پایینتر شود.
این مسئله احتمال شکلگیری یک اصلاح زمانی یا نوسانی را نسبت به یک ریزش شدید بیشتر میکند؛ البته تا زمانی که شوک جدیدی به متغیرهای سیاسی و اقتصادی وارد نشود.
ریسک سیاسی همچنان سقف ارزشگذاری بورس را محدود میکند
مهمترین مانع در برابر افزایش بیشتر ضرایب ارزشگذاری بازار همچنان ریسک سیاسی است.
رشد نرخ ارز میتواند به افزایش درآمد اسمی بسیاری از شرکتها منجر شود، اما همان شرایطی که باعث افزایش دلار میشود، میتواند برای برخی صنایع هزینه ایجاد کند. شرکتهای وابسته به صادرات، واردات تجهیزات، نقلوانتقال پول، حملونقل بینالمللی یا بازارهای خارجی بیش از سایر شرکتها در معرض این ریسک قرار دارند.
به همین دلیل نمیتوان انتظار داشت افزایش نرخ ارز به یک اندازه در سود تمام شرکتها منعکس شود.
در بازار هفته آینده احتمالاً همین تفاوت اهمیت بیشتری پیدا میکند. بازار میتواند از حالت رشد عمومی خارج شود و به سمت شرکتهایی حرکت کند که هم توان انتقال تورم به قیمت فروش را دارند و هم وابستگی کمتری به ریسکهای سیاسی و محدودیتهای خارجی دارند.
پیشبینی بورس هفته آینده
برآیند متغیرهای فعلی نشان میدهد بورس هفته آینده در محدوده حساسی قرار دارد.
نسبت P/E TTM بازار به P/S اخزا به ۳.۶۸ واحد رسیده؛ بالاتر از سقفهای مهم قبلی این شاخص. این وضعیت از کاهش حاشیه امنیت بازار در مقایسه با اوراق بدون ریسک حکایت دارد و احتمال ادامه رشد پرشتاب و یکدست شاخص را کمتر میکند.
بنابراین سناریوی محتملتر برای هفته آینده، افزایش نوسان، استراحت شاخص و احتمال اصلاح بخشی از رشد اخیر است. این اصلاح لزوماً به معنی آغاز یک روند نزولی بزرگ نیست؛ زیرا تورم انتظاری، نرخ ارز و احتمال رشد سود اسمی شرکتها همچنان از بازار حمایت میکنند.
تفاوت اصلی با ماههای گذشته این است که دیگر نمیتوان کل بورس را با یک منطق واحد خرید. بازار از فاز ارزندگی عمومی وارد مرحله انتخاب سهم شده است.
شرکتهایی که P/E فوروارد مناسبی دارند، میتوانند تورم را به قیمت محصولات خود منتقل کنند و در عین حال در معرض مستقیم ریسکهای سیاسی قرار ندارند، همچنان امکان عملکرد بهتر از شاخص را خواهند داشت. در مقابل، سهمهایی که قیمت آنها طی ماههای گذشته سریعتر از سودآوری رشد کرده، بیش از سایر نمادها در معرض اصلاح قرار دارند.
در نتیجه، چشمانداز هفته آینده بیشتر از ادامه یک رالی عمومی، به سمت اصلاح شاخص، نوسان بیشتر و چرخش نقدینگی میان صنایع و تکسهمها متمایل است. نمودار نسبت P/E بازار به اخزا نیز در شرایط فعلی مهمترین هشدار را میدهد: بورس دیگر ارزان نیست و از اینجا به بعد، رشد قیمت باید با رشد واقعی سود شرکتها توجیه شود.