الان وارد بورس شویم؟ / بورس هنوز ارزنده است؟
به گزارش راهبرد فردا شاخص کل از زمان بازگشایی بازار بیش از دو برابر شده، نسبت قیمت به سود بازار از محدودههای نزدیک ۵ واحد به حوالی ۹ واحد رسیده و ارزش دلاری بورس نیز از کفهای حدود ۷۰ میلیارد دلاری فاصله گرفته و دوباره به محدوده ۱۰۰ میلیارد دلار بازگشته است. در ۱۷ شهریور شاخص کل برای نخستین بار از ۷ میلیون واحد عبور کرد و ارزش دلاری بازار نیز در همین مقطع حوالی ۱۰۰ میلیارد دلار قرار داشت.
بنابراین بخش بزرگی از ارزندگی آشکاری که چند ماه قبل در بازار وجود داشت، اکنون تخلیه شده است. آن زمان سرمایهگذار بازاری را میخرید که هم از منظر سود شرکتها و هم از منظر ارزش دلاری، با تخفیف سنگینی معامله میشد. امروز قیمتها جلو آمدهاند و برای توجیه ادامه رشد، بازار بیش از گذشته به رشد واقعی سود شرکتها در ماههای آینده نیاز دارد.
با این حال، بالا رفتن P/E بهتنهایی برای گران دانستن بورس کافی نیست. مسئله اصلی این است که سهام در مقایسه با جایگزین بدون ریسک خود با چه قیمتی معامله میشود؛ و دقیقاً در همین نقطه است که یکی از مهمترین نمودارهای فعلی بازار معنا پیدا میکند.
مهمترین نمودار ارزشگذاری بورس؛ مقایسه سهام با اخزا
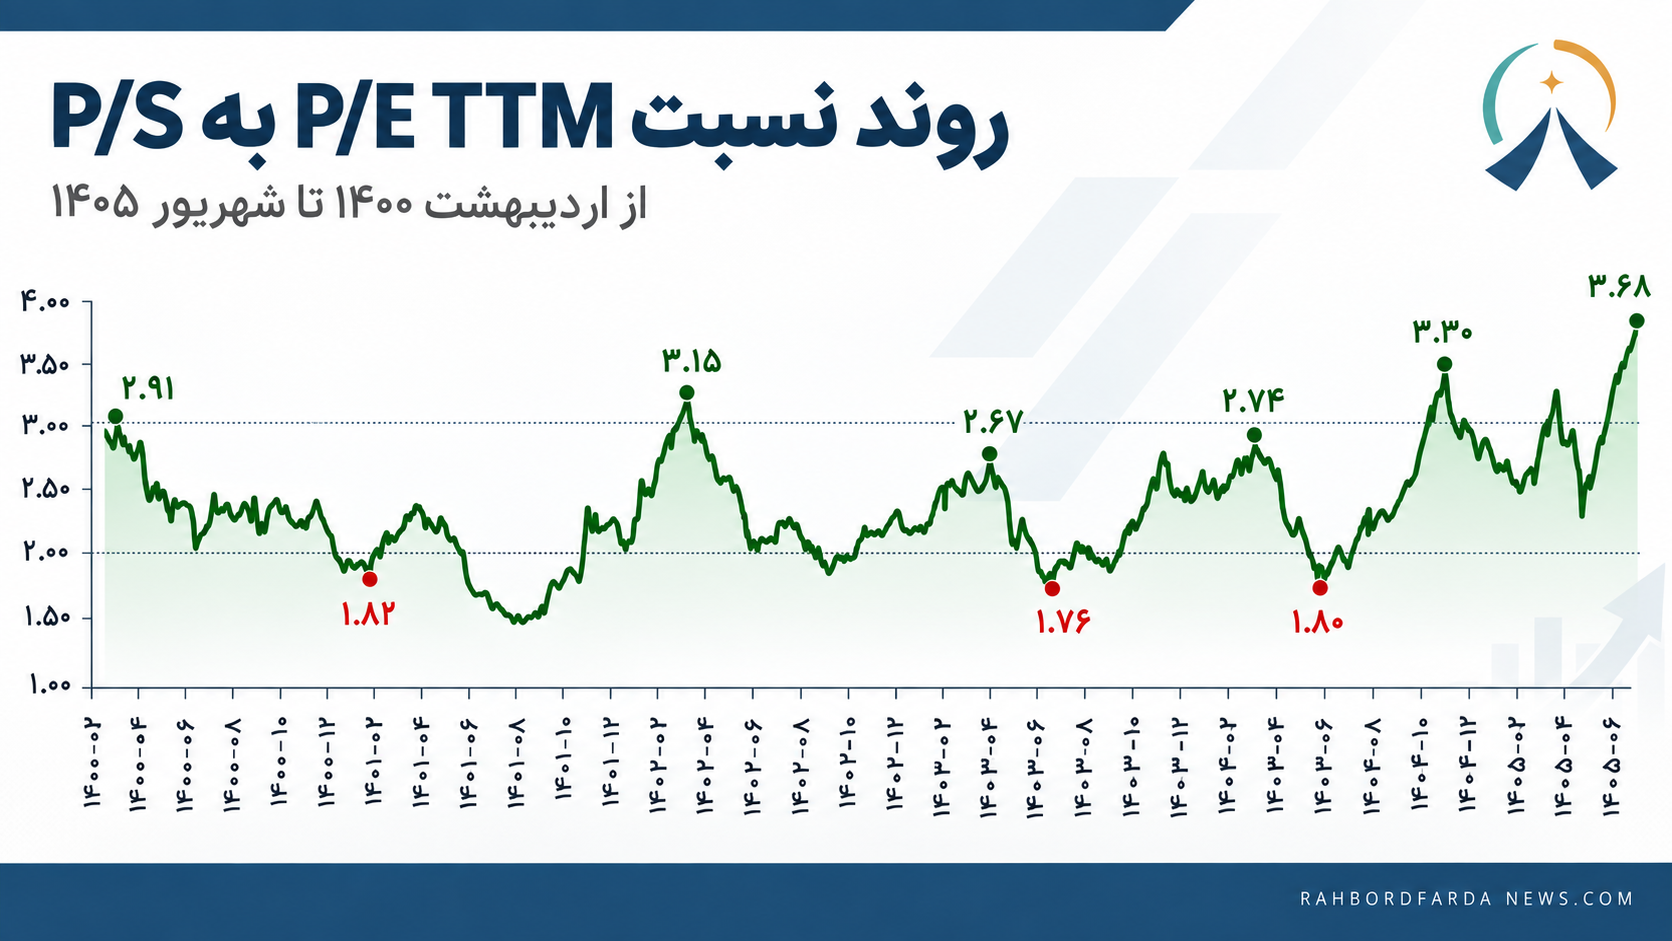
در نمودار فوق نسبت P/E TTM بازار به ضریب ارزشگذاری اوراق خزانه دولتی یا اخزا بررسی شده است. اهمیت این نسبت در این است که سرمایهگذار سهام را در خلأ قیمتگذاری نمیکند. در طرف دیگر بازار، اوراق دولتی قرار دارند که بازده آنها مبنای نرخ بدون ریسک در اقتصاد است.
به زبان ساده، اگر بازده اخزا ۴۰ درصد باشد، معکوس این نرخ یک ضریب ارزشگذاری در حدود ۲.۵ واحد برای دارایی بدون ریسک به دست میدهد. حال اگر P/E بورس حدود ۹ واحد باشد، نسبت ضریب ارزشگذاری سهام به اوراق بدون ریسک به محدودهای نزدیک به ۳.۶ میرسد.
همین منطق پشت نمودار قرار دارد.
نسبت فعلی به حدود ۳.۶۸ واحد رسیده؛ سطحی که حتی از سقفهای مهم قبلی ۳.۱۵ و ۳.۳۰ نیز بالاتر است. این یعنی سرمایهگذار امروز برای هر واحد سود شرکتهای بورسی، در مقایسه با سود قابل دریافت از اوراق دولتی، قیمت بسیار بیشتری پرداخت میکند.
این نسبت در کفهای بازار به محدودههایی مانند ۱.۷۶، ۱.۸۰ و ۱.۸۲ رسیده بود. در آن نقاط، فاصله ارزشگذاری سهام با دارایی بدون ریسک بسیار کمتر بود و سهام از منظر نسبی حاشیه امنیت بیشتری داشت.
حرکت این نسبت از زیر ۲ به ۳.۶۸ یک پیام روشن دارد: بورس براساس سود ۱۲ ماه گذشته و در مقایسه با نرخ بدون ریسک، دیگر بازار ارزانی نیست.
برای درک بهتر موضوع، نرخ بازده اخزا در مرداد به ۳۸.۳ درصد رسیده بود و طی دوره مورد بررسی نرخهای بیش از ۴۰ درصد نیز در بازار اوراق ثبت شده است. در چنین محیطی نرخ بدون ریسک به رقیب جدی سهام تبدیل میشود و طبیعی است که سرمایهگذار برای پذیرفتن ریسک شرکتها، انتظار بازده بیشتری داشته باشد.
رشد بورس از کجا آمد؟
بخش بزرگی از رشد چند ماه اخیر بورس را باید در دو متغیر جستوجو کرد: نرخ ارز و تورم انتظاری.
در اقتصادی که انتظارات تورمی بالا میرود و ارزش پول ملی تحت فشار قرار میگیرد، نگهداری ریال هزینه بیشتری پیدا میکند. بخشی از نقدینگی از پول و سپرده به سمت داراییهایی حرکت میکند که قابلیت پوشش تورم دارند؛ ارز، طلا، ملک و سهام همگی از مقصدهای این جریان هستند.
اما بورس یک ویژگی متفاوت دارد. افزایش نرخ ارز و سطح عمومی قیمتها میتواند مستقیماً درآمد اسمی بسیاری از شرکتها را افزایش دهد. شرکتهایی که توان انتقال تورم به قیمت فروش دارند، میتوانند در دورههای تورمی فروش و در نهایت سود اسمی خود را با سرعت بالایی افزایش دهند.
همین موضوع یکی از دلایل مهم رشد بورس پس از بازگشایی بوده است. ارزش دلاری بازار نیز از کفهای حدود ۷۰ میلیارد دلار فاصله گرفت و در ابتدای شهریور تا حدود ۱۰۳ میلیارد دلار بالا آمد؛ در مقطعی نیز رقم نزدیک به ۱۰۸ میلیارد دلار ثبت شد.
در نتیجه بازار بخشی از تعدیل عقبافتاده خود نسبت به جهش ارز و تورم را انجام داده است.
P/E عدد ۹ همه واقعیت را نشان نمیدهد
با وجود رشد شدید قیمت سهام، یک ایراد مهم به تحلیل صرف براساس P/E فعلی وارد است: P/E TTM گذشتهنگر است.
مخرج این نسبت، سود ۱۲ ماه گذشته شرکتهاست؛ در حالی که قیمت سهام باید براساس سود آینده ارزشگذاری شود.
این تفاوت در شرایط فعلی اقتصاد ایران اهمیت بیشتری پیدا میکند. اگر نرخ ارز در سطح بالاتری تثبیت شود، قیمت محصولات افزایش پیدا کند و شرکتها بتوانند تورم را وارد درآمد خود کنند، سود ۱۲ ماه آینده میتواند بهمراتب بالاتر از سود ۱۲ ماه گذشته باشد.
برای مثال اگر P/E فعلی بازار ۹ واحد باشد، رشد ۳۰ درصدی سود شرکتها بدون تغییر قیمت سهام P/E فوروارد را به حدود ۶.۹ کاهش میدهد. رشد ۵۰ درصدی سود این عدد را به ۶ و رشد ۸۰ درصدی سود آن را به حدود ۵ واحد میرساند.
| سناریوی رشد سود ۱۲ ماه آینده | P/E فوروارد تقریبی |
|---|---|
| بدون رشد سود | ۹ |
| رشد ۲۰ درصدی | ۷.۵ |
| رشد ۳۰ درصدی | ۶.۹ |
| رشد ۵۰ درصدی | ۶ |
| رشد ۸۰ درصدی | ۵ |
بنابراین بورس با نگاه به سود گذشته گرانتر شده، اما نتیجه نهایی ارزشگذاری به این بستگی دارد که سود شرکتها در ماههای آینده با چه سرعتی رشد کند.
به همین دلیل استفاده از P/E فوروارد در این مقطع بهمراتب مهمتر از تکیه صرف بر P/E TTM است.
مشکل اصلی بورس دیگر فقط قیمت نیست؛ ریسک سیاسی است
حتی رشد قابل توجه سود شرکتها یک متغیر دیگر را از معادله حذف نمیکند: صرف ریسک سیاسی.
فشار اقتصادی خارجی علیه ایران در هفتههای اخیر افزایش یافته است. وزارت خزانهداری آمریکا در شهریور چند مرحله اقدام جدید مرتبط با ایران انجام داده و در ۱۰ سپتامبر سیاست بررسی برخی مجوزهای خاص مرتبط با ایران را نیز به سمت «فرض اولیه رد درخواست» تغییر داده است. فهرست اقدامات OFAC همچنین چند مرحله تحریم مرتبط با ایران در روزهای ۸، ۱۰، ۱۴ و ۱۷ سپتامبر را نشان میدهد.
این فشار دو اثر متضاد برای بورس ایجاد میکند.
از یک طرف، ادامه فشار خارجی میتواند انتظارات تورمی و نرخ ارز را بالا نگه دارد. در چنین شرایطی شرکتهایی که درآمد آنها با ارز یا تورم تعدیل میشود، از نظر اسمی امکان رشد فروش و سود بیشتری دارند.
اما از طرف دیگر، همان عاملی که دلار را بالا میبرد میتواند عملیات شرکت را نیز مختل کند. محدودیت در صادرات، نقلوانتقال پول، واردات تجهیزات، بیمه، حملونقل یا دسترسی به بازارهای خارجی میتواند بخشی از مزیت افزایش نرخ ارز را خنثی کند. اقدامات اخیر آمریکا نیز بهطور مشخص بخشهایی از حملونقل، هوانوردی و شبکههای مالی مرتبط با ایران را هدف گرفته است.
به همین دلیل نمیتوان افزایش دلار را بهصورت مکانیکی مساوی افزایش سود همه شرکتهای بورسی در نظر گرفت.
دوره ارزندگی عمومی بازار تمام شده است
در کفهای چند ماه قبل، پیدا کردن سهم ارزان چندان دشوار نبود. P/E بازار پایین بود، ارزش دلاری بورس به کف رسیده بود و قیمت بسیاری از شرکتها حتی بخش کوچکی از تورم و افزایش نرخ ارز را منعکس نکرده بود.
پس از رشد اخیر، شرایط تغییر کرده است.
P/E TTM به محدوده بالاتری رسیده، ارزش دلاری بازار نزدیک ۱۰۰ میلیارد دلار است و مهمتر از همه، نسبت ارزشگذاری بورس به اوراق بدون ریسک به ۳.۶۸ واحد رسیده است. از منظر تاریخی، این عدد نشان میدهد بازار براساس سود گذشته حاشیه امنیت زیادی ندارد.
بنابراین در سطح شاخص، امکان اصلاح و استراحت بازار پس از چنین رشدی کاملاً قابل توضیح است. ادامه افزایش قیمتها بدون رشد متناسب سود شرکتها، نسبتهای ارزشگذاری را باز هم سنگینتر خواهد کرد.
اما این وضعیت به معنی گران بودن تمام شرکتهای بورس نیست.
اتفاقاً از اینجا به بعد فاصله میان شرکتها بیشتر میشود. شرکتهای جذاب بازار آنهایی هستند که سه ویژگی را همزمان داشته باشند: توان انتقال تورم به قیمت فروش، ظرفیت رشد سود فوروارد و کمترین میزان مواجهه عملیاتی با ریسکهای سیاسی و محدودیتهای خارجی.
شرکتی که بتواند قیمت محصولاتش را همراه تورم بالا ببرد اما برای فروش، انتقال پول یا تأمین مواد اولیه به مسیرهای آسیبپذیر وابسته نباشد، میتواند حتی در بازاری که در سطح کلان گران شده است، همچنان ارزنده باشد.
در مقابل، شرکتی که صرفاً به دلیل رشد دلار خریداری شده اما افزایش نرخ ارز همزمان هزینههای آن را بالا میبرد یا فروش و صادراتش را با محدودیت مواجه میکند، لزوماً گزینه ارزانی نیست؛ حتی اگر P/E ظاهری آن پایین باشد.
جمعبندی ارزشگذاری فعلی بورس این است: بازار در سطح کلان دیگر ارزان نیست و نسبت بورس به نرخ بدون ریسک نیز به ناحیه گران تاریخی رسیده است. با این حال، تورم و افزایش نرخ ارز میتواند P/E فوروارد بخشی از شرکتها را بهشدت پایین بیاورد. بنابراین دوره «خرید کل بازار» جای خود را به دوره انتخاب شرکتهایی داده که هم قدرت قیمتگذاری دارند، هم رشد سودشان از تورم عقب نمیماند و هم کمترین مواجهه را با ریسکهای سیاسی دارند.