تنگه هرمز باز است؛ پس چرا نفت هنوز بالای ۱۰۰ دلار مانده؟
تنگه هرمز باز است، نفتکشها دوباره در حال عبورند و صادرات نفت خاورمیانه در ماه سپتامبر حتی در مقاطعی به سطح پیش از جنگ بازگشته است. با این حال، یک اتفاق که در شرایط عادی باید قیمت نفت را پایین میآورد، این بار نتوانسته بازار را آرام کند. نفت برنت همچنان بالای ۱۰۰ دلار معامله میشود و فاصله قابل توجهی با قیمتهای پیش از جنگ دارد.
در نگاه اول این وضعیت عجیب به نظر میرسد. اگر نگرانی اصلی بازار بسته شدن تنگه هرمز و حذف میلیونها بشکه نفت از عرضه جهانی بود، بازگشت نفتکشها باید بخش بزرگی از شوک قیمتی را خنثی میکرد. جریان نفت از تنگه در هفتههای اخیر به حدود ۱۴ میلیون بشکه در روز رسیده و بخش عمده ظرفیت پیش از جنگ دوباره برقرار شده است. صادرات نفت خام و میعانات خاورمیانه نیز در سپتامبر به طور متوسط بیش از ۱۸ میلیون بشکه در روز بوده است.
اما بازار نفت امروز دیگر فقط به تعداد بشکههایی که از خلیج فارس خارج میشوند نگاه نمیکند. جنگ هزینه حمل نفت را تغییر داده، بیمه کشتیها را گران کرده، رفتار مالکان نفتکشها را عوض کرده و بخشی از شبکه پالایش و انتقال انرژی جهان را مختل کرده است. به زبان ساده، نفت وجود دارد؛ اما رساندن همان نفت از چاه به پالایشگاه و در نهایت به مصرفکننده، دیگر به ارزانی و سادگی قبل از جنگ نیست.
تنگه باز است، اما عبور از آن دیگر عادی نیست
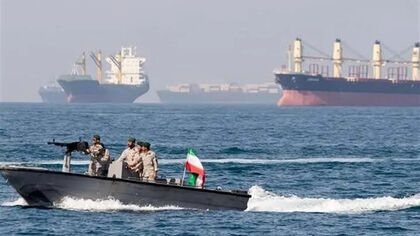
باز بودن یک مسیر دریایی الزاماً به معنای امن بودن آن نیست. نفتکشها میتوانند از تنگه هرمز عبور کنند، اما هر سفر اکنون با مجموعهای از ریسکهایی همراه شده که پیش از جنگ وجود نداشت یا بسیار کوچکتر بود. تنها در روزهای ابتدایی اکتبر چندین حمله به نفتکشها گزارش شده و همین موضوع باعث شده شرکتهای کشتیرانی، بیمهگران و خدمه کشتیها همچنان هرمز را یک منطقه پرریسک تلقی کنند.
اثر این نگرانی مستقیماً در هزینه حمل دیده میشود. نرخ اجاره برخی نفتکشهایی که نفت خاورمیانه را به آسیا منتقل میکنند نسبت به قبل از جنگ چندین برابر شده و در مقاطعی هزینه استفاده از یک نفتکش بزرگ به ارقامی رسیده که پیش از بحران تصور آن دشوار بود. در کنار کرایه کشتی، حق بیمه جنگ نیز به بخش مهمی از هزینه هر محموله تبدیل شده است.
در عمل، بنابراین ممکن است همان تعداد بشکه نفت از منطقه خارج شود، اما قیمت رساندن آن به پالایشگاه بسیار بیشتر باشد. بخشی از این هزینه نهایتاً در قیمت نفت و فرآوردههای نفتی منعکس میشود. بازار دیگر فقط نفت داخل مخزن را قیمتگذاری نمیکند؛ ریسک سفر آن نفت تا مقصد نیز بخشی از قیمت شده است.
حتی نحوه جابهجایی نفت نیز تغییر کرده است. برخی تولیدکنندگان برای کاهش ریسک ورود کشتیهای خارجی به خلیج فارس، از نفتکشهایی استفاده میکنند که مسیرهای کوتاهتری را به صورت رفتوبرگشتی طی میکنند و محموله را در خارج از مناطق پرخطر به کشتیهای دیگر انتقال میدهند. این روش صادرات را متوقف نمیکند، اما تعداد سفرها، زمان انتقال و هزینه لجستیک را بالا میبرد.
نفت هست؛ گلوگاه حالا حملونقل است
اتفاق مهم جنگ این بود که بازار نفت را از یک بحران صرفاً «عرضهای» به یک بحران «لجستیکی» تبدیل کرد. در ابتدای درگیری، نگرانی اصلی این بود که چند میلیون بشکه نفت از بازار حذف خواهد شد. حالا بخش بزرگی از آن تولید و صادرات برگشته، اما زیرساختی که این نفت را جابهجا میکند هنوز به شرایط قبل بازنگشته است.
تولیدکنندگان خلیج فارس در ماههای گذشته تلاش کردهاند مسیرهای جایگزین را فعالتر کنند. خطوط لولهای که نفت را بدون عبور از هرمز به دریای سرخ یا سایر پایانهها منتقل میکنند اهمیت بیشتری پیدا کردهاند؛ اما ظرفیت آنها نامحدود نیست. حمله به بعضی زیرساختهای انتقال نیز نشان داده است که دور زدن تنگه الزاماً تمام ریسک را از بین نمیبرد.
در نتیجه، سیستم نفتی جهان اکنون با ظرفیت بسیار کمتری برای جذب شوک کار میکند. اگر پیش از جنگ اختلال یک نفتکش یا یک پایانه اثر محدودی داشت، امروز همان اتفاق در بازاری رخ میدهد که بخشی از ناوگان، خطوط لوله و زیرساختهای صادراتی آن از قبل تحت فشار قرار گرفتهاند.
بازار برای چنین شرایطی یک قیمت میگذارد. معاملهگر نفت فقط میزان عرضه امروز را نمیسنجد؛ احتمال اختلال فردا را نیز وارد قیمت میکند. تا زمانی که احتمال حمله به کشتیها، توقف یک مسیر صادراتی یا درگیری دوباره در تنگه وجود داشته باشد، حذف کامل این «پریمیوم ریسک» دشوار خواهد بود.
مشکل فقط در خلیج فارس نیست
یک دلیل دیگر ماندگاری نفت در قیمتهای بالا این است که بحران انرژی به هرمز محدود نمانده است. همزمان با اختلال در خاورمیانه، بخشهایی از زیرساخت پالایشی روسیه نیز در ماههای گذشته هدف حملات قرار گرفته و ظرفیت تولید برخی فرآوردههای نفتی تحت فشار قرار گرفته است.
اینجا تفاوت نفت خام با بنزین، گازوئیل یا سوخت جت اهمیت پیدا میکند. ممکن است نفت خام کافی در بازار وجود داشته باشد، اما اگر ظرفیت پالایش برای تبدیل آن به فرآورده مورد نیاز محدود شود، افزایش عرضه نفت خام به تنهایی مشکل بازار انرژی را حل نمیکند.
این مسئله بهخصوص در بازار گازوئیل خود را نشان داده است. ظرفیت محدود پالایش، اختلال در بعضی پالایشگاهها و افزایش هزینه حمل باعث شده بازار فرآوردههای نفتی نسبت به بازار نفت خام تحت فشار بیشتری قرار بگیرد. به همین دلیل دولتهای بزرگ حتی در شرایطی که صادرات نفت خاورمیانه افزایش یافته، همچنان ناچار شدهاند درباره استفاده از ذخایر اضطراری انرژی بحث کنند.
در چنین بازاری، نفت دیگر کالایی نیست که صرفاً بر اساس توازن ساده «تولید منهای مصرف» قیمتگذاری شود. باید ظرفیت نفتکشها، پالایشگاهها، خطوط لوله، بیمه و حتی تعداد خدمهای را که حاضرند وارد مناطق پرریسک شوند نیز در نظر گرفت.
چرا باز شدن کامل هرمز هم ممکن است نفت را فوراً ارزان نکند؟
این همان بخشی است که بازار پس از جنگ با آن مواجه شده است. بازگشت کامل تردد به هرمز میتواند یکی از مهمترین ریسکهای بازار را کاهش دهد، اما بازسازی اعتماد سریعتر از بازسازی یک خط لوله یا پالایشگاه نیست.
مالک یک نفتکش زمانی دوباره هرمز را مانند قبل قیمتگذاری میکند که مطمئن باشد احتمال حمله به کشتی پایین آمده است. شرکت بیمه زمانی حق بیمه جنگ را کاهش میدهد که این کاهش ریسک را پایدار بداند. خریدار آسیایی نیز زمانی حاضر میشود دوباره زنجیره تأمین خود را مانند گذشته تنظیم کند که مطمئن باشد مسیر صادرات چند هفته بعد دوباره مختل نمیشود.
بنابراین بخشی از قیمت بالای نفت امروز، هزینه اتفاقی نیست که در حال وقوع است؛ هزینه اتفاقی است که بازار میترسد دوباره رخ دهد.
همین نکته توضیح میدهد چرا افزایش صادرات به تنهایی نتوانسته برنت را به قیمتهای پیش از جنگ برگرداند. بازار اکنون باید برای نفتکش گرانتر، بیمه گرانتر، مسیر طولانیتر، ریسک پالایشگاه و احتمال اختلال دوباره پول بیشتری پرداخت کند.
نفت ۱۰۰ دلاری دیگر فقط داستان هرمز نیست
تا چند ماه قبل، سؤال اصلی بازار این بود که آیا تنگه هرمز بسته میشود یا خیر. امروز سؤال تغییر کرده است. تنگه باز است و میلیونها بشکه نفت از آن عبور میکند، اما شبکهای که این نفت را به اقتصاد جهانی میرساند همچنان تحت فشار است.
این تفاوت شاید مهمترین میراث انرژی جنگ باشد. جهان متوجه شده که برای ایجاد بحران نفتی، لزوماً نیازی نیست جریان نفت به طور کامل متوقف شود. کافی است حمل هر بشکه پرریسکتر، گرانتر و پیچیدهتر شود.
به همین دلیل، پایین آمدن پایدار نفت از محدودههای فعلی احتمالاً بیش از «باز بودن هرمز» نیاز دارد. بازار باید مطمئن شود کشتیها میتوانند بدون هزینه غیرعادی عبور کنند، بیمهها به شرایط عادی برگردند، خطوط انتقال با ثبات کار کنند و خطر حمله به زیرساختهای انرژی کاهش پیدا کند.
هرمز باز شده است؛ اما بازار نفت هنوز به شرایط پیش از جنگ برنگشته. فاصله میان این دو واقعیت همان چیزی است که فعلاً نفت را بالای ۱۰۰ دلار نگه داشته است.